
Regulación de Blockchain: Navegando el Futuro con Líderes de ASIC y SEC
Greg Medcraft, presidente de la Comisión Australiana de Valores e Inversiones (ASIC), nunca deja pasar una moda y se ha subido entusiasmado al carro del blockchain. Recientemente proclamó que esta tecnología "automatiza la confianza y elimina la necesidad de intermediarios de confianza".
Es una afirmación extravagante para lo que es, en esencia, un fragmento de código informático elegante pero básico. Medcraft no está solo: Arthur Levitt, expresidente de la SEC, también se ha convertido, y bancos como Commbank han abrazado con avidez esta "próxima gran cosa".
Es hora de examinar críticamente las supuestas vestiduras de este rey.
Lo que el blockchain NO es
El blockchain no trata sobre las llamadas criptomonedas, como Bitcoin. La cadena de bloques original era la tecnología subyacente de Bitcoin, pero el debate sobre si estas monedas no reguladas tienen un papel en las finanzas internacionales es independiente del concepto de blockchain. Esta tecnología ha roto hace tiempo los grilletes de Bitcoin y está lista para volar por sí sola.
Tampoco la mayoría de las tecnologías subyacentes son particularmente innovadoras. La criptografía fuerte se remonta al trabajo de Diffie y Hellman a mediados de los 70. El hashing —comprimir información en una clave corta difícil de manipular— se desarrolló para la NSA a principios de los 2000, y un concepto similar se usa en la transmisión de mensajes financieros desde los 70. Incluso el problema técnico de implementar consenso distribuido se resolvió en los 80.
Lo único del blockchain
Lo único es cómo se almacenan los datos que representan transacciones financieras. A diferencia de las bases de datos convencionales, los datos no se guardan en un solo lugar, sino en un "libro mayor distribuido" donde la información se copia y replica en muchas computadoras que, según Medcraft, no están "controladas ni propiedad de una sola entidad".
El blockchain es el Santo Grial del libre mercado. Pero, como ese cáliz dorado, sus supuestos beneficios son esquivos.
Argumentos cuestionables
En un artículo de opinión, Medcraft expuso los argumentos de los promotores del blockchain, pero sus aseveraciones son debatibles.
1. "El blockchain automatiza la confianza y elimina intermediarios de confianza"
Suena noble, pero intermediarios de confianza como bolsas de valores y sistemas de pagos de alto valor (SWIFT) se usan precisamente porque son confiables y han demostrado serlo durante años. Su historial de excelencia tecnológica y estabilidad supera con creces el de los bancos y empresas que buscan reemplazarlos. Estas entidades son confiables porque funcionan, son únicas, enfocadas y, sobre todo, están bien reguladas.
Los defensores del blockchain confunden la propiedad de una tecnología con su operación. Organizaciones como SWIFT y agencias de liquidación ya operan un modelo de "confianza distribuida": son propiedad de sus miembros y operadas por una entidad separada, altamente transparente en sus políticas, reglas y operaciones. Los múltiples miembros no necesitan guardar una copia de cada transacción para confiar unos en otros; solo deben asegurar, individual y colectivamente, que la entidad independiente opere dentro de las reglas acordadas. Es una forma de confianza distribuida eficiente y probada.
Tampoco un modelo de confianza distribuida es inmune a la corrupción. El mecanismo de asignación de calificaciones crediticias antes de la crisis financiera global era un modelo clásico de confianza distribuida: firmas distintas (S&P, Moody's, Fitch) asignaban calificaciones independientemente. La comisión oficial sobre la crisis señaló que las agencias se corrompieron por los incentivos de los grandes bancos de inversión que creaban los valores, enfrentando a una agencia contra otra para obtener ventaja.
Otro ejemplo de confianza distribuida que colapsó espectacularmente fue el escándalo de manipulación de referencias de divisas (FX). No hay autoridad central en el mercado Forex global, pero la manipulación rampante pasó desapercibida durante años. El modelo blockchain no contempla las presiones sistémicas que afectan a todas las partes en un mercado.
2. Superior eficiencia y velocidad
El argumento de la velocidad es pura insensatez. El mecanismo blockchain se diseñó deliberadamente para ser difícil de romper. Sus propios defensores admiten que esto lo hace intensivo en recursos y costoso. ¿Cómo puede ser más rápido interrogar múltiples fuentes de datos dispersas en redes y computadoras que recuperar datos de una única fuente segura y confiable? Afortunadamente, en el mundo real siguen vigentes las leyes de la física y la teoría de colas.
Con un brillo evangelizador, Medcraft argumentó que "cuando los inversores compran y venden valores, generalmente dependen de liquidación y registro que tardan varios días, y más en operaciones transfronterizas. El blockchain puede automatizar todo este proceso". Debería saberlo mejor —y probablemente lo sabe cuando no está intoxicado por la tecnología.
Claro que la liquidación de valores tarda demasiado, pero no porque las notas se envíen por paloma mensajera. Es porque, para liquidar valores reales (no bitcoins artificiales) con dinero real, el intercambio de información debe estandarizarse. Nombres y códigos de valores, contrapartes y monedas deben acordarse antes de que el intercambio funcione. Esto no es un problema técnico, sino de arduo trabajo, análisis y comunicación que lleva tiempo. El polvo de hadas del blockchain nunca acelerará este proceso convoluto.
3. Ahorros masivos de costos
Una de las muchas afirmaciones fantásticas es que la tecnología generará ahorros masivos. Este pensamiento confunde sistemas con infraestructura. El blockchain es una infraestructura y no tiene nada que ver con cómo se procesan los datos que almacena. Para obtener las eficiencias que anhelan los acólitos del blockchain, no solo deben desarrollarse y acordarse los estándares mencionados, sino que, más importante aún, deben construirse los sistemas informáticos que procesan la información. Esto implica enormes costos de desarrollo de software, muy superiores a los de la tecnología de almacenamiento subyacente.
Conclusión
El blockchain es como el mítico unicornio que aparece para dar a sus adeptos del libre mercado una visión de un mundo perfecto donde los agentes económicos interactúan directamente, sin fricción. En el mundo real, construir tecnología financiera robusta es difícil y las panaceas, como el blockchain, vienen y van a intervalos regulares.
El blockchain es una solución elegante para un problema muy específico, aunque uno que protege las identidades de posibles narcotrafickers, evasores de impuestos y lavadores de dinero (a quienes, incidentalmente, ASIC debería intentar desenmascarar). Sus limitaciones inherentes de rendimiento significan que la tecnología no tiene un papel significativo en el mundo de las finanzas reales, de billones de dólares y millones de transacciones diarias.
Tras las largas vacaciones, Medcraft debería concentrarse en limpiar la creciente bandeja de entrada de ASIC —como completar las investigaciones en curso sobre manipulación de referencias financieras— en lugar de perseguir unicornios tecnológicos.
-
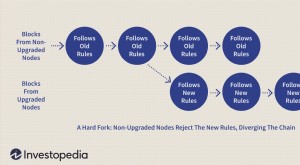
Hard Fork en Blockchain: Entendiendo los Cambios de Protocolo
¿Qué es un Hard Fork? Un hard fork (o hardfork), en relación con la tecnología blockchain, es un cambio radical al protocolo de una red que hace que bloques y transacciones previamente inválidos sean
-
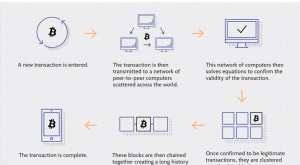
Tecnología Blockchain: Explicación completa
Si has seguido la banca, inversión o criptomonedas en los últimos diez años, es posible que hayas escuchado el término blockchain, la tecnología de registro detrás de la red Bitcoin. Puntos clave Bl
Artículos Destacados
- Blockchain Explicada: Guía para Principiantes de Libros Contables Distribuidos
- Blockchain Explicado: La Tecnología que Impulsa las Criptomonedas
- ThreeFold Network: Infraestructura Cloud Descentralizada y Grid P2P
- ¿Qué es una Startup Unicornio? Definición, Valoración y Ejemplos
- Monedero Blockchain: Almacena y gestiona tus criptomonedas de forma segura
- Stellar Blockchain: Visión General de su Tecnología y Rendimiento
- Blockchains con Permisos: Seguridad Mejorada y Control de Acceso
- ETFs de Blockchain: Invirtiendo en el Futuro de la Tecnología Descentralizada
- Entendiendo la Altura de Bloque en Tecnología Blockchain
-
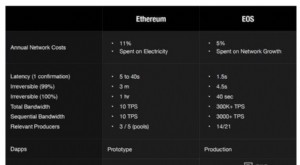 Blockchain EOS Explicado: Escalabilidad y Descentralización
Lanzado por el fundador de Bitshares y Steem, Dan Larimer, EOS fue diseñado específicamente para abordar los problemas de velocidad y escalabilidad que creó Bitcoin. Lanzado en junio de 2018 por Block...
-
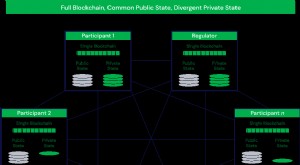 Quorum Blockchain: Análisis Profundo de la Tecnología de Libro Mayor Distribuido Enfocada en Empresas
Quorum Blockchain (Quorum) fue desarrollado por J.P. Morgan Chase y sirve como uno de los primeros pasos importantes de una empresa para impulsar la adopción común de la tecnología blockchain entre in...