
Cobertura de Cortos (Short Covering): Entendiendo las Estrategias Buy-to-Cover
¿Qué es la Cobertura de Cortos (Short Covering)?
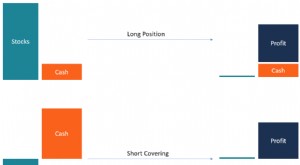
La cobertura de cortos se refiere a recomprar valores prestados para cerrar una posición corta abierta con ganancia o pérdida. Requiere comprar el mismo valor que se vendió inicialmente en corto y devolver las acciones prestadas para la venta en corto. Este tipo de transacción se denomina "buy to cover" (comprar para cubrir).
Por ejemplo, un trader vende en corto 100 acciones de XYZ a 20 $, opinando que bajarán. Cuando XYZ cae a 15 $, el trader recompra XYZ para cubrir la posición corta, obteniendo 500 $ de ganancia.
Puntos Clave
- La cobertura de cortos cierra una posición corta recomprando acciones prestadas inicialmente para vender en corto, usando órdenes "buy to cover".
- Puede resultar en ganancia (si el activo se recompra por debajo del precio de venta) o pérdida (si es por encima).
- Puede ser forzada si hay un "short squeeze" (apriete de cortos) y los vendedores enfrentan llamadas de margen (margin calls). Medidas de interés en corto ayudan a predecir la probabilidad de un squeeze.
¿Cómo Funciona la Cobertura de Cortos?
La cobertura de cortos es necesaria para cerrar una posición corta abierta. Una posición corta será rentable si se cubre a un precio menor que el de la transacción inicial; incurrirá en pérdida si se cubre a precio mayor. Cuando hay mucha cobertura de cortos en un valor, puede resultar en un "short squeeze", donde los vendedores en corto se ven forzados a liquidar posiciones a precios progresivamente más altos al perder dinero y sus brokers invocan margin calls.
La cobertura de cortos también puede ocurrir involuntariamente cuando una acción con interés en corto muy alto sufre un "buy-in". Este término se refiere al cierre de una posición corta por un broker-dealer cuando la acción es extremadamente difícil de tomar prestada y los prestamistas la reclaman. A menudo ocurre en acciones poco líquidas con pocos accionistas.
Consideraciones Especiales
Interés en Corto (Short Interest) y Ratio de Interés en Corto (SIR)
Cuanto mayor el interés en corto y el ratio SIR, mayor el riesgo de que la cobertura de cortos ocurra de forma desordenada. La cobertura de cortos suele ser responsable de las etapas iniciales de un rebote tras un mercado bajista prolongado, o una caída prolongada en una acción u otro valor. Los vendedores en corto suelen tener periodos de tenencia más cortos que inversores con posiciones largas, debido al riesgo de pérdidas descontroladas en una fuerte tendencia alcista. Por tanto, los vendedores en corto suelen cubrir rápidamente ante señales de cambio de sentimiento o mala fortuna de un valor.
Ejemplo de Cobertura de Cortos
Consideremos que XYZ tiene 50 millones de acciones en circulación, 10 millones vendidas en corto, y un volumen medio diario de 1 millón. XYZ tiene un interés en corto del 20% y un SIR de 10, ambos bastante altos (sugiriendo que la cobertura podría ser difícil).
XYZ cae durante días o semanas, fomentando aún más ventas en corto. Una mañana antes de la apertura, anuncian un gran cliente que aumentará mucho los ingresos trimestrales. XYZ abre con gap al alza, reduciendo ganancias de vendedores en corto o aumentando pérdidas. Algunos quieren salir a mejor precio y esperan a cubrir, mientras otros salen agresivamente. Esta cobertura desordenada fuerza a XYZ a subir en un bucle de retroalimentación que continúa hasta agotar el short squeeze, mientras los vendedores que esperaban una reversión favorable incurren en pérdidas aún mayores.
-
Venta en Corto Desnuda (Naked Shorting): Riesgos, Regulaciones y Restricciones en EE. UU.
La venta en corto desnuda (naked shorting) es la práctica de vender en corto una acción u otro valor negociable sin antes pedir prestadas las acciones para venderlas o acordar pedirlas prestadas. La v
-
Cobertura de Cortos (Short Covering): Guía Completa para Inversores
El short covering (o compra para cubrir) es la operación de recomprar valores prestados para cerrar una posición corta en el mercado. Es el paso final e inevitable de toda venta en corto (short sellin
Artículos Destacados
- Estrategia de cobertura corta: proteger las inversiones frente a las caídas de precios
- Sesgo Corto Dedicado: Estrategia de Fondo de Cobertura Explicada
- Venta en Corto Explicada: Guía Completa
- Entendiendo las Redadas Bajistas (Bear Raids): Manipulación Ilegal de Acciones
- Interés corto: guía para inversores
- Short squeeze: qué es y cómo afecta al mercado
- Short covering: qué es y cómo se usa
- Estrategias con ETFs Inversos: Ganar en Caídas de Mercado
- Long Straddle vs. Short Straddle: Estrategias con Opciones
-
 Préstamos a corto plazo: Definición, usos y reembolso
Un préstamo a corto plazo es un tipo de préstamo que se obtiene para apoyar una necesidad temporal de capital personal o empresarial. Al ser un tipo de crédito, implica devolver el importe principal c...
-
 Acciones Difíciles de Pedir Prestadas (Hard-to-Borrow): Guía Completa
La lista de valores difíciles de pedir prestados (hard-to-borrow list) es un registro de valores que las firmas de corretaje no pueden o no quieren prestar a sus clientes para venta en corto (short se...