
Fondos de Crecimiento e Ingresos: Guía Completa
¿Qué es un Fondo de Crecimiento e Ingresos?
Un fondo de crecimiento e ingresos es una clase de fondo mutuo o fondo cotizado (ETF) que tiene una estrategia dual de tanto apreciación de capital (crecimiento) como ingresos corrientes generados mediante pagos de dividendos o intereses. Un fondo de crecimiento e ingresos puede invertir solo en renta variable o en una combinación de acciones, bonos, fideicomisos de inversión inmobiliaria (REIT) y otros valores.
Un fondo de crecimiento e ingresos es un tipo de fondo blend (mezcla), que invierte en acciones tanto de crecimiento como de valor.
Puntos Clave
- Un fondo de crecimiento e ingresos es una estrategia de fondo mutuo o ETF que busca una rentabilidad total para los inversores incluyendo plusvalías e ingresos corrientes.
- El objetivo de un fondo de crecimiento e ingresos es crear una cartera diversificada que aproveche el potencial de plusvalías del segmento de crecimiento y los ingresos por dividendos y estabilidad del segmento de valor.
- Como estos fondos vienen en muchas configuraciones, los inversores deben investigar cada estrategia potencial de fondo y usar una style box (cuadro de estilo) para una categorización más fácil.
Entender los Fondos de Crecimiento e Ingresos
Los fondos de crecimiento e ingresos son populares entre inversores con apetitos moderados (pero no excesivos) por el riesgo, el siempre popular "inversor equilibrado". Aunque los rendimientos típicamente se rezagan a los de fondos de crecimiento puro, a veces las acciones de alto rendimiento se vuelven favoritas en los mercados de acciones, llevando a los fondos de crecimiento e ingresos a un rendimiento superior. La estabilidad de estos fondos aparece más atractiva cuando la economía en general parece debilitarse.
Crecimiento y Horizontes Temporales
Los inversores en carteras de crecimiento e ingresos favorecen la estabilidad sin renunciar a rendimientos que superen la inflación. Dependiendo de la tolerancia al riesgo, un objetivo de inversión equilibrado es adoptado por individuos que o bien huyen de la volatilidad completamente o reducen objetivos de crecimiento a medida que se acerca la jubilación. Al planificar estrategias de inversión, la edad del inversor es vital para determinar la asignación de activos y la tolerancia al riesgo. Un inversor de 25 años que entra en la fuerza laboral tiene un horizonte temporal más largo que un jubilado de 70 años. Los asesores de inversión sugieren que, independientemente de la edad, la exposición a renta variable es necesaria para cualquier cartera.
Sin embargo, el porcentaje de exposición a renta variable cambia a medida que los horizontes temporales se acortan. Una regla práctica entre profesionales financieros sostiene que las asignaciones de crecimiento disminuyen a medida que el inversor envejece. Si los individuos restan su edad de 100, el resto representa el porcentaje de acciones que deberían mantener, con el balance en bonos y efectivo menos volátiles.
Los inversores pueden seleccionar entre numerosos fondos que cumplen objetivos equilibrados. Carteras como el John Hancock Balanced Fund ("SVBAX") ejemplifican baja volatilidad con una rentabilidad anual promedio del 5,49 % a 10 años hasta el 31 de diciembre de 2018, quedándose corto del índice S&P 500, que retornó un 8,5 % en el mismo período.
Ingresos y Necesidades de Jubilación
El objetivo de inversión de un jubilado implica necesidades de ingresos, un escenario en el que los salarios son reemplazados por ahorros personales e ingresos por dividendos e intereses. Los asesores financieros recomiendan que los jubilados reemplacen el 75 % de los salarios laborales con valores productores de ingresos como bonos y acciones de gran capitalización que pagan dividendos.
Un fondo equilibrado mantiene una asignación considerable de bonos corporativos y gubernamentales ofreciendo pagos de intereses semestrales mientras busca preservar el capital. La naturaleza menos volátil de los bonos del Tesoro de EE. UU. y bonos de grado de inversión se combinan con el potencial de crecimiento de las acciones, proporcionando ingresos y una potencial tasa de apreciación para combatir el alza de precios de bienes y servicios asegurando que un individuo no sobreviva a sus ahorros de jubilación. Los fondos de crecimiento e ingresos cumplen ambos objetivos bajo un solo valor.
Ejemplos de Fondos de Crecimiento e Ingresos
El Dodge and Cox Balanced Fund ("DODBX") logró una rentabilidad promedio anual a cinco años del 16,3 % y un rendimiento a 12 meses del 1,94 % a 31 de diciembre de 2018, una medida que supera el crecimiento del 15,79 % del S&P 500. Sin embargo, su rendimiento cayó por debajo del rendimiento del Tesoro a 10 años, que terminó el año alrededor del 2,409 %. Así, los fondos de crecimiento e ingresos cumplen objetivos duales de inversión bajo un mismo techo en ciertas circunstancias, como cuando los tipos de interés son bajos.
Aunque tienen el mismo objetivo de crecimiento e ingresos, los inversores deben ser conscientes de que, al igual que otros tipos de fondos mutuos, cada fondo tendrá un sesgo en su estrategia de inversión. Por ejemplo, el Dodge & Cox Balanced Fund se inclina hacia acciones de valor, buscando valores que parezcan infravalorados por el mercado. Otros fondos pueden destacar el lado de crecimiento o ingresos de la ecuación, o tener mayor exposición a bonos. También, aunque estos fondos se consideran una categoría de baja volatilidad, algunos tienen más que otros. Por ejemplo, el Vanguard Growth and Income Fund Investor Shares ("VQNPX") lista un riesgo clave como volatilidad debido a su exposición total al mercado de acciones.
-
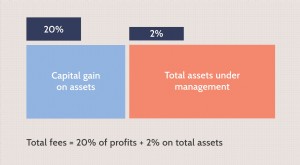
Entendiendo la Estructura de Comisiones "2 y 20" en Fondos de Cobertura
¿Qué es Dos y Veinte? Dos y veinte (o 2 y 20) es un acuerdo de comisiones estándar en la industria de los fondos de cobertura y también común en capital riesgo y capital privado. Las sociedades gestor
-

Fondos de Ingresos: Guía Completa para Inversiones de Renta Actual
Un fondo de ingresos es un vehículo de inversión similar a un fondo de inversión o un ETF (fondo cotizado) que prioriza la renta actual frente a la ganancia de capital o apreciación. El término renta
Artículos Destacados
- Fondos Mutuos de Acciones de Crecimiento: Guía para Inversores
- Fondos Mutuos de Crecimiento Agresivo: Riesgos y Recompensas — Visión Equilibrada
- Fondos de Renta Variable: Invirtiendo en Acciones para el Crecimiento
- Fondos de Inversión: Ventajas e Inconvenientes - Análisis Completo
- Fondos de Renta Fija (Fixed Income Funds): Rentas Periódicas y Seguridad
- Fondos de Crecimiento: Ventajas e Inconvenientes para el Inversor
- Fondos de Renta (Income Funds): Ingresos Periódicos para Jubilados y Conservadores
- Rentabilidad de Cartera e Implicaciones Fiscales: Guía Completa
- Fondos de Crecimiento e Ingresos (Growth & Income): Enfoque Equilibrado de Inversión
-
 Ingreso residual: ventajas y desventajas | Hacia la libertad financiera
La mayoría de los trabajadores ganan ingresos realizando tareas y recibiendo una compensación de un empleador o de un cliente que paga por servicios. El ingreso ganado es la compensación obtenida medi...
-
Entendiendo las Comisiones y Gastos de Fondos Adquiridos (AFFE) en Fondos de Inversión
¿Qué son las Comisiones y Gastos de Fondos Adquiridos (AFFE)? Las comisiones y gastos de fondos adquiridos (AFFE) son una línea en el folleto de un fondo multi-gestor o fondo de fondos (FOF) que muest...