
Europa: un centro estratégico para los gestores de fondos estadounidenses
Establecer un fondo en Europa puede parecer complejo. En el primer evento de nuestra serie Private Fund Industry Live, nuestro panel de expertos descifró el entorno europeo de fondos y ofreció sus puntos de vista.
Los gestores estadounidenses de fondos de capital privado están llegando a Europa como medio para expandirse globalmente. Algunos ven una estructura de fondo europea no solo como una forma de acceder a inversores de Europa, sino también como una manera de desplegar sus estrategias de inversión en todo el mundo, según Gilles Dusemon, socio de Arendt & Medernach.
En su intervención en el panel del primero de nuestros eventos Private Fund Industry Live, Gilles dijo: "Lo que hemos visto en los últimos años es que muchos [gestores estadounidenses] van a Europa para desplegar sus estrategias de inversión globalmente. Ven Europa como un billete global". Dijo que se había vuelto más fácil atraer a inversores globales hacia un vehículo de fondo europeo que hacia uno offshore. "La regulación antes se veía como algo que evitar; ahora se ve como un impulsor de un producto bueno, seguro y sólido", añadió.
Luxemburgo e Irlanda, las puertas de entrada de los gestores estadounidenses al entorno europeo de fondos
El panorama regulatorio de la UE puede parecer difícil de navegar. Es posible que los gestores no pertenecientes a la UE lleguen a los inversores europeos sin crear una estructura de fondo europea. Esta opción implica cumplir con el Régimen Nacional de Colocación Privada (National Private Placement Regime), de conformidad con el artículo 42 de la Directiva de los gestores de fondos de inversión alternativos (AIFMD). Pero existe una limitación regulatoria sobre hasta dónde y dónde se puede llegar por esta vía.
Si un gestor decide que esta no es la opción adecuada y quiere establecer un fondo europeo, debe decidir dónde domiciliarlo. Luxemburgo e Irlanda son las principales jurisdicciones de entrada, con méritos equivalentes, según Gilles. Dijo que la elección de cuál escoger estaría influida por dónde se encuentren los inversores, así como por factores culturales, legales y técnicos. Ambos pueden considerarse centros clave para la gestión y administración de fondos de gestores de fuera de Europa. Un gestor también necesita decidir si la estructura europea será un fondo subordinado (feeder) del fondo insignia estadounidense o un fondo paralelo.
Gilles dijo: "Es importante saber que si opta por un fondo feeder, no se beneficiará del régimen de pasaporte que existe en Europa. Si opta por un fondo paralelo, puede obtener plenos derechos de pasaporte bajo el marco de la AIFMD, pero eso también significa que está entrando plenamente en el entorno regulatorio europeo". Un fondo paralelo también exigirá al gestor nombrar a un AIFM autorizado, que puede activar el pasaporte de comercialización para proporcionar acceso a la UE con el fin de captar fondos.
Qué buscar en un AIFM externo
Muchos gestores estadounidenses que llegan a Europa dependen de un AIFM externo para cumplir sus requisitos regulatorios. Hay una serie de factores importantes que sopesar a la hora de decidir cuál contratar, según David Sarfas, director de Capital Privado de Intertrust Group, que también participó en el panel. Dijo: "Hay que hacer la debida diligencia adecuada sobre la firma que va a prestar los servicios de AIFM externo. Conocer al equipo que va a realizar el trabajo es probablemente muy importante". Dijo que los gestores también necesitan entender cómo opera el equipo, su interpretación de las normas y regulaciones locales, y su experiencia en la clase de activo del fondo que se está creando. Añadió: "Un AIFM que opere dentro de la misma clase de activo podrá guiar y ayudar al fondo en lugar de descubrirlo junto con el fondo".
¿Cuáles son las opciones de estructuración de fondos en Europa?
El tipo de estructura de fondo dependerá del tipo de inversor al que se dirija el gestor. Gilles dijo: "Existe una caja de herramientas completa de soluciones de estructuración en ambas jurisdicciones que le permitirá elegir la entidad y el régimen de fondo adecuados en función de los inversores y el mercado objetivo". Por ejemplo, en Luxemburgo, en el lado regulado existe el SIF (Fondo de Inversión Especializado) y el SICAR (Sociedad de Inversión en Capital Riesgo). En el lado no regulado está el Fondo de Inversión Alternativo Reservado (RAIF) o la sociedad limitada especial (SLP). Gilles dijo: "Se necesitan soluciones diferentes para distintos tipos de inversores, y por eso estas estructuras de fondos se han desarrollado con el tiempo. Significa que los gestores pueden elegir la estructura legal más adecuada, más flexible y fiscalmente óptima para acomodar a distintos tipos de inversores".
Actualización de la legislación irlandesa sobre ILP
En febrero de este año se realizaron los tan esperados cambios en la legislación irlandesa sobre la Sociedad Limitada de Inversión (ILP). Niamh Ryan, socia de Simmons & Simmons, dijo: "Tenía 25 años, así que necesitaba modernizarse. Realmente necesitábamos un vehículo de sociedad apto para su propósito". En coincidencia con las enmiendas a la legislación de la ILP, el Banco Central de Irlanda también actualizó sus normas para los fondos de capital cerrado, permitiéndoles utilizar el tipo de condiciones de private equity que esperan inversores y gestores. Niamh dijo: "La actualización de la legislación de la ILP fue significativa; pero lo que realmente fue importante fue la actualización por parte del Banco Central de Irlanda de las normas para los fondos de capital cerrado, que se emitió al mismo tiempo que la actualización de la ILP, para que pudiéramos asegurar que hubiera un vehículo de sociedad que funcionara, especialmente para los activos de tipo private equity y para esos gestores". Si bien existe una amplia gama de soluciones de estructuración para satisfacer las necesidades de cada gestor en Europa, la consideración más importante al establecer un fondo es el inversor final, dijo Niamh: "Tiene poco sentido gastar tiempo y dinero en crear un vehículo en Europa, o en crear un vehículo que se intenta vender globalmente, si el inversor no puede invertir en él, ya sea por sus propias razones regulatorias, o porque el vehículo no funciona desde una perspectiva fiscal o simplemente porque no quieren invertir en él. En última instancia, todos los caminos llevan de vuelta al inversor".
Se espera que crezca el mercado de private equity
El atractivo de los gestores estadounidenses por las jurisdicciones europeas bien reguladas, como Luxemburgo e Irlanda, se produce en un contexto de expectativas de crecimiento del mercado de capital privado. Para finales de 2025, se espera que los activos de private equity bajo gestión se dupliquen con creces, hasta los 9,11 billones de dólares desde los 4,41 billones de 2020, según Preqin. David Sarfas dijo: "El panorama en Europa es muy vibrante en términos de transacciones y también en términos de estructura e inversores. Así que si los fondos estadounidenses quieren venir a captar capital de un nuevo grupo de inversores, es claramente un destino preferido hoy en día".
¿Por qué Intertrust Group?
- Equipo de desarrollo interno para crear software de vanguardia para los clientes.
- Una red global de expertos locales para navegar por las regulaciones locales.
- Soluciones diseñadas para satisfacer necesidades específicas del cliente.
- Capacidad y trayectoria para entregar soluciones con rapidez.
- Asistencia y coordinación en la creación de fondos; registro y pasaporte; gestión de carteras; legal y cumplimiento; presentación de informes.
-
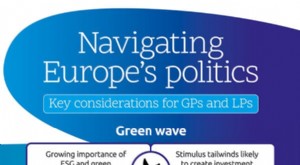
Navegando el Panorama Político Europeo para Configuración de Fondos: Consideraciones Clave
Hay varios temas políticos que vale la pena seguir de cerca como gestor de fondos de EE. UU. viniendo a Europa. Tres que probablemente resulten clave en el futuro próximo son la agenda verde, el Brexi
-
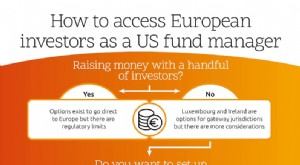
Acceder a inversores europeos: guía para gestores de fondos estadounidenses
Existe toda una caja de herramientas de estructuras y vehículos de fondos entre los que elegir si usted es un gestor de fondos estadounidense que busca captar capital en Europa. Pero primero tiene una
Artículos Destacados
- Análisis del fondo BCSVX: Superación en small caps internacionales
- Sesgo Político en Fondos Mutuos: Impacto en sus Inversiones
- Los Mejores Gestores de Fondos: Lecciones de las Leyendas de la Inversión
- Fondos "Manager of Managers": Diversificación por Especialistas — Estructura y Ventajas
- Fondos Globales: Diversifica tu Cartera con Exposición Mundial
- Navegando el Pensamiento de Grupo en la Gestión de Fondos: Retos y Estrategias
- Errores Comunes de Gestores de Fondos de Inversión y Qué Vigilar
- Exigencias de datos ESG: implicaciones para gestores de hedge funds
- ADGM: la jurisdicción líder para gestores de fondos, un centro en crecimiento
-
 T. Rowe Price Global Allocation (RPGAX): Una estrategia de inversión núcleo
Cortesía de T. Rowe PriceConstruir una cartera diversificada es pan comido con un fondo de asignación global. Estos fondos, incluyendo T. Rowe Price Global Allocation (RPGAX), invierten en una mezcla ...
-
 Entender las Estrategias de los Gestores de Fondos: Guía Completa
Los criterios que usan los gestores de fondos mutuos para seleccionar sus activos varían ampliamente según el gestor individual. Así que al elegir un fondo, debes mirar de cerca el estilo de inversión...