
Acciones Energéticas: Una Década de Infravaloración y Perspectivas Futuras

Chain45154
Si el sector energético le tentó a invertir hace 10 años, le habría ido mejor poniendo el efectivo bajo el colchón. El índice MSCI USA IMI Energy perdió un promedio del 0,2 % anual en la última década. Eso se compara con una rentabilidad anual del 8,5 % para el índice general del mercado accionario de EE. UU. de MSCI. Y las acciones energéticas fueron un tercio más volátiles que el mercado en general. Alto riesgo, baja recompensa —no es una gran fórmula para los inversores. (Precios y rentabilidades a 18 de mayo.)
Pero las acciones energéticas que han rendido mal en años recientes han comenzado a repuntar y representan buenas oportunidades. No se vuelva loco, pero compre algunas. Para gran parte del sector, los valores de las acciones están estrechamente ligados a los precios del petróleo y el gas, y últimamente estos han estado subiendo.
La montaña rusa del petróleo. En la última década, el precio del petróleo ha estado fluctuando. Considere el crudo Brent, usado como referencia para cerca de dos tercios de los contratos globales (la otra referencia popular es West Texas Intermediate, o WTI). El Brent, que proviene de campos petrolíferos en el Mar del Norte, es petróleo que tiene características ligeras y dulces (baja densidad y bajo azufre) que lo hacen relativamente fácil de refinar. En el pico del auge económico global en el verano de 2008, un barril (42 galones) de Brent alcanzó un poco más de 140 $. Cuando golpeó la recesión, el Brent cayó a 34 $. El Brent nunca ha vuelto a sus alturas previas a la recesión, pero estaba de nuevo por encima de 100 $ a principios de 2011. Otros bruscos descensos y subidas han seguido, y hoy está en torno a 79 $.
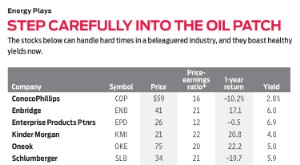
¿Por qué la volatilidad? La demanda ha rebotado mientras el crecimiento económico global ha menguado y crecido. La tasa de crecimiento de China cayó bruscamente de 2010 a 2015 y desde entonces se ha estabilizado en torno al 7 %. El crecimiento de EE. UU. y Europa ha aumentado, pero nadie sabe cuánto durará la expansión. Además, la nueva tecnología ha impulsado la oferta porque es más fácil extraer tanto petróleo como gas —mediante perforación horizontal y fracking— con EE. UU. liderando el camino. En 2017, EE. UU. fue el mayor productor mundial de petróleo. Finalmente, la decisión del presidente Trump de salir del tratado nuclear con Irán, el quinto productor mundial de petróleo el año pasado, podría reducir la producción de Irán. Para ver los efectos de estas fuerzas en los precios de las acciones energéticas, considere una empresa como Schlumberger (símbolo SLB, 74 $), el proveedor con sede en Houston de amplios servicios para empresas de exploración de petróleo y gas. (Las acciones que me gustan están en negrita). Schlumberger, con una capitalización de mercado (precio por acciones en circulación) de 103.000 millones $, es la tercera empresa energética estadounidense más valiosa de cualquier tipo, y su acción es un buen indicador de la salud de la industria energética en general.
Cuando los precios del petróleo y gas bajan y las perspectivas son sombrías, la perforación se desacelera sustancialmente. Un perforador puede cerrar plataformas, y las empresas de servicios petroleros sufren en consecuencia. A medida que los precios del crudo subieron bruscamente en 2014, la acción de Schlumberger se disparó a un récord de 118 $. Los precios del petróleo luego colapsaron, y Schlumberger cayó también —hasta 61 $ el pasado noviembre. Más recientemente, la acción ha repuntado, aunque no mucho. En mayo cotizaba un 37 % por debajo de su máximo de cuatro años atrás.
Las empresas de exploración y producción (E&P) de petróleo y gas, que encuentran y extraen el petróleo y gas, han seguido un patrón similar —aunque, para muchas, la volatilidad ha sido aún más extrema. Las acciones de Oasis Petroleum (OAS, 13 $) —un productor de petróleo y gas con recursos en Montana, Dakota del Norte y Texas— saltaron un 51 % en solo un mes tras un aumento de producción en el primer trimestre y un pico en el precio promedio del petróleo vendido. Aun así, la acción está un 77 % por debajo de su máximo de 2014.
Un tercer tipo de empresa energética, más diversificada —con operaciones upstream (exploración y producción), midstream (transporte) y downstream (refino y venta a consumidores)— tiende a ser menos volátil. Cuando los precios del petróleo caen, también lo hacen los beneficios upstream, pero los beneficios downstream pueden subir al aumentar la demanda de gasolina más barata por parte de los consumidores. Ejemplos de estas empresas energéticas integradas son ExxonMobil (XOM, 81 $) y Chevron (CVX, 128 $), las dos mayores firmas del sector.
Adivinar el precio futuro del petróleo es difícil, pero la gente lo intenta. Goldman Sachs ve el Brent tocando techo en 83 $ a finales de julio, luego cayendo a 75 $ —un gran aumento desde los 45 $ de mediados de 2017. Una mejor pregunta es si las acciones energéticas están valoradas apropiadamente. En general, parecen infravaloradas porque los aumentos en los precios de las acciones no han alcanzado a los aumentos en los precios del Brent.

K7-GLASSMAN.indd
Getty Images
Si no tiene energía en su cartera, este es un buen momento para comprar —y mantener— el sector. La energía representa actualmente el 6 % del índice S&P 500, y eso es aproximadamente cuánto debería poseer usted también.
Mejores formas de comprar. Los fondos cotizados (ETF) o fondos de inversión sectoriales son las formas más seguras de invertir. Un problema con la mayoría de ETFs basados en índices es que están demasiado ponderados hacia Exxon y Chevron. Una buena alternativa es SPDR S&P Oil & Gas Exploration & Production (XOP, 43 $), que tiene 69 acciones E&P ponderadas aproximadamente por igual, sin ninguna superando el 3 % de activos. También me gusta Fidelity Select Energy (FSENX), un fondo gestionado que tiene un 8 % en Chevron pero también un 7 % en EOG Resources (EOG, 126 $), una gran empresa E&P global, y un 5 % en Diamondback Energy (FANG, 135 $), un productor estadounidense muy exitoso. (La acción de Diamondback ha rendido un 32,6 % en los últimos 12 meses, mientras que la acción E&P promedio ha rendido un 27,7 %.) El inconveniente del fondo Fidelity es un ratio de gastos del 0,79 %, comparado con el 0,35 % del SPDR.
Otra forma de invertir es a través de una sociedad limitada maestra (MLP). Las participaciones de MLP, o unidades, cotizan como acciones, pero al igual que los fideicomisos de inversión inmobiliaria (REITs), las MLP no pagan impuestos corporativos y en su lugar transfieren la responsabilidad directamente a los tenedores de unidades. Las MLP generalmente hacen distribuciones de buen tamaño, consistentes tanto en devoluciones de capital como en ganancias, de forma regular a los tenedores de unidades —aunque, por supuesto, los pagos no están garantizados.
Las MLP también generan molestos formularios fiscales K-1 para presentar cada año. Pero eso no es un problema con un ETF popular llamado Alerian MLP (AMLP, 10 $). Tiene participaciones de 26 MLP de infraestructura energética separadas, incluyendo Magellan Midstream Partners (MMP, 69 $), que posee la red de oleoductos más larga del país, y Enterprise Products Partners (EPD, 28 $), un favorito mío desde hace tiempo.
Alerian MLP ha rendido por debajo de otras acciones energéticas últimamente por dos razones: Primero, como una apuesta de infraestructura a largo plazo, su precio no está tan ligado a movimientos a corto plazo en el precio del petróleo (cuya dirección recientemente, por supuesto, ha sido al alza), y segundo, la nueva ley fiscal fue más útil para corporaciones convencionales que para MLP. Pero espero que el ETF se recupere, y es una buena elección a largo plazo. El rendimiento actual es un enorme 8,0 %.
No, no mencioné inversiones en energías renovables, como solar y eólica. El petróleo y gas representan el 63 % de todo el consumo energético de EE. UU. Eso cambiará, pero no por un tiempo.
-
Construye una Cartera de Inversión Ganadora: Guía Paso a Paso
¿Qué es una cartera de inversión? En finanzas, una cartera de inversión es un término que se refiere a una colección de tus activos. Una cartera puede incluir valores como acciones, bonos, fondos mutu
-
Diversificación de cartera: Por qué y cómo construir una estrategia de inversión resiliente
¿Qué tan diversificada está su cartera? Si no está seguro, no está solo. Según una encuesta de 2019 publicada por CNBC, solo el 42 % de los inversores actuales se asegura activamente de que su cartera
Artículos Destacados
- Recuperar la cartera de jubilación: cómo navegar la volatilidad del mercado
- Acciones Solares: Invertir en el Futuro de la Energía Limpia
- Movimiento "sober-curious": invertir en bebidas sin alcohol
- Acciones de Halloween: posibles oportunidades de inversión en medio de la incertidumbre del mercado
- Protege tus Inversiones: Entendiendo las Coberturas contra la Inflación
- Rebalanceo de Fondos Mutuos: Guía para Mantener el Equilibrio de la Cartera
- Fondos Globales: Diversifica tu Cartera con Exposición Mundial
- Penny Stocks: Entender los Riesgos y las Potenciales Recompensas
- Construcción y Mantenimiento de un Portafolio de Inversión Equilibrado y Saludable
-
 Acciones Energéticas: Oportunidad o Corrección Atrasada?
Los cazadores de valor, que compran lo que otros inversores rechazan, enfrentan una decisión difícil estos días. Aunque el resto del mercado ha estado surgiendo, las acciones energéticas se han desplo...
-
 Desbloquea Ingresos Pasivos: Invirtiendo en Acciones que Pagan Dividendos
Invertir en bolsa ya es un gran paso. Pero si estás listo para dar un salto y ganar un extra más allá de las plusvalías, quizás sea hora de probar acciones que pagan dividendos. ¿Qué Son las Acciones ...