
Navegar la incertidumbre del mercado: estrategias para inversiones de ingresos
A medida que 2018 llega a su fin, imagino que te has resignado a rendimientos negativos en la mayoría de tus bonos y que quizá te disgusta que ganadores perennes como los fondos de inversión inmobiliaria, las acciones de servicios públicos y las acciones preferentes estén estancados. Es comprensible. Pero mantengo que en gran medida conviene mantener estas posiciones e ignorar las estridentes advertencias sobre un mercado bajista acechante, una recesión estadounidense en ciernes y el caos global.
Me niego a calificar de terrible o incluso significativo una pérdida de, digamos, 1,2% en las preferentes de JPMorgan o del 1,5% en las acciones de American Electric Power, porque se te ha pagado bien durante años y puedes esperar que los intereses y dividendos futuros lleguen íntegros y a tiempo. La escasez de impagos, quiebras y recortes de dividendos es lo que separa la volatilidad de 2018 de las pérdidas devastadoras del pasado.
Además, no me asustan los eventos globales, como la reciente caída del mercado de bonos italiano o la elección de un presidente populista impredecible en Brasil. En los últimos años, la crisis de deuda soberana griega, el Brexit y el "taper tantrum" que elevó los rendimientos de los bonos después de que la Reserva Federal decidiera reducir su programa de compra de bonos pasaron sin dañar mucho las carteras. Más de unas pocas inversiones consolidadas de ingresos y crecimiento con atributos únicos, un nicho especialmente oportuno o una ventaja tecnológica pueden prolongar los buenos rendimientos de 2018, pese a los mayores rendimientos del Tesoro o a la posibilidad de que una economía de mercado emergente en dificultades quiebre. Asegura tu posición en sectores sólidos, selecciona buenos nombres dentro de cada uno, y te irá bien.
Ir a contracorriente de una tendencia caótica. Los siguientes cinco destacados se benefician de un fuerte crecimiento económico y de deuda a tasa fija barata que no necesita refinanciarse de inmediato. A veces son caros de comprar, pero en las categorías de mayor rendimiento a menudo obtienes lo que pagas. Además, nada de lo que ha ocurrido este año o que se cierne sobre 2019 debería amenazar a estos pesos pesados.
Si aprecias el poder de pedir prestado a tasas fijas bajas y prestar a tasas variables altas, te gustará la empresa de finanzas especializadas Ares Capital (ARCC, precio 16 dólares, rendimiento 9,5%). En Ares, el 91% del crédito que extiende a 346 empresas es de tasa flotante, más del 70% está garantizado, y gran parte paga a Ares más del 10%. Más de la mitad de los propios préstamos de Ares son a tasa fija, y el costo de crédito de toda la empresa es de apenas 4,1%. Los impagos y otras pérdidas son inferiores al 1%.
Exelon (EXC, 43 dólares, 3,2%) está recuperando el tiempo perdido. Han pasado cinco años desde que el precio de las acciones de la utility se desplomó un 50% (ya se ha recuperado con creces), y sin embargo algunos analistas aún dudan en darle el respeto que merece. No digo que evites o te deshagas de otras utilities, solo señalo que Exelon ha sido excepcional últimamente.
Lamar Advertising (LAMR, 72 dólares, 5,1%) es un fondo de inversión inmobiliaria que pretende acelerar su exitosísima conversión de vallas publicitarias de carretera de carteles estáticos a paneles de mensajes digitales, un modelo de negocio que ella misma pionera.
No puedo elogiar lo suficiente a Magellan Midstream Partners (MMP, 64 dólares, 5,9%), una enorme operación de gasoductos que transporta gasolina y otros productos refinados. Esta empresa tipo peaje no se beneficia directamente de los precios más altos del petróleo, pero sus acciones sí, porque cuando el petróleo se encarece, los inversores acuden en masa a fondos amplios relacionados con la energía que incluyen una posición en Magellan.
La calidad no es barata. Así que no me disuaden las altas primas que las acciones de los fondos cerrados de crédito diversificados de Pimco cobran sobre el valor liquidativo de los valores de las carteras de los fondos. El Pimco Corporate & Income Strategy Fund (PCN, 17 dólares, 7,8%) cotiza un 19% por encima de su NAV, así que quizá deberías esperar hasta que la prima se reduzca más cerca del 12%. Pero el precio de la acción es estable, los ingresos netos de inversión cubren las distribuciones (o se acercan), y la gestión de la cartera es espléndida.
-
Estrategias fiscales: reduce tu ingreso imponible y mejora tu futuro financiero
Reducir tu ingreso imponible no significa ganar menos, sino pagar impuestos sobre una base menor gracias a aportaciones y deducciones permitidas. Muchas personas no lo aprovechan porque creen que no p
-
Alquiler demasiado alto: estrategias para recuperar la estabilidad financiera
Gastar demasiado en alquiler puede ponerte en una situación delicada. Esto es lo que puedes hacer si tu vivienda se lleva un pellizco excesivo de tu sueldo. Para mantener tus finanzas equilibradas, l
Artículos Destacados
- Múltiples IRAs: ¿Puede Abrir Más de Una?
- Las 10 mejores inversiones de alta rentabilidad para 2024
- Maximiza los ingresos de tus inversiones: 3 estrategias probadas
- Genera ingresos con inversiones: asegura tu jubilación
- Entendiendo el Ingreso Devengado: Definición y Ejemplos
- Entendiendo el Ingreso de Cartera: Tipos y Fuentes
- Entendiendo el Ingreso de Capital: ¿Qué Son los Dividendos?
- Inversión en Renta Actual: Guía para Jubilados y Perfiles Conservadores
- Fondos Cerrados: Introducción a las Inversiones de Capital Fijo
-
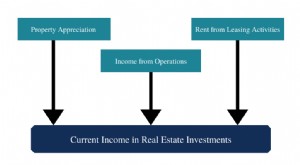 Inversiones inmobiliarias para generar ingresos corrientes
La estrategia de ingreso corriente busca generar flujos de efectivo regulares a través de inversiones que distribuyen rentas, dividendos o intereses. En el sector inmobiliario, este objetivo puede alc...
-
 La revolución de las acciones fraccionadas: Wall Street al alcance de cinco dólares
Mi primer empleo en Wall Street fue en el Chicago Board Options Exchange a principios de los años ochenta, justo antes del inicio del gran mercado alcista. Cuarenta años después, nunca había visto tan...