
Límites de tiempo para disputas de tarjetas de crédito: Tus derechos bajo la Ley de Facturación Justa
Los errores en facturación de tarjetas ocurren y pueden corregirse si se atienden a tiempo. La Ley de Facturación Justa (FCBA) da a los consumidores derecho a disputar cargos inexactos y hacerlos corregir. Aplica solo a cuentas revolventes (incluidas tarjetas de tiendas). No cubre préstamos a plazos.
Tipos de cargos disputables
Bajo FCBA: cargos no autorizados (el banco reembolsa todo menos $50), errores en monto, fecha o nombre del comerciante, no recibir producto o recibir algo muy distinto a la descripción. También puedes solicitar explicación por escrito, prueba de compra o aclaración.
Presentar una disputa
Tienes 60 días desde la fecha de envío de la factura con error. La disputa debe ser por escrito y enviada a la dirección de consultas de facturación. La FTC aconseja enviarla por correo certificado con acuse de recibo. Incluye copias de documentos de apoyo. El banco debe acusar recibo en 30 días y resolver en dos ciclos de facturación, máximo 90 días.
Pago
Debes pagar el monto no disputado, incluidos cargos financieros. El acreedor no puede cobrar el monto disputado ni cargos relacionados, pero puede reducir tu crédito disponible por ese monto. Puede reportar la disputa a burós. Según la Ley de Igualdad de Oportunidades Crediticias, no puede denegar crédito a un consumidor calificado por estar disputando un cargo.
Resolución
El acreedor investiga y reporta resultados por escrito. Si el cargo es incorrecto, explicará los pasos para rectificar y debe eliminar todos los cargos financieros, comisiones por mora u otros asociados al monto disputado. Si determina que es correcto, explicará cuánto debes y por qué. Puedes discrepar por escrito dentro de 10 días tras recibir la explicación y solicitar documentos de la investigación. En ese momento, el acreedor puede reportar la cuenta como morosa pero debe indicar que el consumidor discrepa del monto.
-
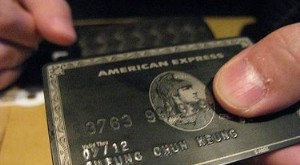
La Tarjeta American Express Centurion: Análisis de la Tarjeta Más Exclusiva del Mundo
La American Express Centurion, conocida como tarjeta negra, es la tarjeta de crédito más exclusiva del mundo. Solo pueden optar a ella quienes gastan más de 250.000 $ al año en su tarjeta American Exp
-
Disputar un Cargo en Tarjeta de Crédito Citibank: Guía Completa
Si encuentras un cargo no reconocido en tu tarjeta de crédito Citibank, tienes varias opciones para disputar la transacción. Puedes llamar a Citibank, entrar a tu cuenta de tarjeta, escribir una carta
Artículos Destacados
- Entender el CVC/CVV: el código de seguridad de su tarjeta de crédito
- Volcados de Tarjetas de Crédito (Credit Card Dumps): Riesgos e Ilegalidad
- Entendiendo el CVN de Tarjetas de Crédito: Qué Es y Por Qué Es Importante
- Tarjeta de crédito sobre el límite: Tarifas, consecuencias y cómo evitarlo
- Entendiendo los códigos R1 e I1 en reportes de crédito: Qué significan
- Entendiendo las Tarjetas de Crédito Platinum: Beneficios y Evolución
- Entender los Cargos Financieros Periódicos en Tarjetas de Crédito
- Entendiendo los Cargos Financieros por Efectivo: Lo que Necesitas Saber
- Deuda Promedio de Tarjetas en EE. UU.: Desglose Detallado
-
 RushCard: Tarjeta de débito Visa prepagada - Características y beneficios
Conceptos básicos de RushCard La RushCard es una tarjeta prepagada que puedes usar en línea y en tiendas que acepten tarjetas de débito Visa. También puedes usarla para pagar facturas y retirar dinero...
-
 Entender el Número de Identificación de tu Tarjeta: Seguridad y Ubicación
Las tarjetas de crédito y débito son comodidades maravillosas pero conllevan riesgos. Una tarjeta perdida o robada, o su número, puede costarte dinero y tiempo. El número de identificación de la tarje...