
Comprender los Seguros: Elementos Clave y Tipos
El seguro es un producto financiero que protege a una parte —ya sea un individuo o una empresa— contra pérdidas o daños imprevistos. Por ejemplo, un propietario puede adquirir un seguro de hogar que le indemnice por daños causados por incendios o tormentas. Existen muchos tipos de pólizas, pero todas comparten elementos básicos fundamentales.
Póliza
Una póliza o contrato de seguro establece todas las condiciones específicas del plan. Es esencial leer y comprender todo lo escrito antes de contratar el seguro para conocer los beneficios y sus limitaciones.
Pérdidas
Una pérdida es el coste del daño infligido a un bien o persona. Si un coche queda totalmente destruido en un accidente, la pérdida equivale al valor total del vehículo. Mientras que «daño» describe el perjuicio a una persona u objeto, «daños y perjuicios» puede referirse a la cantidad de dinero que una parte está legalmente obligada a pagar a otra por el daño causado. Por ejemplo, si usted provoca un accidente de tráfico, puede estar obligado a pagar daños y perjuicios por las pérdidas sufridas por el otro conductor.
Peligros y Riesgo
Todas las pólizas de seguro tratan de indemnizar al asegurado contra peligros. Los peligros son eventos impredecibles que pueden causar daños o pérdidas. Cada peligro conlleva un cierto nivel de riesgo, entendido como la probabilidad de que ocurra. Geico define el riesgo como «la posibilidad de sufrir una pérdida». En el seguro de auto, un peligro común es la colisión con otro vehículo. Al crear una póliza, la aseguradora evalúa el riesgo de los conductores: aquellos con historial limpio suelen considerarse menos riesgosos y pagan primas más bajas.
Prima
La prima es el coste de la póliza de seguro. Las primas se pagan generalmente en un calendario recurrente: mensual, trimestral, semestral o anual.
Franquicias (Deducibles)
La franquicia es la cantidad que el asegurado debe pagar de su bolsillo por las pérdidas y daños antes de que la aseguradora intervenga. Por ejemplo, si su seguro de auto tiene una franquicia de 1.000 $ en colisiones y sufre un golpe que causa 1.250 $ en daños, usted paga los primeros 1.000 $ y la aseguradora cubre los 250 $ restantes. Las franquicias protegen a las aseguradoras de tener que pagar por pequeñas pérdidas. Elegir franquicias más altas suele reducir las primas para el asegurado.
-
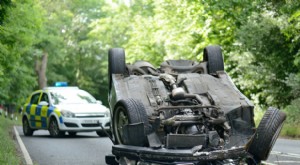
¿Auto declarado pérdida total? Entiende cobertura y pagos del seguro de auto
¿Tienes la cobertura que necesitas para reemplazar tu vehículo si es declarado pérdida total? Aquí te mostramos qué cubre el seguro de auto. (iStock) Casi 7 millones de accidentes de auto ocurren en E
-
Comprender las cuentas IRA y los planes de jubilación laborales: una guía completa
Los planes de jubilación con ventajas fiscales presentan una amplia variedad de opciones, desde aquellos que pueden cubrir a casi cualquier persona hasta los reservados para determinados tipos de empl
Artículos Destacados
- Seguro por daños a computadora: Presentar reclamación y maximizar cobertura
- Cobertura de Coche de Alquiler: Cómo te Ayuda el Seguro cuando tu Coche Está en el Taller
- Seguro de Vida: ¿Es Adecuado para Ti? Guía Completa
- Deducibles vs. copagos: entiende tus costos de atención médica
- Entendiendo el Seguro Parcial: Opciones de Cobertura y Ahorro de Costos
- Seguro Independiente: Guía Completa para Empresas e Individuos
- Seguro Médico Patrocinado por el Empleador: Quién Paga y Costos
- Seguro vs. Garantía: Entender la diferencia
- Seguro de Auto por Kilómetro: Ventajas y Desventajas (2024)
-
 Entender las Distribuciones de HSA: Cómo Acceder a tus Fondos de Cuenta de Ahorros para Salud
Puedes usar una cuenta de ahorros para salud (HSA) para pagar tus gastos médicos y reducir tu carga fiscal. Los fondos en estas cuentas pertenecen al contribuyente, a diferencia de las primas de segur...
-
 Cobertura de Seguro para Labioplastia: Entendiendo sus Opciones
La labioplastia es un tipo de cirugía realizada en la vulva, enfocada en los labios mayores (labios externos) y labios menores (labios internos), los pliegues de piel que rodean la vulva y el conducto...