
Valor en Efectivo vs. Valor de Rescate en Efectivo: Entendiendo el Seguro de Vida
Sus opciones de seguro de vida incluyen elegir entre seguro temporal y permanente. El temporal es menos costoso pero solo da protección. Los planes permanentes ofrecen la característica adicional de acumular valor en efectivo. Puede acceder al efectivo mientras la póliza está vigente, y también puede rescatarla ("cobrarla").
Valor en Efectivo
Al pagar primas en un plan permanente (vida entera, universal, variable), una parte cubre el costo del seguro y comisiones administrativas. El saldo va a un fondo de acumulación que devenga intereses. Puede acceder al efectivo disponible como préstamo a bajo interés o retiro directo, según el tipo de póliza.
Valor de Rescate en Efectivo
El asegurador vende la póliza esperando que pague primas hasta su muerte. Si la rescata antes, el asegurador intentará recuperar parte de su pérdida cobrando una tarifa de rescate, que resta de su valor acumulado. La tarifa depende de cuánto tiempo lleva vigente la póliza. El saldo restante es el valor de rescate en efectivo.
Presencia de Cobertura
La diferencia principal entre valor en efectivo y valor de rescate es que con el primero puede retirar fondos y mantener la cobertura, mientras que el segundo implica la terminación de la póliza. Al retirar del valor en efectivo, no está obligado a devolverlo, aunque cualquier saldo pendiente más intereses se restará del beneficio por fallecimiento a beneficiarios. Si rescata y luego quiere cobertura, pagará prima más alta por su edad avanzada.
Consideraciones Fiscales
Un beneficio de pedir prestado contra el valor en efectivo en vez de rescatar es que, además de mantener el seguro, normalmente no paga impuestos sobre el préstamo. Si rescata, generalmente debe pagar impuestos sobre cualquier monto que supere el total de primas pagadas. Si tuvo la póliza muchos años, el impacto fiscal puede ser significativo.
-
Glosario de Renta Fija: Términos Clave de Bonos y Definiciones
Este glosario cubre los términos esenciales de renta fija que todo analista financiero debe dominar. Corresponde al contenido del curso Fixed Income Fundamentals de CFI. Anualidad (Annuity)
-
Desbloquear la Creación de Valor Sostenible: Más Allá de la Intuición para Ejecutivos
Por Tim Koller, Richard Dobbs y Bill Huyett Los límites de la intuición ejecutiva La mayoría de los ejecutivos han descubierto cómo crear valor para los accionistas a través de la experiencia, la obs
Artículos Destacados
- Depósitos Bancarios vs. Reservas Bancarias: Diferencias Clave
- MoneyGram vs. Western Union: ¿Cuál elegir para enviar dinero?
- Bancos Comerciales vs. Bancos de Inversión: Diferencias Clave Explicadas
- Cheques Simples vs. Duplicados: Entendiendo las Diferencias
- Equidad vs. Ganancia: entendiendo el crecimiento de la inversión
- Rescatar una Póliza de Vida Boston Mutual: Lo que Debe Saber
- Seguro vs. Reaseguro: Diferencias Clave Explicadas
- Cobrar su Seguro de Vida Prudential: Lo Que Debe Saber
- Diferencias Clave entre Quiebra Capítulo 7 y Capítulo 13
-
 Cómo Rescatar una Póliza de Seguro de Vida: Guía Completa
Walt Disney, Ray Kroc y James Cash Penney rescatan famosamente pólizas de seguro de vida para iniciar sus empresas o mantenerlas a flote en tiempos difíciles. Si posee una de estas pólizas, generalmen...
-
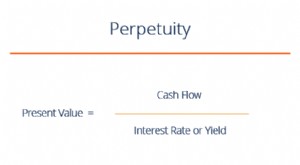 Perpetuidad Explicada: Entendiendo Flujos de Caja Infinitos