
Construir Patrimonio: Guía Sencilla para Hacer Crecer sus Activos Personales
¿Quiere construir activos financieros personales sin tener mucho dinero? Cualquiera puede permitirse construir sus activos con simples pasos financieros.
Cómo Construir Activos Personales
Paso 1: Empiece Temprano, Aunque No Tenga Hijos
Al pensar en futuro y dinero, especialmente los padres, pensamos en el futuro de nuestros hijos: universidad, primer coche, ortodoncia. Debemos empezar a construir activos para financiar esto cuando son pequeños. Pero aunque no tenga hijos, debería tener preocupaciones financieras futuras. Sí, puede tener cuenta de ahorros, pero ¿tiene otros activos? Al pensar en activos, creemos que necesitamos una cartera seria: acciones, propiedades, letras del tesoro, anualidades, IRAs, cuentas del mercado monetario, bonos. Sería genial tener todo eso, pero si no puede permitirse ese nivel, puede construir activos a su medida.
Paso 2: Construya Activos a su Nivel
Construir activos a su nivel significa adquirir lo que quepa en su bolsillo. Soltero o casado, manteniéndose a sí mismo, una familia y un hogar, quizás no pueda invertir en todo lo anterior. Lo que puede hacer es construir activos con el dinero que tiene. Primero, asegúrese de tener cuenta corriente y de ahorros. Esos serán sus principales activos. Consulte a su banco si puede obtener línea de crédito en su cuenta corriente para protección contra descubierto. Configure dos cuentas corrientes: una para hogar (pagar facturas) y otra para uso personal. Dos cuentas de ahorro también: una para ahorrar para compras grandes que llevan tiempo y otra para compras rápidas.
Paso 3: Compre Bonos del Gobierno
Luego, compre bonos gubernamentales. Los más baratos son Bonos Serie EE. Se venden con descuento y se reembolsan a mayor valor. Puede comprarlos en banco, por deducción de nómina u online en (www.savingsbond.gov). Cuestan entre $25 y $5,000. El coste es la mitad de su valor nominal. Los intereses se acumulan en el valor del bono tras un tiempo. Compre un bono cada período de pago e irá muy bien. Muchos padres compran estos bonos para hijos, pero cualquiera puede comprarlos para empezar a construir activos personales sin gran inversión.
Paso 4: Fondos de Inversión y Certificados de Depósito
Los fondos de inversión son buenos para invertir con presupuesto ajustado. Agrupan dinero de miles de inversores. Usted compra unidades (participaciones). Puede tener deducción mínima de $50 mensuales de su cuenta corriente para entrar en un fondo. Mejor que arriesgar dinero en bolsa con presupuesto ajustado. Además, la próxima vez que reciba una prima o reembolso, compre un Certificado de Depósito (CD) de $500. Algunos bancos tienen CDs adicionales a 6 meses que permiten depositar dinero antes de vencer. Buena forma de generar interés extra que al retirar puede reinvertir otros 6 meses y seguir depositando para hacerlo crecer.
Paso 5: Liste sus Activos
Ahora, liste sus activos: dos cuentas corrientes, dos de ahorro, línea de crédito, bonos Serie EE, fondo de inversión y CD. No está mal para alguien con presupuesto ajustado o poco dinero extra. La clave es trabajar con lo que tiene; no importa cuánto invierta, importa en QUÉ lo invierta. Lo principal es empezar a invertir en algo que quepa en su presupuesto. Si no puede invertir en todo lo anterior, consiga una cuenta corriente y una de ahorro, compre un Bono EE y ponga $50 en un fondo de inversión. Empezar pequeño le prepara para inversiones mayores en el futuro.
-
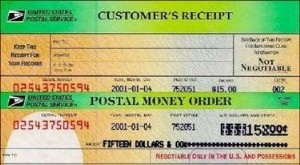
Guía de Órdenes de Pago: Cómo Llenar y Usar una Orden de Pago
Una orden de pago es un papel que actúa como un cheque garantizado. Puede comprarse en bancos, tiendas de comestibles y otros establecimientos. Pregunte en recepción si la tienda vende órdenes de pago
-
Crea tu Plan de Ahorro Personal: Guía Paso a Paso
Los expertos financieros a menudo animan a la gente a pagarse a sí misma primero para crear ahorros. Esto significa que apartas dinero para imprevistos antes de pagar tus otros gastos. Seguir este sim
Artículos Destacados
- Gestiona el estrés financiero: Estrategias prácticas para una mente tranquila
- Entendiendo los activos personales: Guía completa
- Aceptar órdenes de pago: Guía completa para destinatarios
- Cancelación de MoneyGram: Opciones y Cómo Proceder
- Cómo Alisar Billetes Arrugados de Forma Segura: Guía Práctica
- Órdenes de Pago: Guía Completa para Enviar y Recibir
- Crear un Presupuesto Semanal: Guía Sencilla para Gestionar su Dinero
- Ahorro de emergencia: Pasos rápidos para recortar gastos y gestionar finanzas
- Estrategias probadas para crear patrimonio e independencia financiera
-
 Rastrear una Orden de Pago: Métodos y Consejos de Recuperación
Una orden de pago es un documento para pagar, similar a un cheque prepago. Si envía una y quiere saber si fue cobrada o depositada, puede consultar a la entidad emisora. Si se pierde o roba, contacte ...
-
 Encuentre y Reclame su Dinero Olvidado: Guía Completa
Cada año, el fondo de dinero sin reclamar crece, sin que los dueños legítimos lo reclamen. Parte del motivo es que la gente ni sabe que le falta. Cuentas bancarias olvidadas, cajas de seguridad, CDs, ...