
Entender el Valor Contable de la Deuda: Guía Completa
La deuda es un término general para los diversos tipos de acuerdos de préstamo que devengan intereses bajo los cuales una empresa ha tomado fondos prestados, que está contractualmente obligada a devolver junto con los costes de intereses. Los instrumentos de deuda incluyen pagarés, líneas de crédito, hipotecas, deuda de tarjetas de crédito y una amplia variedad de instrumentos financieros que devengan intereses. La deuda se registra como un pasivo en el balance de la empresa, que es un estado financiero que detalla la posición financiera de la empresa. El balance está formateado de modo que los activos se equilibran contra los pasivos y el patrimonio de los accionistas.
Valor contable de la deuda
Para fines contables, la deuda se rastrea utilizando una tabla de amortización. A medida que la empresa realiza sus pagos contractualmente obligados, una parte de cada pago se asigna a la reducción del principal y otra al gasto por intereses. Esto es necesario porque el gasto por intereses es deducible de impuestos. La tabla de amortización detalla esta asignación y muestra los importes pagados, junto con la cantidad actual de principal restante en el préstamo. Este importe —el importe original del préstamo neto de la reducción del principal— es el valor contable de la deuda. El valor contable puede referirse a una deuda específica, o a la deuda neta total reportada en el balance de una empresa.
-
Entender el Valor Contable: Guía para la Valoración de Empresas
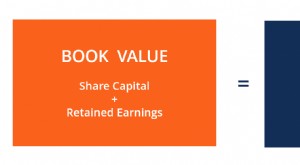
Si resta el saldo de un préstamo de coche del valor de mercado del vehículo, lo que queda es su patrimonio en el coche. El valor contable o intrínseco de una empresa es esencialmente lo mismo: el valo
-
Valor en Libros: Métrica Financiera Clave para Inversionistas
Artículos Destacados
- Repago de Deudas: Definición, Estrategias y Gestión Inteligente
- Entender los préstamos pendientes: qué son y cómo gestionarlos
- Deuda contingente: definición, ejemplos e implicaciones
- Deuda amortizable anticipadamente: definición y funcionamiento
- Valor Contable del Patrimonio Neto: Definición y Cálculo
- EBITDA: Definición, Cálculo y Uso en el Análisis Financiero
- Deuda Subordinada: Definición, Riesgos y Funcionamiento
- Desapalancamiento: entender las estrategias de reducción de deuda
- Valoración: Guía Completa para Entenderla
-
 Valor de Mercado vs. Valor Contable en RRSP: Entendiendo la Diferencia
Un RRSP es un Plan de Ahorro para la Jubilación Registrado, un nuevo tipo de plan de jubilación establecido por el gobierno canadiense para ayudar a los ciudadanos a ahorrar más fácilmente. Aunque hay...
-
 Valor Justo vs. Valor en Libros: Entendiendo la Diferencia
Típicamente, el valor justo es el precio actual por el que un activo podría venderse en el mercado abierto. El valor en libros usualmente representa el precio real que el propietario pagó por el activ...