
Beneficio Neto vs. Flujo de Caja: Entender la Diferencia
Una empresa puede tener un beneficio neto positivo pero un flujo de caja negativo para el mismo año si utiliza el método de devengo (accrual accounting) para registrar ingresos y gastos. Bajo el método de devengo, el beneficio neto puede aumentar por ingresos no monetarios que no afectan al flujo de caja, mientras que el flujo de caja puede disminuir por pagos de efectivo reales que pueden no considerarse deducciones de gastos para el beneficio neto. Como resultado, mientras que ingresos no monetarios suficientes pueden ayudar a lograr un beneficio neto positivo, suficientes pagos de efectivo no considerados gastos pueden llevar a un flujo de caja negativo, todo lo demás siendo igual.
Beneficio Neto
El beneficio neto es una ganancia contable que no se mide por cobros y pagos en efectivo. Las empresas pueden realizar ventas a crédito y no recibir pagos en efectivo de los clientes en ese momento, pero aun así registrar ingresos al calcular el beneficio neto. Mientras tanto, las empresas no registran entradas de efectivo por las ventas. Suponiendo que una empresa pagó en efectivo los gastos incurridos y no tuvo otras entradas de efectivo durante el año, dado que los ingresos superaron a los gastos, la empresa tendría un beneficio neto positivo, pero un flujo de caja negativo para el año.
Aumento de Activos
El flujo de caja del mismo año puede reducirse aún más por otros pagos en efectivo que no se cuentan como gastos incurridos y, por tanto, no reducen el beneficio neto. El efectivo pagado para aumentar ciertos activos operativos durante el año, como la compra de inventario, es una forma de salida de efectivo que, si es lo suficientemente grande, podría reducir el flujo de caja total a negativo. Las empresas también pueden prepagar ciertos gastos para el futuro que se registran como gastos incurridos solo a lo largo del tiempo. Como resultado, mientras que los prepagos completos se deducen para el flujo de caja, solo una parte de ellos, como gasto incurrido del año, se resta para el beneficio neto.
Disminución de Pasivos
Las empresas también realizan pagos en efectivo para reducir pasivos relacionados con la operación, es decir, varias cuentas por pagar. Las cuentas por pagar son el resultado de gastos devengados de períodos anteriores que no se han pagado en efectivo. En el momento de la incurrencia del gasto, el beneficio neto se redujo, mientras que el flujo de caja no se vio afectado. Sin embargo, en el año de pago de una cuenta por pagar pendiente, los pagos en efectivo no tienen impacto en el beneficio neto, pero reducirán el flujo de caja del año. Si grandes cantidades de cuentas por pagar vencen en el mismo año, sus pagos totales en efectivo podrían hacer que el flujo de caja sea negativo.
Flujo de Caja
El flujo de caja total también incluye salidas de efectivo de actividades no operativas, específicamente actividades de inversión y financiación. Las compras de inversiones y la devolución del principal prestado son dos fuentes principales de salidas de efectivo. Mientras que las pérdidas de inversión por ventas de inversiones en actividades de inversión y el gasto por intereses sobre fondos prestados en actividades de financiación son restas para el beneficio neto, el importe de las compras de inversión y el importe de la devolución del principal son restas mayores para calcular el flujo de caja. Cuanto mayor sea la diferencia entre los dos tipos de restas en sus importes relativos, más probable es que el flujo de caja sea negativo y el beneficio neto se mantenga positivo.
-
Metas Anuales Estratégicas: Planificación para un Año Pleno
El nuevo año siempre parece llegar más rápido de lo que pensamos. Pero nunca es demasiado temprano ni demasiado tarde para pensar en tus metas para el año; no hay regla que diga que debes hacer todos
-
Estado de Resultados, Balance General y Flujo de Efectivo: Diferencias Clave Explicadas
Aquí tienes lo que necesitas saber sobre los tres principales estados financieros que emiten las empresas Todas las empresas que cotizan en bolsa están obligadas a publicar tres estados financieros pr
Artículos Destacados
- Normalización de la utilidad neta: guía para valorar una empresa con justicia
- Entendiendo el Estado de Flujos de Efectivo: Ventajas y Desventajas para Inversores
- Dividendos en el estado de flujos de efectivo: Guía para encontrarlos
- Calcular la Tasa de Crecimiento del Flujo de Caja: Guía Sencilla
- Reglas de venta de lavado: reinversión y fiscalidad
- Limitaciones del Estado de Resultados: Qué No Muestra tu Informe de Ganancias y Pérdidas
- Rendimiento por dividendo: por qué nunca puede ser negativo
- Flujo de efectivo operativo: métrica clave para invertir
- Ingreso Operativo Neto (NOI) para Valoración de Empresas: Guía Completa
-
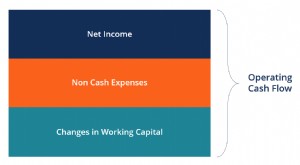 Fórmula del Flujo de Caja Operativo: Cálculo y Explicación Detallada
La fórmula del Flujo de Caja Operativo (FCO) calcula cuánto efectivo generó (o consumió) una empresa en sus actividades operativas en un periodo, y se muestra en el Estado de Flujos de Efectivo. La fó...
-
 Propósitos Financieros 2021: Consejos de 15 Influencers de Finanzas
Casi termina el año, lo que significa que es hora de atar cabos sueltos y fijar la vista en tus metas de Año Nuevo. Para algunos, esto puede significar comer más sano o hacer más ejercicio. Pero dado ...