
Entender las financieras: funciones y préstamos
Una financiera se dedica exclusivamente a financiar las actividades de otras empresas y particulares. Esto significa que su función principal es prestar dinero a quienes buscan ese tipo de financiación. Las financieras se centran únicamente en este aspecto crediticio y no aceptan depósitos como lo hacen los bancos. Esto les permite responder más rápido a los cambios en las tasas de interés, por lo que a menudo pueden ofrecer condiciones ligeramente mejores en el dinero que prestan.
Préstamos personales
Una de las funciones más comunes de las financieras es la concesión de préstamos personales o individuales. Son préstamos a personas no vinculadas a ninguna empresa, destinados a usos personales. El tipo más común es el préstamo hipotecario o crédito hipotecario, pero también son populares los préstamos menores, como los créditos para automóviles.
Préstamos para empresas
Los préstamos comerciales o empresariales se conceden a compañías para su uso en la actividad empresarial. Existen muchos tipos de préstamos para empresas, y las financieras pueden gestionar cualquiera de ellos. Algunas empresas necesitan dinero para comprar activos como inmuebles o equipos, otras para su primera gran compra de suministros, o para afrontar un pago de bonos que no pueden cubrir en ese momento. Los préstamos empresariales suelen ser mayores que los individuales y generan más intereses para la financiera.
Actividades de financiación
Como las financieras no obtienen su dinero de los depósitos como los bancos, necesitan otra forma de conseguir los fondos que prestan. Una de sus funciones principales es tomar prestados esos fondos de los propios bancos, o captarlos mediante operaciones en el mercado monetario.
Financiación de capital
La financiación de capital es un tipo especial de financiación que realizan las financieras propiedad de matrices que venden productos o servicios. Estas financieras trabajan con los clientes de la matriz, prestándoles dinero para que puedan comprar los bienes de la matriz. Esta se beneficia de la reducción de inventario y de los intereses que genera el préstamo.
-
Comprender las empresas afiliadas: definición y diferencias clave
-
Entendiendo los 11 Principales Sectores del Mercado de Valores | S&P GICS
El mercado de valores es grande. Las principales bolsas de valores del mundo ofrecen acciones para entre 2,000 y 8,000 negocios diferentes en cualquier momento. Con tantas empresas y compañías en la m
Artículos Destacados
- Entendiendo los Elementos Clave de la Solvencia Crediticia
- Préstamos condonables (Forgivable Loans): Qué son, tipos y elegibilidad
- Entender Préstamos No Productivos (NPL): Causas y Consecuencias
- Entendiendo las Agencias de Informes de Crédito: Equifax, Experian y TransUnion
- Préstamos por cobrar: Entender y analizar tu balance general
- Entender la Banca Offshore: Beneficios y Regulación
- Funciones de los bancos comerciales: Servicios y préstamos explicados
- Funciones del cajero automático (ATM): guía completa
- Índice NASDAQ-100: Definición, Componentes e Historial
-
 Patrón de Vela Doji: Significado y Señales de Trading
Un Doji es un patrón único en un gráfico de velas japonesas, un tipo común de gráfico para trading. Se caracteriza por tener un cuerpo pequeño, indicando un rango de trading reducido. El cuerpo pequeñ...
-
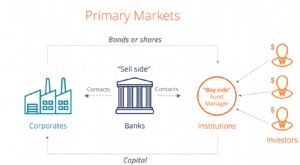 Mercado primario: Guía completa sobre emisión de valores (IPO, FPO, Rights Issue)
El mercado primario es el mercado financiero donde se emiten nuevos valores (public securities) y quedan disponibles para negociación por particulares e instituciones. Las actividades de los mercados ...