
Cláusula de Beneficio por Fallecimiento Acelerado: Protección Financiera Cuando Más la Necesitas
Tener seguro de vida significa que tus seres queridos pueden no sufrir dificultades financieras en un momento ya difícil. Los beneficios de una póliza pueden usarse para pagar deudas, mantener gastos corrientes o asegurar que un hijo o nieto tenga fondos para la universidad.
Pero, como con la mayoría de productos, no todos los seguros de vida son iguales, y puede ser necesario añadir beneficios extra para ajustar la cobertura a tus necesidades. Una forma es añadir riders.
Por Qué es Importante "Personalizar" tu Cobertura de Seguro de Vida
 En seguros de vida no hay talla única. A veces hay que añadir protección extra porque los contratos estándar dejan poco margen de modificación.
En algunos casos, los riders permiten al asegurado usar ciertos beneficios en vida, haciendo la póliza más flexible. Una forma es añadir la cláusula de beneficio por fallecimiento acelerado.
¿Qué es la Cláusula de Beneficio por Fallecimiento Acelerado?
Esta cláusula —también llamada rider de beneficios en vida— permite al asegurado recibir adelantos de efectivo contra el beneficio por fallecimiento mientras vive. Esto permite pagar gastos médicos u otros costes típicos de enfermedad terminal o internamiento en residencia.
Los beneficios por fallecimiento acelerado son una opción relativamente nueva. Si tienes una póliza de hace años, probablemente no incluya este rider.
¿Cómo Funciona la Cláusula de Beneficio por Fallecimiento Acelerado?
Si al asegurado diagnostican enfermedad terminal (cardiopatía, ictus) o internamiento en residencia, puede acceder a un porcentaje del beneficio por fallecimiento. Normalmente se requiere expectativa de vida de un año o menos.
Para quien padece enfermedad terminal, estos beneficios en vida marcan la diferencia entre vivir cómodamente sus últimos días o preocuparse por facturas y deudas.
Aunque no suele exigirse usar los fondos para gastos médicos o cuidados a largo plazo, el dinero ayuda a reducir esas deudas. Los fondos a menudo pueden usarse para cualquier necesidad que el titular vea conveniente.
Se requiere cumplir un período de espera antes de acceder a los fondos. Importante: lo que se anticipe se descontará del beneficio final que reciba el beneficiario al fallecimiento. Si el asegurado se recupera, normalmente no debe devolver lo recibido.
Además, los fondos recibidos vía esta cláusula no se declaran como renta imponible. Los beneficios en vida se consideran exentos de impuestos para quienes se espera fallezcan en dos años.
Importante: aunque los beneficios acelerados dan colchón financiero para tratamientos o cuidados, NO sustituyen a seguros médicos o de cuidados a largo plazo. Son un medio financiero complementario.
También ten en cuenta que un gran pago único vía beneficio acelerado puede cambiar tu situación financiera y descalificarte para Medicaid.
¿Cuánto Cuesta la Cláusula de Beneficio por Fallecimiento Acelerado?
El coste varía según póliza, aseguradora, y edad y salud del asegurado al solicitar cobertura.
Normalmente estos riders se incluyen en pólizas permanentes. Pero hay casos donde también pueden comprarse con seguros a término.
¿Deberías Considerar Añadir la Cláusula de Beneficio por Fallecimiento Acelerado?
Aunque no encaje para todos, podrías considerarla si tienes alta expectativa de vida, o si ciertas enfermedades terminales corren en tu historial familiar.
Importante: enfermedad terminal no es lo mismo que crónica. Asegúrate de buscar la cobertura adecuada para tus necesidades. Trabajar con un experto en seguros de vida garantiza que todas tus preguntas queden respondidas antes de comprometerte.
Cómo Saber Más sobre Seguros de Vida y la Cláusula de Beneficio por Fallecimiento Acelerado
Antes de comprometerte a una póliza, siempre se recomienda saber qué está y qué no está cubierto. Así podrás añadir riders para ajustar a tus necesidades específicas.
La mejor forma de conseguir las mejores tasas y coberturas con riders es trabajar con una agencia o correduría independiente de seguros de vida. Así podrás comparar ofertas de múltiples aseguradoras y cotizaciones, y determinar cuál funciona mejor para ti, tus necesidades y presupuesto.
Si quieres saber más, podemos ayudarte. Nuestros expertos responden dudas y dan detalles sobre cuánto costaría añadir este rider.
Para más info, rellena el formulario de cotización en esta página. Contáctanos hoy —estamos para ayudarte.
[havenlife]
-
Amortización Acelerada: Guía Completa con Métodos y Ejemplos
La amortización acelerada es un método de amortización en el que un activo reduce su valor contable a un ritmo más rápido que con métodos tradicionales como la amortización lineal. Por tanto, en los p
-

Entendiendo los Aditamentos (Riders) del Seguro de Vida: Personaliza tu Cobertura
Dado que no existen dos situaciones idénticas, pueden haber numerosas razones por las que alguien decida adquirir un seguro de vida. Los beneficios de una póliza de seguro de vida —que el beneficiario
Artículos Destacados
- Entender los Beneficios de Pensión por Fallecimiento: ¿Qué Pasa con tu Pensión Cuando Falleces?
- Construcción Acelerada de Libro: Vía Rápida a la Financiación de Capital
- Beneficios por fallecimiento en anualidades vitalicias: Guía completa
- Seguro de Renta Familiar (Family Income Benefit): Guía Completa
- Seguro de Muerte y Desmembramiento Accidental (AD&D): Guía Completa
- Comprender los Endosos (Riders) de Seguros: Mejore su Cobertura
- La Curva del Valle de la Muerte (Death Valley Curve) en Startups: Perspectiva VC
- Períodos de Beneficio en Seguros: Guía Completa para Entenderlos
- Beneficio Marginal: Definición, Importancia y Ejemplos
-
 Dividendos Acelerados: Entender los Pagos Anticipados de Dividendos
Un dividendo acelerado es un dividendo pagado por adelantado ante un cambio en el tratamiento fiscal de los dividendos (p. ej., subida del impuesto sobre ganancias de capital). El pago anticipado prot...
-
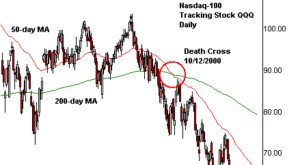 Cruce de la Muerte (Death Cross): Señal Técnica de Cambio de Tendencia
El cruce de la muerte (death cross) es un patrón gráfico de análisis técnico que señala la transición de un mercado alcista (bull) a bajista (bear). Ocurre cuando la media móvil a corto plazo (ej. 50 ...