
Entender las primas de anualidades: Tipos y cálculo
Existen diferentes tipos de anualidades disponibles y varias formas de pagarlas. Veamos cómo un comprador puede pagar una anualidad y cómo se determinan las primas.
Una anualidad comprada con un único pago a tanto alzado se conoce como anualidad de prima única. Por la prima única, la compañía promete pagar al anualista una cantidad cada período de pago (mensual, trimestral, semestral o anual).
Una segunda forma es con la anualidad de prima nivelada. Bajo este acuerdo, las primas se pagan en cuotas periódicas a lo largo de los años previos a la fecha en que comienzan los ingresos de la anualidad. Las primas niveladas son, en esencia, un método de «ahorro forzoso». Un arreglo común es la anualidad de prima anual, donde las primas se pagan en cuotas anuales hasta que comienzan los beneficios. Sin embargo, las primas también pueden pagarse mensual, trimestral o semestralmente.
Al igual que la anualidad de prima nivelada, las primas de una anualidad de prima flexible se pagan durante un período (generalmente años) hasta que los beneficios de la anualidad están programados para comenzar. La anualidad de prima flexible difiere en que el comprador tiene la opción de variar el tamaño de cada pago, siempre que esté entre un mínimo y máximo establecidos —por ejemplo, entre 200 y 10.000 dólares—. (Si una anualidad se usa para financiar un IRA, debe permitir primas flexibles.)
Hay cinco factores para determinar las primas de anualidades: la edad y sexo del anualista, la tasa de interés asumida, el monto del ingreso periódico y cualquier garantía de pago, y los gastos de la compañía (o carga). La edad del anualista es importante porque la compañía debe determinar por cuánto tiempo probablemente estará obligada a hacer pagos de ingresos. Por ejemplo, si el Sr. Smith quiere recibir 300 $ al mes de por vida a partir de los 60 años y el Sr. Jones quiere lo mismo a partir de los 65, con todas las demás variables iguales, la compañía cobrará al Sr. Smith una prima más alta.
El sexo del anualista también es un factor usado en la mayoría de estados para determinar primas. La mayoría de estadísticas muestran que las mujeres viven más que los hombres. Por tanto, si el anualista es mujer, la prima será más alta porque probablemente viva más —y reciba más pagos— que un hombre de la misma edad. Sin embargo, algunos estados han adoptado disposiciones unisex que ignoran el género al determinar primas. En esos estados, la prima no diferirá por sexo.
El tercer factor es la tasa de interés asumida. Las compañías de seguros de vida invierten los dólares de primas y ganan una cierta tasa de interés. Al determinar primas para anualidades, las compañías estiman que sus dólares invertidos ganarán una tasa de interés específica.
El cuarto factor consiste en el monto del ingreso periódico (mensual, anual, etc.) y cualquier garantía de pago que la compañía haya hecho sobre ese monto total (o número total de pagos). Por ejemplo, la compañía puede garantizar que se harán no menos de 120 pagos mensuales incluso si el anualista original muere antes de que transcurran 120 meses. Por supuesto, cuanto mayor sea el ingreso periódico y más larga la garantía, mayor será la prima que cobrará la compañía.
Finalmente, como en casi todas las transacciones comerciales, las primas de anualidades contienen un monto (llamado carga) para ayudar a compensar los gastos operativos de la compañía.
-
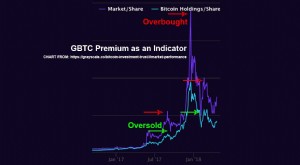
Tendencias de Prima Bitcoin: Primas GBTC y Kimchi Disminuyendo – ¿Señal Alcista?
Las Primas de Bitcoin se Están Derritiendo, y Históricamente Eso es una Señal Alcista Aquí, a finales de junio 2018, la prima de GBTC y la prima surcoreana Kimchi están desapareciendo rápidamente. Hi
-
Entendiendo la Prima Devengada: Guía para Seguros de Vida y Salud
La prima devengada representa las primas ganadas en la parte de un contrato de seguro que ya ha expirado. Las primas asociadas a la porción activa del contrato se consideran no devengadas, ya que la c
Artículos Destacados
- Prima Pro-rata vs. Prima Short-rate: Entender su Reembolso al Cancelar
- Entender las Primas de Seguro: Tipos y Factores Determinantes
- Primas Bitcoin: Tendencias GBTC y Kimchi explicadas
- Prima de Riesgo Explicada: Entendiendo el Riesgo y Retorno en Inversiones
- Anualidad de Prima Única: Guía para Empezar
- Anualidades diferidas: Prima única vs. primas flexibles – Comparativa
- Anualidades variables: comprensión de la inversión y el riesgo
- Comprender las primas de seguro: Factores y cómo se determinan
- Comprender las Anualidades: Guía de Inversión e Ingreso para la Jubilación
-
 Entender las Primas de Seguro de Salud: Guía Completa
En seguros, prima se refiere al pago que haces por cobertura de beneficios. En seguro de salud, tú o un empleador pagas una prima a un proveedor de seguro de salud a cambio de ciertos beneficios garan...
-
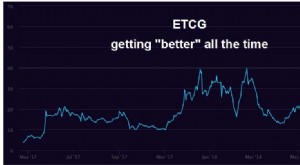 Caída de primas GBTC y ETCG: Oportunidades potenciales en mercado bajista cripto
Las primas de GBTC y ETCG siguen bajando cada vez más a medida que el mercado bajista cripto se arrastra. Si las criptos se recuperan, encontrar el fondo de estas podría ser épico. Podría ser épico...