
Entender los límites de cobertura del seguro de responsabilidad civil general
El seguro de responsabilidad civil general está diseñado para cubrir costes derivados de acciones legales contra ti por algo relacionado con tu negocio. Da cobertura amplia para variedad de situaciones. Pero no lo cubre todo. Por eso es importante saber hasta dónde llega realmente tu cobertura.
Qué cubre el seguro de responsabilidad civil general
Da cobertura amplia y completa. A menudo viene empaquetado con seguro de bienes. En algunos casos, la cobertura se extiende a empleados.
Algunas cosas que cubre:
- Indemnización médica: cubre gastos médicos de quien resulte lesionado en tu negocio. Si hay fallecimiento, cubre gastos funerarios.
- Reclamaciones por lesiones personales: cubre costes legales si te demandan por lesiones personales. Incluye acusaciones de difamación, fraude y violencia física ilegal.
- Reclamaciones por daños publicitarios: similar a lo anterior, cubre lesiones causadas por tu publicidad. Incluye reclamaciones por publicar información inexacta o violar propiedad intelectual de otra empresa (copiar eslóganes e imágenes registradas, usar conceptos con copyright, etc.)
- Responsabilidad contractual: cubre costes legales asociados a contratos firmados.
Qué NO cubre el seguro de responsabilidad civil general
Primero, ten en cuenta que puede no cubrir todos los costes legales. Puedes contratar un seguro de responsabilidad más especializado o un seguro paraguas para cubrir la diferencia. Hay muchos costes de responsabilidad cubiertos por otros seguros, no por el general. Incluyen:
- Demandas de empleados: cubiertas por compensación al trabajador.
- Fallo en servicios profesionales: cubierto por responsabilidad profesional.
- Actos en tu calidad de directivo: cubierto por seguro de directivos y administradores (D&O).
- Contaminación por tu negocio: cubierta por responsabilidad medioambiental.
- Demandas por productos retirados: a diferencia de las anteriores, no están cubiertas por ninguna póliza.
-

Seguro de Auto a Todo Riesgo: Qué Es y Qué Cubre
Si pides a las compañías de seguros cotizaciones para un seguro de auto a todo riesgo, puedes obtener opciones variables. El seguro de auto a todo riesgo no es en realidad un tipo de seguro. Las asegu
-

Entendiendo el Seguro COBRA: Opciones de Cobertura Médica tras Perder el Empleo
Hace unos años, al dimitir de mi trabajo, me reuní con mi responsable de RR. HH. para repasar varios temas antes de mi último día. Uno de los temas fue el Seguro COBRA o cobertura de continuación COBR
Artículos Destacados
- Comprender los costos del seguro de responsabilidad civil general y su impacto en la nómina
- Agente General Gestor (MGA): Definición, Funciones y Situación Actual
- Seguro de responsabilidad civil paraguas: Comprender la cobertura y requisitos
- Comprender los montos de cobertura de seguro: Guía completa
- Comprender las primas no devengadas en seguros: Guía completa
- Seguro paraguas: protección integral de responsabilidad explicada
- Seguro de responsabilidad civil general integral: ¿cuándo lo necesitas?
- Seguro de responsabilidad civil: ¿tienes suficiente protección?
- Navegar costes excesivos de responsabilidad civil general: soluciones y estrategias
-
 Reaseguro: Protección para la Industria Aseguradora
Las compañías de reaseguro, o reaseguradoras, son empresas que proporcionan seguros a las compañías de seguros. En otras palabras, reciben los pasivos de seguros de las aseguradoras primarias. Es impo...
-
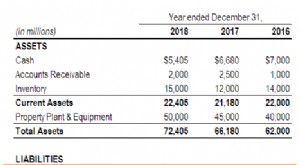 Pasivos Corrientes: Definición, Ejemplos e Importancia en Modelado Financiero
Los pasivos corrientes son obligaciones financieras de una entidad que son exigibles y pagaderas dentro de un año. Un pasivo surge cuando una transacción genera una expectativa razonable de salida fut...