
Estabilidad financiera con presupuestos ajustados: Guía práctica
Puede ser difícil averiguar cómo presupuestar cuando estás pelado. No solo estás intentando adoptar un nuevo hábito, también estás aprendiendo un nuevo método de gestionar tu dinero, averiguando la tecnología de una nueva app... y aún tienes que ir a trabajar, alimentar a los niños, limpiar la casa, y encontrar dinero para la próxima factura.
Entra: un dolor de cabeza punzante, inducido por el estrés, y un fuerte deseo de evitar la realidad.
Espera un segundo. Respira hondo. ¡Lo tienes! Y hacerlo hará tu vida más fácil al final. ¡Empecemos!
Cómo presupuestar cuando estás pelado
Vamos a recorrer lo que puedes hacer, justo al salir, incluso si andas justo de efectivo.
Paso #1: Reorganiza tus categorías para que coincidan mejor con tus prioridades.
Aquí hay un ejemplo:

El primer grupo "Imprescindible" incluye gastos fijos. Son las facturas que sé que vienen. Absolutamente tienen que pagarse y tengo una idea bastante sólida de cuánto costará cada una.
El segundo grupo "Necesario" es para gastos variables. Son los gastos que sé que vienen, pero o no sé cuándo, o la cantidad varía. Por ejemplo: Mantenimiento del coche. Si tienes coche, no es cuestión de si necesita trabajo, solo cuándo y cuánto.
El grupo final "Deseable" son gastos opcionales. Son las categorías que espero poder presupuestar, pero si las cosas están ajustadas, pueden quedar en un segundo plano. No necesito comprar música ahora. Espero poder, pero puedo saltármelo si las cosas están ajustadas.
¿No sabes cómo cambiar categorías? Mira este vídeo para aprender cómo.
Paso #2: Configura transacciones programadas.
Los gastos fijos son probablemente las facturas que más temes ahora. Justo cuando consigues un respiro, ¡otra aparece para morder! Pero hay buenas noticias: estas facturas son predecibles. Podemos verlas venir y preparar nuestro presupuesto para contraatacar.
Así es como: configura transacciones programadas para cada factura. YNAB introducirá estas transacciones en el registro en la fecha programada y reiniciará la transacción programada a la siguiente ocurrencia.

Porque añadí esas transacciones programadas, si miro hacia atrás en el presupuesto puedo ver esas alertas naranjas recordándome las facturas que vienen.

También puedes arrastrar tus categorías al orden en que caen en el mes. Así, cuando llegue el dinero, puedes presupuestar bajando por la pantalla.
Aquí está cómo configurar una transacción programada recurrente.
Paso #3: Añade un objetivo a cada categoría restante.
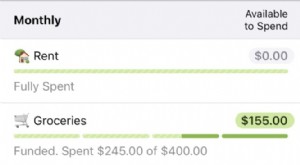
Los objetivos pueden ayudar a alertarte sobre cuánto necesitas financiar otras categorías. He añadido un objetivo semanal a supermercado, porque quiero que me recuerde que necesito presupuestar esa cantidad para la compra.

Para crear objetivos de gasto y ahorro, solo haz clic en la categoría, selecciona "Crear objetivo" y decide cuánto dinero necesitas y para cuándo. Puedes elegir crear tres tipos de objetivos:
- Necesario para gastar: Financia hasta una cierta cantidad, con la capacidad de gastar de ella por el camino. Esta opción es buena para categorías como supermercado, vacaciones, o fiestas.
- Saldo de ahorro: Aumenta tus ahorros contribuyendo dinero hacia una cierta cantidad con el tiempo. Esta opción es perfecta para empezar un fondo de emergencia o ahorrar para una entrada de casa o coche.
- Constructor de ahorro mensual: Aparta una cantidad predeterminada cada mes hasta que desactives el objetivo. Esta opción es ideal para coger el hábito de ahorrar.
Ahora, mientras haces esto, puede que descubras que para algunas de tus categorías, no tienes ni idea de cuánto presupuestar. No te preocupes por eso. Solo adivina. La mayoría de la gente adivina al empezar; estás empezando un presupuesto, no tallando mandamientos en piedra. Siempre puedes hacer cambios luego.
Así que adelante, convierte esas conjeturas en objetivos.
Aprende más sobre cómo configurar objetivos en tu presupuesto.
Si seleccionas todas las categorías que tienen un objetivo o transacción programada adjunta, verás un total en el lado derecho en "Sin financiar":

Eso es lo que necesitas ingresar para cubrir todas esas categorías. Si sabes que vas a ingresar menos que eso, empieza a hacer ajustes a los objetivos donde puedas.
Si ingresas más que eso, puedes empezar a trabajar en las categorías opcionales.
Paso #4: Presupuesta los dólares que tienes.
Aquí es donde se pone estresante cuando estás averiguando cómo presupuestar cuando estás pelado.
Aunque puede sentirse abrumador tomar decisiones cuando no tienes suficiente dinero para cubrirlo todo, necesitas hacer un plan muy claro para los dólares que sí tienes.
Si solo tienes 148 $, es absolutamente crítico que gestiones ese dinero realmente bien. Aquí está la pregunta que necesitas responder:
¿Qué necesita hacer este dinero, estos 148 $, antes de que me paguen de nuevo?
Responde a la pregunta, y luego asigna esos dólares donde más se necesiten en el presupuesto.
Cuando te das cuenta de que tu dinero es un recurso finito y nombras un trabajo, y solo un trabajo, para cada dólar, el dinero empieza a sentirse un poco escaso. ¡No entres en pánico! La escasez es en realidad algo bueno, te da claridad.
Empezarás a notar que al dar un trabajo a cada dólar, realmente hay un número limitado de ellos en cualquier momento dado. Eso es definitivamente un fastidio, pero también es la razón por la que necesitas ser intencional sobre priorizar qué va a hacer el dinero que tienes ahora por ti. Hacer eso ayuda a construir conciencia y puede prevenirte de cometer errores costosos.
Cada vez que gastas un dólar, estás tomando una decisión. Hay poder en eso. Sé el jefe de tu dinero.
Paso #5: Rastrea tu gasto.
Ahora que estamos organizados y conscientes de lo que tenemos, y hemos dado un trabajo a cada dólar, necesitamos mantenernos completamente al tanto del gasto. Ahí es donde las cosas pueden salirse de los raíles si pierdes esta conciencia. Necesitamos foco láser.
Antes de gastar, revisa la categoría para ver qué hay ahí. No mires tu saldo en cuenta corriente, eso no te dice nada sobre para qué son estos dólares. Necesitas el presupuesto para eso.
Digamos que absolutamente necesitas 35 $ para gasolina. No hay forma de evitarlo. Revisas tu categoría de Transporte y, uf, no hay dinero ahí. El primer paso sería revisar tus otras categorías para ver si podrías "pedir prestados" esos 35 $ de una de esas. A eso le llamamos WAM por aquí en YNAB, porque nos encantan los acrónimos y porque a veces presupuestar es como un gran juego de Whack-a-Mole donde tienes que aplastar rápido gastos inesperados que saltan.
Pero a veces la realidad es que absolutamente necesitas 35 $ para gasolina y absolutamente no tienes 35 $ para gasolina. Quizás acabas descubriendo tu cuenta y gastando dinero que aún no tienes mientras te abres camino a través de esto.
Es fácil sentirse frustrado, o incluso avergonzado, por los descubiertos, pero es más importante enfrentar la realidad de la situación. Así que, seguirás registrando este gasto en tu presupuesto, al fin y al cabo, sucedió.
Estarás en números rojos en tu categoría de gasolina. Y eso es verdad, aunque ver esos números en rojo duela un poco. También puede que tengas que añadir una comisión por descubierto a tu categoría de "Intereses y Comisiones" (y, ay, esas duelen). Sin embargo, quieres registrar lo que pasó para tener información precisa.
Cuando te paguen la próxima vez, primero presupuesta para cubrir ese gasto excesivo. Vale la pena mencionar que si estás en esta situación, deberías esforzarte por gastar lo menos posible, solo gasta lo absolutamente necesario. Esos pequeños caprichos baratos que compras impulsivamente para animarte son solo una cura temporal. Deja que ese dinero se acumule en algo más significativo.
Repite pasos #4 y #5.
Deja que pase el tiempo. Esta puede ser la parte más dura, pero estos pasos traerán progreso. Entrará dinero, darás un trabajo a cada dólar, y revisarás tu presupuesto (no tus cuentas) para tomar tus decisiones de gasto. Empezarás a sentirte menos como si estuvieras a la deriva y más como si estuvieras a cargo de tu gasto.
Y créelo o no, empezarás a gustarte presupuestar. O al menos no temerlo. Lo verás como una herramienta para sentirte en control, organizado y capaz. Podrás comprar esos pequeños caprichos cuando quieras porque sabrás que te los puedes permitir. Tus sentimientos de culpa o ansiedad sobre el gasto se irán desvaneciendo gradualmente. Merece la pena.
Aguanta ahí, estar pelado es un momento estresante. Pero estás aquí, buscando otra forma, y estás reescribiendo tu historia ahora mismo. Mantenlo y no estarás presupuestando mientras estás pelado por mucho tiempo.
(¡Porque no estarás pelado!)
Si quieres apoyo extra mientras aprendes cómo presupuestar cuando estás pelado, echa un vistazo a nuestras sesiones gratuitas de preguntas y respuestas en vivo donde un profesor de YNAB puede ayudar con todo, desde configurar una tarjeta de crédito en YNAB hasta romper el ciclo de vivir de nómina en nómina.
-
Presupuestar vs. rastrear gastos: Entiende la diferencia
Mucha gente cree que rastrear gastos es presupuestar. No lo es. Un rastreador de gastos es simplemente un registro del dinero que ya has gastado; un presupuesto es un plan real que haces para gastar y
-
Evita Estos 4 Errores Comunes de Presupuesto y Toma el Control de tus Finanzas
¿Estás cometiendo estos errores comunes de presupuesto? Podrían hacerte desbaratar tu presupuesto. ¿Estás cometiendo estos errores comunes de presupuesto? Podrían hacerte desbaratar tu presupuesto. H
Artículos Destacados
- Presupuesto base cero: Guía completa para empresas
- Presupuesto incremental: Cuándo y por qué usarlo
- Presupuesto incremental: Ventajas, desventajas y por qué suele ser problemático
- Crea un Presupuesto Personal: Guía Paso a Paso
- Presupuesto Base Cero vs. Presupuesto Incremental: Comparativa Completa
- Errores Comunes de Presupuesto y Cómo Solucionarlos
- Presupuesto para el Ocio: Equilibrio entre Gastos y Metas Financieras
- Consejos Esenciales de Presupuesto para Principiantes: Toma el Control de tus Finanzas
- Presupuesto para los Desorganizados: 5 Consejos Prácticos
-
 Desmitificando el presupuesto: toma el control de tus finanzas
No dejes que estos conceptos erróneos sobre el presupuesto te impidan tomar el control de tu dinero. Hacer un presupuesto es algo que todos deberían hacer, pero muchos no lo hacen. Hay muchas razones ...
-
 Presupuesto en Pareja sin Cuentas Conjuntas: Guía Práctica
Así que has elegido compartir tu vida, tu espacio, tu ser, tu cama, tus esperanzas más íntimas, miedos, éxitos y fracasos, pero pones el pie en la pared en compartir una cuenta bancaria. Oye, algunas...