
Fondos de Ingresos de Por Vida (LIF): Entendiendo los Fondos de Ingresos de Jubilación Registrados
¿Qué es un LIF?
Un Fondo de Ingresos de Por Vida es un Fondo de Ingresos de Jubilación Registrado (RRIF) que se compró con fondos bloqueados. Si trabajaste para una empresa con un plan de pensiones del empleador, terminaste el empleo o la membresía del plan antes de la edad normal de jubilación y eras elegible para recibir tus fondos de pensión, esos fondos habrían sido «bloqueados» bajo la legislación de pensiones provincial y no estarían disponibles en efectivo hasta la edad de jubilación anticipada o normal especificada en la legislación de pensiones de esa provincia. Los fondos se transfirieron a una Cuenta de Jubilación Bloqueada (LIRA). Una vez que alcanzas la edad normal de jubilación, una LIRA puede transferirse a un LIF.
Puedes convertir la LIRA en un LIF o una anualidad vitalicia cuando alcanzas la edad normal de jubilación. Debes convertir la LIRA en un LIF y empezar a percibir ingresos antes de que termine el año natural en que cumplas 71 años.
- Si vives en Columbia Británica, Alberta, Manitoba, Ontario, Quebec, Nuevo Brunswick, Nueva Escocia o Terranova y Labrador, puedes comprar un LIF.
- Si vives en Saskatchewan o Manitoba, tienes la opción de comprar un Fondo de Ingresos de Jubilación Registrado Prescrito (PRIF). Los titulares cuyos fondos están bloqueados bajo la legislación de Saskatchewan pueden transferir el importe total de sus fondos bloqueados a un PRIF, y si los fondos están bloqueados bajo la legislación de Manitoba, un beneficiario de al menos 55 años (la tasa provincial de jubilación anticipada) puede desbloquear hasta el 50 % de los fondos del LIF y transferirlos a un RRIF prescrito. La ventaja es que no hay cantidad máxima de retirada en un PRIF. Las reglas de retirada mínima se mantienen igual.
- Si vives en Terranova y Labrador, debes convertir tu LIF en una anualidad vitalicia antes de que termine el año en que cumplas 80 años.
Retiros del LIF
Mínimo del LIF
Un LIF sigue las reglas de retirada mínima del RRIF. Los fondos retirados de un LIF se consideran ingresos y tendrás que pagar impuestos sobre ellos a tu tipo marginal. Recibirás un T4-RIF de la institución financiera que custodia tu cuenta LIF que mostrará el importe de la retirada.
NO puedes usar la edad de tu cónyuge para determinar los pagos mínimos del LIF.
¿Qué es el tipo marginal de impuesto?
Tu tipo marginal de impuesto es el impuesto federal y provincial combinado que pagas sobre todas las fuentes de ingresos al hacer la declaración de la renta. Tu institución financiera proporcionará un T4-RIF que muestre el importe de la retirada y cualquier impuesto retenido, si aplica. Debes declarar este importe en tu Declaración General de Impuestos sobre la Renta T1 (los formularios que completas para presentar tu declaración de la renta) en el año natural en que lo retiraste.
Recuerda: los importes de retirada del LIF se suman a tu ingreso bruto devengado. Dependiendo del tamaño de la retirada, podría empujarte a un tramo impositivo más alto.
Tasas de retirada del LIF
Retirada mínima del LIF
El importe mínimo prescrito del LIF se calcula de la misma forma que un RRIF, multiplicando el valor de mercado de tu LIF al principio del año natural por el factor prescrito basado en tu edad. NO puedes usar la edad de tu cónyuge para cálculos del LIF. Puedes tomar esa retirada en pagos mensuales, trimestrales, semestrales o en una suma global, siempre que el importe total sea igual al importe mínimo.
Si el beneficiario es menor de 70 años, el factor prescrito es 1 dividido por (90 menos la edad del beneficiario). El beneficiario no puede ser menor que la fecha de jubilación anticipada establecida en la legislación de pensiones que rige el LIF.
Fuente: Agencia de Ingresos de Canadá
| Edad del beneficiario del LIF | Pre-marzo 1986 | RRIFs calificados | Todos los demás RRIFs |
|---|---|---|---|
| 71 | 0,0526 | 0,0526 | 0,0526 |
| 72 | 0,0556 | 0,054 | 0,054 |
| 73 | 0,0588 | 0,0553 | 0,0553 |
| 74 | 0,0625 | 0,0567 | 0,0567 |
| 75 | 0,0667 | 0,0582 | 0,0582 |
| 76 | 0,0714 | 0,0598 | 0,0598 |
| 77 | 0,0769 | 0,0617 | 0,0617 |
| 78 | 0,0833 | 0,0636 | 0,0636 |
| 79 | 0,0909 | 0,0658 | 0,0658 |
| 80 | 0,1 | 0,0682 | 0,0682 |
| 81 | 0,1111 | 0,0708 | 0,0708 |
| 82 | 0,0125 | 0,0738 | 0,0738 |
| 83 | 0,1429 | 0,0771 | 0,0771 |
| 84 | 0,1667 | 0,0808 | 0,0808 |
| 85 | 0,2 | 0,0851 | 0,0851 |
| 86 | 0,25 | 0,0899 | 0,0899 |
| 87 | 0,3333 | 0,0955 | 0,0955 |
| 88 | 0,5 | 0,1021 | 0,1021 |
| 89 | 1 | 0,1099 | 0,1099 |
| 90 | 0 | 0,1192 | 0,1192 |
| 91 | 0 | 0,1306 | 0,1306 |
| 92 | 0 | 0,1449 | 0,1449 |
| 93 | 0 | 0,1634 | 0,1634 |
| 94 | 0 | 0,1879 | 0,1879 |
| 95+ | 0 | 0,2 | 0,2 |
Tasas de retirada del LIF
Usa «Todos los demás RRIFs» a menos que:
- Pre-marzo 1986 aplica a RRIFs establecidos antes de 1986 y nunca enmendados.
- Un RRIF calificado nunca ha recibido ninguna propiedad como contraprestación aparte de transferencias de otro RRIF calificado y se estableció:
- Antes de 1986 y nunca revisado o enmendado.
- Después de 1986 y antes de 1993, o
- Después de 1992 con fondos o propiedad transferidos directamente de otro RRIF calificado.
Si retiras solo el importe mínimo requerido, no habrá retención de impuesto. Si retiras más del importe mínimo, tu institución financiera retendrá el impuesto y lo remitirá a la Agencia de Ingresos de Canadá en tu nombre. Cualquier retención de impuesto se declarará en la Casilla 28 de tu T4RIF.
Máximo del LIF
Hay un importe máximo de retirada anual por año. El máximo de retirada del LIF se basa en tres factores: el valor de mercado del LIF al 1 de enero, la edad del titular y una tasa determinada federalmente conocida como la tasa del Sistema Canadiense de Gestión de Información Socioeconómica (CANSIM). La tasa CANSIM cambia cada año.
Ventajas y desventajas de los LIF
Ventajas
- Un LIF es un producto registrado, y mientras los fondos permanezcan en el LIF, los rendimientos de la inversión están protegidos de impuestos. No tienes que declarar ganancias de capital en tu impuesto sobre la renta. Por el contrario, no puedes usar pérdidas de capital para compensar tu impuesto sobre la renta adeudado mientras los fondos estén en el LIF.
- Los fondos en un LIF están protegidos de acreedores. El saldo completo del LIF no puede ser embargado para pagar deudas. Sin embargo, el importe mínimo de retirada puede ser embargado una vez que los fondos salgan del LIF.
- Los titulares pueden elegir sus propias inversiones, siempre que el mínimo del LIF siga disponible.
- Puedes retrasar el inicio de la percepción de ingresos hasta el año después de cumplir 71 años. Eso te da más tiempo para que tus rendimientos de inversión se compungan en un entorno protegido de impuestos.
- Podrías desbloquear algunos o todos tus fondos del LIF si:
- Te enfrentas a una esperanza de vida acortada debido a una enfermedad terminal
- Te conviertes en no residente de Canadá
Desventajas
- Los límites máximos de retirada significan que no siempre puedes acceder a ingresos extra cuando los necesitas.
- No puedes iniciar un LIF hasta que alcanzas la edad de jubilación anticipada legislada por las reglas de pensiones de la provincia donde se registró el plan de pensiones.
- Si vives en Terranova y Labrador, debes convertir tu LIF en una anualidad vitalicia a los 80 años.
- Un LIF se rige por las mismas regulaciones de inversión que otros productos registrados, y hay reglas estrictas sobre qué tipos de inversiones pueden mantenerse en la cuenta.
Inversiones calificadas incluyen:
- Efectivo
- Fondos mutuos, fondos segregados, fondos cotizados
- Valores cotizados en una bolsa designada (los derivados pueden excluirse)
- Bonos corporativos
- Bonos gubernamentales
Inversiones no calificadas para planes registrados incluyen:
- Inversiones que cotizan en mercados extrabursátiles
- Una transacción no a distancia, como una deuda al titular, acciones en una empresa en la que el titular tiene más del 10 % de participación
- Hipotecas privadas, hipotecas sindicadas, acuerdos de inversor ángel y otros tipos de acuerdos de inversión de tercer nivel.
La CRA tiene directrices sobre inversiones prohibidas e inversiones calificadas en su web. Las cuentas no registradas pueden mantener muchas de las inversiones no calificadas que un plan registrado no puede.
Reglas del LIF
- No puedes comprar un LIF hasta que tengas al menos la edad de jubilación anticipada especificada en la legislación de pensiones que rige el plan de pensiones del que provienen los fondos.
- Puedes empezar a recibir pagos del LIF cuando alcanzas la fecha de jubilación anticipada o normal especificada en la legislación del plan de pensiones. Debes empezar a recibir pagos en el año después de cumplir 71 años.
- No puedes usar la edad de tu cónyuge para calcular el importe mínimo de retirada.
- Los pagos del LIF se consideran ingresos y deben declararse en tu impuesto sobre la renta, y son totalmente gravables a tu tipo marginal.
- Si tienes cónyuge, debes obtener su consentimiento antes de que el LIF pueda configurarse porque las retiradas del LIF podrían afectar un futuro pago por fallecimiento.
- Las inversiones del LIF siguen las mismas reglas que otros productos registrados, y solo ciertos tipos de inversiones son inversiones calificadas.
- Debes adherirte a los requisitos de retirada mínima y máxima.
- Si tu LIF se rige por la legislación de pensiones de Terranova y Labrador, debes convertir el LIF en una anualidad vitalicia antes de que termine el año en que cumplas 80 años.
Wealthsimple tiene una serie de productos financieros que pueden ayudarte con tu planificación financiera de jubilación. Échale un vistazo.
-

Fondos de Ingresos: Guía Completa para Inversiones de Renta Actual
Un fondo de ingresos es un vehículo de inversión similar a un fondo de inversión o un ETF (fondo cotizado) que prioriza la renta actual frente a la ganancia de capital o apreciación. El término renta
-
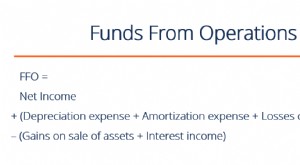
Fondos de Operaciones (FFO): Guía Esencial para Inversores Inmobiliarios y SOCIMIs
Los Fondos de Operaciones (FFO - Funds From Operations) representan el flujo de caja real generado por las operaciones de una empresa. Es la métrica de referencia para evaluar el desempeño operativo d
Artículos Destacados
- Los mejores fondos Vanguard de dividendo e ingresos para rentabilidades estables
- Renta libre de impuestos: Los 9 mejores fondos de bonos municipales para inversores
- Entender el coste de los fondos: factor clave en los préstamos
- Renta disponible: Definición, impacto en la economía y tendencias de gasto
- Defalcación: Definición, Tipos y Ejemplos de Malversación
- Fondo de ingreso vitalicio (LIF): ingresos de jubilación en Canadá
- Fondos de Ingresos: Genera Ingresos Regulares desde tus Inversiones
- Entendiendo el Ingreso de Capital: ¿Qué Son los Dividendos?
- Entendiendo los Fondos TIPS: Guía para Ingresos Protegidos contra la Inflación
-
 Prosperar con un Presupuesto Ajustado: Cómo Vivir una Vida Plena con Ingresos Limitados
¿Estás luchando por el dinero? Vivir con bajos ingresos no significa necesariamente no tener una buena vida. Lo siguiente cubre algunas de las cosas que puedes hacer para disfrutar de una vida feliz y...
-
 Entendiendo las retiradas de RRIF: Guía para canadienses
Has pasado muchos años guardando dinero cuidadosamente en tus Planes de Ahorro para la Jubilación Registrados (RRSP). Ahora es hora de empezar a retirar esos fondos. Aquí tienes lo que necesitas saber...