
El impacto financiero a largo plazo de la crisis de 2008 en las personas mayores
Entre octubre de 2007 y noviembre de 2008, el Dow Jones perdió más del 40%, y los inversores registraron pérdidas de más de 50 billones de dólares a nivel mundial. En un informe de diciembre de 2008, la AARP afirmó: "La desaceleración económica en curso probablemente sea la peor desde la Segunda Guerra Mundial. Su impacto en los estadounidenses mayores podría ser devastador".
Un informe de marzo de 2010 de la Oficina de Referencia de Población (PRB), que hacía referencia a datos recopilados por el American Life Panel (ALP), el Estudio de Salud y Jubilación (HRS) y otros, decía: "La creciente evidencia indica que la recesión ha borrado décadas de mejoras en el bienestar material de los grupos más vulnerables: los niños, los ancianos y los pobres".
Contrasta estas conclusiones con esta otra de un informe de la PRB, publicado en noviembre de 2015: "La Gran Recesión (2007 a 2009) tuvo amplios efectos económicos en los estadounidenses de todas las edades, pero las personas mayores estuvieron relativamente protegidas de la prolongada desaceleración económica".
Esta disparidad invita a examinar qué impacto tuvo la crisis en las personas mayores y por qué.
Puntos clave
- En un informe de diciembre de 2008, la AARP afirmó que la desaceleración económica probablemente sería la peor desde la Segunda Guerra Mundial y que su impacto en los estadounidenses mayores podría ser devastador.
- En última instancia, el impacto de la recesión en la riqueza de los adultos mayores fue modesto.
- Para 2012, los adultos mayores en general habían recuperado la mayor parte de la riqueza perdida durante la Gran Recesión.
- De 2017 a 2018, el ingreso mediano real (tras ajustar por inflación) de todos los hogares encabezados por personas mayores aumentó un 3,3%.
- En 2019, 10,7 millones (el 20,2%) de los estadounidenses de 65 años o más estaban en la fuerza laboral.
Diferencias dentro de un mismo grupo demográfico
El informe de la AARP dejó claro que, dentro de la población mayor, no existe una realidad financiera única para todos. Durante la crisis, se esperaba que menos personas mayores perdieran su empleo, en parte gracias a que un pequeño porcentaje de esa población tenía trabajo para empezar.
Para quienes sí se encontraron desempleados, se esperaba que las consecuencias fueran graves. Quienes tenían planes de prestación definida se consideraban generalmente en mejor situación que quienes tenían planes de aportación definida, aunque existía un temor real de que algunos planes de prestación definida se congelaran o fracasaran.
Las personas que tenían que complementar la Seguridad Social con dinero de planes 401(k) o IRA estaban entre las que se esperaba que se vieran más perjudicadas. Algunos ahorradores que no habían pasado de acciones a bonos ya habían sufrido grandes pérdidas. Las personas mayores que aún no tenían edad para Medicare corrían el riesgo de perder su seguro de salud. Se esperaba que quienes eran propietarios de su vivienda sin hipoteca salieran mejor parados que quienes aún tenían hipotecas, especialmente quienes vieron su hipoteca con valor negativo (bajo el agua).
El fin de la crisis
El informe de la PRB de 2010 mostró que más del 70% de las personas de 40 años o más sentían que la recesión les había afectado. Entre noviembre de 2008 y enero de 2010, alrededor del 30% de esos hogares dijeron haber experimentado retrasos de más de dos meses en la hipoteca, patrimonio negativo en la vivienda, ejecución hipotecaria o desempleo.
Los ciudadanos mayores (como todos los grupos demográficos) gastaron menos, redujeron sus ahorros y recortaron la atención médica durante este periodo. Para frenar las pérdidas en el ahorro para la jubilación, más del 55% de los trabajadores de 50 a 64 años esperaban estar trabajando a tiempo completo al cumplir los 65. El número de personas mayores desempleadas se más que duplicó entre noviembre de 2007 y agosto de 2009.
Impacto en la riqueza
A pesar del desempleo, el menor valor de las viviendas y una caída general en las cuentas de ahorro para la jubilación, las tasas de pobreza de quienes tenían acceso a las prestaciones de la Seguridad Social se mantuvieron sin cambios, según el informe de la PRB de 2015. Las personas mayores tenían más riqueza que perder.
De 2007 a 2011, el patrimonio neto mediano entre los adultos de 65 años o más disminuyó 64.012 dólares, en comparación con 72.380 dólares para los de 55 a 64, 60.295 dólares para los trabajadores de entre 35 y 54, y 2.094 dólares para los menores de 35 años.
Por otro lado, los adultos mayores experimentaron menores caídas porcentuales en su riqueza durante este periodo: los de 65 años o más vieron su patrimonio neto caer solo un 25%, mientras que los de 55 a 64 experimentaron una caída del 33%, y los de entre 35 y 54 soportaron una caída del 61%.
En última instancia, el impacto de la recesión en la riqueza de los adultos mayores fue modesto. Tras considerar el valor futuro de la Seguridad Social y las pensiones de prestación definida, los baby boomers de 50 y tantos sufrieron una caída de riqueza del 3,6% entre 2006 y 2012.
Para 2012, los adultos mayores en general habían recuperado la mayor parte de la riqueza perdida durante la Gran Recesión. Pero eso dependía de cómo respondieran a las caídas iniciales. Según Fidelity, a junio de 2017, las personas que permanecieron invertidas desde 2007 vieron un crecimiento promedio de alrededor del 240%, mientras que quienes vendieron sus acciones en 2008 o principios de 2009 y volvieron al mercado más tarde tuvieron un crecimiento de solo el 157%.
Impacto en el valor de la vivienda y el gasto
Para 2010, el 15% de los propietarios menores de 50 años tenían hipotecas bajo el agua. Sin embargo, solo el 7% de los de 50 a 64 años tenían viviendas con patrimonio negativo, y solo el 4% de las hipotecas de personas de 65 años o más estaban "bajo el agua".
Los estadounidenses perdieron billones de dólares en el valor de sus viviendas durante la crisis financiera. Pero, a menos que intentaran vender una casa durante ese periodo, los ciudadanos mayores se libraron en gran medida de los peores efectos inmediatos de esta pérdida gracias a saldos hipotecarios bajos o hipotecas ya canceladas antes de que comenzara la recesión.
Eso no significa que quedaran impasibles. Durante la Gran Recesión, el 33% de las personas de 55 a 64 años redujeron su gasto, incluyendo recortes en salud, alimentación y otros gastos. En cambio, solo el 17% de los de 75 años o más recortaron su gasto. De hecho, era más probable que los mayores aumentaran el gasto, señal de que estaban algo protegidos financieramente.
Algunos estadounidenses mayores que sí recortaron dedicaron tiempo (a cocinar en casa) en lugar de dinero (a comer fuera). Un aspecto del gasto que sí se manifestó fue la creencia entre los adultos mayores de que tendrían menos dinero para dejar a sus hijos, alrededor de un 20% menos, según un estudio.
Impacto en el empleo y la jubilación
Aunque el desempleo aumentó drásticamente durante la recesión, muchos baby boomers pudieron conservar su empleo, suavizando las cifras generales. La edad media de la fuerza laboral sí aumentó durante la recesión y justo después. El número de estadounidenses de 65 años o más que seguían trabajando aumentó un 2,2% entre 2010 y 2013, mientras que el número de trabajadores de 18 a 29 años disminuyó un 2,7%, según Gallup.
La razón del aumento de trabajadores mayores probablemente se deba a personas mayores que permanecieron en la fuerza laboral o volvieron a ella para reconstruir sus ahorros de jubilación. Otros factores incluían la necesidad de mantener a familiares más jóvenes que habían perdido empleos o viviendas.
Las personas mayores cercanas a la edad de jubilación al final de la recesión que optaron por permanecer en la fuerza laboral lo hicieron, en promedio, cuatro años adicionales. El porcentaje de riqueza perdida durante la recesión no parecía ser un factor. Los trabajadores mayores llevaban varios años antes de la recesión permaneciendo más tiempo en la fuerza laboral.
Impacto en la salud
La salud económica y la física están vinculadas. Algunas personas mayores que vieron disminuir su riqueza durante la recesión pospusieron las visitas al médico, recortaron medicamentos y experimentaron más estrés, lo que en sí mismo es un factor de salud. Un estudio encontró que las personas de 45 a 66 años que pierden su empleo durante una recesión tienen un mayor riesgo de morir que quienes pierden su empleo durante un periodo no recesivo.
El factor de la quiebra
Según el Instituto de Educación Financiera (IFL), el 21,8% de las quiebras en 2006 fueron presentadas por personas de 55 años o más. Para 2009 había subido al 25%. Históricamente, cuando las personas mayores se declaran en quiebra, la deuda médica es la razón principal.
Con la crisis financiera, la pérdida de ingresos, el desempleo y el agotamiento de las cuentas de jubilación también fueron factores. El aumento de la quiebra entre los estadounidenses mayores continúa hasta el día de hoy, con un estudio reciente que indica que la tasa de quiebra entre los de 65 años o más es cinco veces la que era entre 1991 y 2018.
No todo esto puede atribuirse a la Gran Recesión. La investigación sugiere que un cambio de 30 años en la transferencia del riesgo financiero del gobierno y los empleadores a los individuos —principalmente mediante la sustitución de las pensiones de prestación definida por planes de aportación definida, como los 401(k)— es una gran parte del problema, junto con un mayor gasto de bolsillo en salud.
Conclusión
En conjunto, aunque la crisis de 2008 golpeó con fuerza a toda la población, sus efectos sobre las personas mayores fueron comparativamente más suaves y de recuperación más rápida que en otros grupos de edad, siempre que mantuvieran la calma y no vendieran sus inversiones en pleno desplome.
-
Cómo se relacionan los tres estados financieros
Cómo se vinculan los estados financierosLos tres estados financieros principales están conectados entre sí. El estado de resultados mide el desempeño, el balance general muestra la posición financiera
-
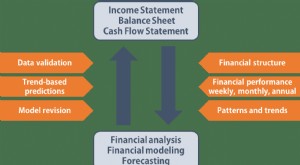
Dominando FP&A: Guía para Entender los Estados Financieros Fundamentales
Cualquier persona que trabaje en el departamento de planificación y análisis financiero (FP&A) debe estar muy familiarizada con los tres estados financieros en FP&A: el Estado de Resultados, el Balanc
Artículos Destacados
- Adquisición de Bear Stearns por JPMorgan Chase: Una Década Después de la Crisis
- Crisis Financieras: Causas, Efectos y Prevención
- Cómo Encontrar el Asesor Financiero Adecuado: Guía Completa
- El Lobby de AARP: Cómo la Defensa de los Mayores le Afecta a Usted
- Cómo Elegir un Asesor Financiero: Guía Completa y Costes
- Impacto del 11-S en la Bolsa de EE.UU.: Análisis Histórico
- Crypto y Coronavirus: Impacto en el Mercado Cripto y Estabilidad Financiera | Análisis de Expertos
- Navegando la Recuperación Económica: Indicadores Clave del Fin de la Crisis del Coronavirus
- Supervivencia Financiera en Crisis: Estrategias sin Fondo de Emergencia
-
 Entender la Crisis Financiera Global 2008-2009: Causas e Impacto
La Crisis Financiera Global de 2008-2009 se refiere a la enorme crisis financiera que el mundo sufrió entre 2008 y 2009. Afectó profundamente a millones de personas e instituciones en todo el globo. L...
-
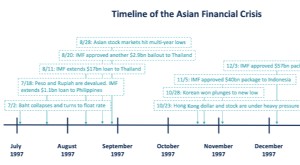 Comprender la Crisis Financiera Asiática: Causas, Impacto y Lecciones Aprendidas
La Crisis Financiera Asiática es una crisis causada por el colapso de la tasa de cambio de divisas y la burbuja de dinero caliente. Comenzó en Tailandia en julio de 1997 y se extendió por el Este y Su...