
Jubilación y Préstamos Estudiantiles: Estrategias para Adultos Mayores
Un número creciente de adultos mayores se jubila con deuda de préstamos estudiantiles. Los jubilados actuales y futuros pueden conocer aquí sus opciones, incluyendo cuándo refinanciar préstamos estudiantiles.
Los préstamos estudiantiles no son solo un problema de los jóvenes. De hecho, datos preocupantes muestran un número creciente de ciudadanos mayores que aún están pagando préstamos educativos —ya sea que ellos mismos hayan ido a la universidad, o préstamos que contrajeron en nombre de sus hijos.
De hecho, un informe de 2019 de AARP encontró que los estadounidenses de 50 años o más debían el 20% de la deuda total pendiente de préstamos estudiantiles en EE. UU., con una deuda colectiva en este grupo demográfico de alrededor de $289.5 mil millones. Datos más antiguos de la Oficina de Protección Financiera del Consumidor también revelaron que los estadounidenses de 60 años o más representan el 6.4% de los prestatarios de préstamos estudiantiles.
Deber dinero en préstamos estudiantiles a los 50, 60 o 70 años puede ser una carga sustancial. Los jubilados a menudo tienen ingresos fijos, lo que dificulta pagar las cuotas mensuales. Los adultos mayores que ya están jubilados o se acercan a la jubilación deberían explorar sus opciones para manejar la deuda. Esto incluye decidir si tiene sentido refinanciar préstamos estudiantiles.
Credible puede ayudarle a explorar opciones de refinanciamiento de préstamos estudiantiles para decidir. Visite Credible hoy para comparar tasas y condiciones de múltiples prestamistas sin afectar su crédito.
Los préstamos estudiantiles de pregrado son solo la punta del iceberg cuando se trata de pagar la universidad. Los préstamos para posgrado, escuela de medicina o derecho también pueden acumularse sobre la ya larga vida del préstamo. Si bien tiene opciones de pago, puede ser beneficioso considerar estas acciones para asegurarse de que sus préstamos escolares no afecten gravemente su jubilación.
Refinanciar préstamos estudiantiles como jubilado
El mejor enfoque para lidiar con sus préstamos estudiantiles como pre-jubilado o jubilado actual depende del tipo de préstamos que tenga. Los préstamos estudiantiles federales y privados alivian la carga al pagar la universidad, pero es importante notar la diferencia: los préstamos federales son creados por el gobierno con términos particulares, y los préstamos privados vienen de bancos u otras organizaciones estatales con sus propios términos.
Los préstamos privados a veces pueden diferirse hasta después de completar la educación, y generalmente requieren un puntaje de crédito favorable o un codeudor. Por el contrario, dos tipos de préstamos federales —para padres y para estudiantes— tienen pagos que pueden diferirse hasta que el estudiante termine la escuela.
Los préstamos federales para padres, sin embargo, colocan la responsabilidad de pago únicamente en los padres. Estos préstamos requieren una verificación de crédito, mientras que los préstamos federales estándar no. Los préstamos federales vienen con muchas protecciones para el prestatario, incluyendo opciones de pago flexibles. Como resultado, refinanciar préstamos estudiantiles federales generalmente no es aconsejable. Sin embargo, querrá explorar planes de pago y elegir uno que funcione para su presupuesto de jubilación.
Si tiene préstamos estudiantiles privados, sin embargo, el cálculo es un poco diferente. No renuncia a beneficios del prestatario al refinanciar ya que sus préstamos ya están en manos de un prestamista privado. Simplemente estará refinanciando con otro prestamista privado. Y si puede reducir su tasa de interés y costo de pago, hay poco o ningún inconveniente en hacerlo.
El refinanciamiento puede ayudar a que el pago de préstamos estudiantiles sea más fácil, ya que reducir su tasa de interés baja el costo del endeudamiento. Puede pagar sus préstamos más rápida y fácilmente si no debe tanto en intereses. Puede ser capaz de pagarlos antes de jubilarse, o poco después.
Dado que el refinanciamiento de préstamos estudiantiles le permite cambiar su plazo de pago, puede decidir elegir un plazo de pago más corto que sus préstamos actuales si quiere quedar libre de deudas más rápido, o uno más largo para reducir su pago mensual lo máximo posible.
Visite Credible hoy para comparar tasas de refinanciamiento y usar una calculadora de refinanciamiento de préstamos estudiantiles para ver cómo podría cambiar su monto de pago después del refinanciamiento. Es especialmente importante actuar rápido para refinanciar si sus pagos mensuales son tan altos que tiene que retirar demasiado de sus cuentas de jubilación demasiado rápido para cubrirlos.
Condonación de préstamos estudiantiles federales
El presidente Joe Biden también puede tomar medidas para ayudar a los prestatarios de préstamos estudiantiles, como condonar parte de la deuda federal. Cuenta con el respaldo de muchos políticos demócratas, y la senadora Elizabeth Warren (D-Mass.) ha hecho un fuerte impulso para que la deuda estudiantil sea aliviada basada en los ingresos del hogar.
La condonación de la deuda estudiantil, o alguna forma de perdón de préstamos estudiantiles, sigue siendo un tema candente en ambos lados del espectro político. La administración Biden anunció en marzo la suspensión de pagos de préstamos federales de poco más de un millón de prestatarios.
"Nuestro objetivo es permitir que estos prestatarios que luchan en incumplimiento obtengan las mismas protecciones previamente disponibles para decenas de millones de otros prestatarios para ayudar a sobrellevar la incertidumbre de la pandemia", dijo el Secretario de Educación Miguel Cardona en un comunicado.
Aquellos que tienen un alivio temporal en los pagos mensuales pueden desear usar este tiempo para pagar más hacia préstamos privados. O, puede optar por pagar préstamos federales de todos modos, con el pago entero yendo al principal.
Cree un plan integral para lidiar con la deuda de préstamos estudiantiles en la jubilación
Ya sea que refinancie sus préstamos estudiantiles privados o tenga préstamos federales que pagar, o ambos, es útil tener un plan para cuándo y cómo abordar su deuda estudiantil antes o durante la jubilación.
Si aún no está jubilado, determine cuánto tendría que pagar cada mes para quedar libre de deuda estudiantil antes de dejar de trabajar. Si ya está jubilado o no puede esperar a dejar de trabajar hasta que sus préstamos estén pagados en su totalidad, haga un presupuesto para asegurar que sus fondos de jubilación puedan cubrir los pagos del préstamo. Usar la calculadora de préstamos estudiantiles en línea de Credible puede ayudarle a estimar el monto total que deberá e identificar su pago mensual.
También considere si puede reducir los costos de otras deudas. Por ejemplo, refinanciar su hipoteca podría potencialmente reducir su pago mensual de vivienda, liberando efectivo extra que puede usar para pagar sus préstamos estudiantiles. Puede visitar Credible para explorar opciones de refinanciamiento de préstamos hipotecarios y ver si podría reducir su tasa y costos de pago mensual.
No quiere que su deuda estudiantil descarrile su seguridad financiera como jubilado. Cuanto antes haga un plan para reducir sus costos de pago y reducir su deuda, mejor estará. Consulte sus tasas de préstamo de refinanciamiento estudiantil en Credible hoy para poder tomar una decisión informada sobre si este enfoque es adecuado para usted.
¿Tiene una pregunta relacionada con finanzas, pero no sabe a quién preguntar? Envíe un correo al Experto en Dinero de Credible a moneyexpert@credible.com y su pregunta podría ser respondida por Credible en nuestra columna de Experto en Dinero.
-

Entender el impago de préstamos estudiantiles: consecuencias y opciones
La deuda de préstamos estudiantiles es uno de los mayores problemas de nuestro país. Los graduados pagan un precio alto y creciente por cruzar el escenario y recibir su diploma. Como tantos jóvenes a
-
Préstamos subsidiados vs. no subsidiados: Entendiendo las diferencias clave
¿Es hora de empezar a reembolsar tus préstamos? O tal vez estés considerando pedir fondos para pagar tu educación. De cualquier forma, vale la pena aprender cómo funcionan los préstamos subsidiados y
Artículos Destacados
- Préstamos al consumo: tipos, ventajas y cómo funcionan
- Préstamos por cobrar: Entender y analizar tu balance general
- Pausa en pagos de préstamos estudiantiles: 4 formas de maximizar ahorros
- Entendiendo la Deuda: Tipos, Obligaciones e Implicaciones Financieras
- Préstamos: Definición, Tipos y Funcionamiento
- Préstamos estudiantiles de emergencia: liquidez rápida para imprevistos
- Entendiendo los Préstamos Estudiantiles: Tipos y Opciones para Prestatarios
- Pago de préstamos estudiantiles: guía completa para 2024
- Cómo gestionar la deuda estudiantil: Estrategias de pago y alivio
-
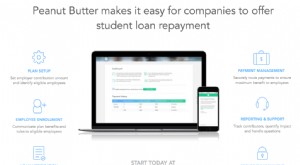 Beneficios de Pago de Préstamos Estudiantiles: Explorando Peanut Butter & Company
Nota de MM: Peanut Butter es para empresas, no para individuos. Deberías preguntar a tu empresa si ofrecen un beneficio de pago de préstamos estudiantiles. Si eres dueño de una empresa, este es un gra...
-
 Entendiendo los Intereses Capitalizados en Préstamos Estudiantiles: Guía Completa
Los intereses no son divertidos a menos que los estés ganando. Cuando tienes que pagarlos, pueden ser un gran obstáculo. Por ejemplo, los intereses capitalizados. Los intereses capitalizados en prést...