
Inversión en Renta: Guía para Generar Ingresos Pasivos Periódicos
La inversión en renta (income investing) consiste en construir una cartera que genere flujos de caja regulares —intereses, dividendos, rentas— para complementar el salario, financiar la jubilación o cubrir gastos recurrentes, sin depender exclusivamente de la venta de activos (plusvalías).
Dos formas de ganar en bolsa
- Apreciación de capital (capital gains): Vender más caro de lo que compraste.
- Renta periódica (income): Dividendos (acciones), cupones (bonos), intereses (cuentas/depósitos), rentas (inmobiliario).
No todos los activos ofrecen ambas. Acciones growth suelen no pagar dividendo; bonos y cuentas remuneradas dan renta pero poca/nula apreciación.
Principales activos generadores de renta
1. Acciones con dividendo (Dividend Stocks)
- Empresas maduras, flujos de caja estables (utilities, telecos, consumo básico, financieras).
- Rentabilidad por dividendo (yield): Dividendo anual / Precio acción. Ej.: Apple $3,08 / $178,97 = 1,72 %.
- Dividend Aristocrats / Kings: 25+/50+ años subiendo dividendo consecutivamente.
- ETFs/Fondos high dividend yield: Diversificación sectorial/geográfica en un ticker (ej. VYM, SCHD, VHYL).
Advertencia: Siguen siendo renta variable; el precio fluctúa y el dividendo puede recortarse.
2. Bonos (Renta Fija)
- Soberanos (Treasuries, Bunds, Bonos España): Máxima seguridad, yield bajo.
- Corporativos Investment Grade: Spread 1-2 % sobre soberano.
- High Yield / Junk: Yield 5-10 %+, riesgo impago real.
- Municipales (EE. UU.): Exentos IRPF federal (+ estatal si residente).
- Indexados a inflación (TIPS, Bonos ligados IPC): Protegen poder adquisitivo de la renta.
Escalera de bonos (bond ladder): Vencimientos escalonados (ej. 1, 2, 3… 10 años) para reinvertir a tipos vigentes y suavizar riesgo de reinversión.
3. Cuentas remuneradas, depósitos y fondos monetarios
- Riesgo mínimo (hasta 100k € FGD / FDIC), liquidez alta.
- Yield variable según tipos oficiales (Euribor, Fed Funds).
- Útiles para "caja" y tramo ultraconservador de cartera.
4. Inmobiliario (REITs, crowdfunding, alquiler directo)
- REITs: Sociedades cotizadas que pagan ≥ 90 % beneficio como dividendo. Liquidez diaria.
- Crowdfunding inmobiliario: Tickets desde 100-500 €; iliquidez media-alta.
- Alquiler directo: Control total; gestión activa, concentración, apalancamiento.
5. Acciones preferentes (Preferred Stocks)
- Híbrido acción/bono: dividendo fijo prioritario, sin voto, precio ~par (25 $).
- Yield 5-7 %; riesgo: tipos de interés suben → precio baja; llamables (callable) por emisor.
Cómo estructurar renta mensual
La mayoría de bonos pagan cupón semestral; dividendos, trimestral. Para cobrar todos los meses:
- Escalera de bonos con cupones alternados: Selecciona emisores con fechas de pago distribuidas (ene/jul, feb/ago, mar/sep…).
- Combina clases de activo: Bonos (semestral) + Dividendos (trimestral) + REITs (trimestral/mensual) + Fondos monetarios (mensual) + Cuentas remuneradas (mensual).
- ETFs/Fondos de renta mensual: Algunos reparten mensualmente (ej. JEPI, JEPQ, fondos "monthly income"). Verificar consistencia histórica.
- Retiro programado: Si la cartera genera renta trimestral/semestral, automatiza trasvase a cuenta corriente mensual.
Inversión en renta fija pura (Fixed Income Investing)
Objetivo: preservar capital + renta conocida. Claves:
- Duración: Corta (0-3 años) = baja volatilidad, yield bajo. Larga (7-20+) = yield alto, alta sensibilidad a tipos.
- Calidad crediticia: AAA/AA (gobiernos, blue-chips) vs BBB/High Yield.
- Fiscalidad: Cupón tributa como renta del capital (19-28 % en España). Munis exentos en EE. UU.
- Vehículo: Compra directa (control vencimientos) vs Fondos/ETFs (diversificación, liquidez, gestión duración).
Conclusión
Una cartera de renta bien construida mezcla dividendos crecientes (acciones), cupones estables (bonos), rentas inmobiliarias y liquidez remunerada. El equilibrio depende de tu necesidad de caja, horizonte, fiscalidad y tolerancia a que el capital fluctúe. Automatiza el cobro, reinvierte lo que no necesites y revisa anualmente la sostenibilidad de los pagos.
-
Inversión en valor: guía para principiantes sobre cómo elegir acciones rentables
Quien busca siempre ofertas de artículos de calidad al mejor precio entiende fácilmente los principios de la inversión en valor. Un inversionista de valor evalúa las acciones según su estimación del
-
Guía para Principiantes en Inversiones: Comienza a Construir Riqueza Hoy
Relájate. Donde estás ahora es un buen lugar para aprender a invertir. Vea más imágenes sobre inversiones.Cuando sales de la universidad, planificar tu futuro financiero puede significar llevar tu alm
Artículos Destacados
- Cómo calcular ingresos por intereses
- Inversión en Penny Stocks: Guía para Principiantes en Oportunidades de Alto Riesgo
- Entender los Ingresos por Intereses: Guía Completa
- Ingreso Neto por Intereses (NII): Definición y Cálculo
- Valores de Renta Fija: Guía Completa de Instrumentos y Riesgos
- Acciones de Centavo (Penny Stocks): Riesgos, Beneficios y Cómo Invertir (Actualización 2024)
- Guía para principiantes: invertir en tres partes
- Guía para principiantes para invertir: Empezar con confianza
- Acciones explicadas: Guía para principiantes sobre cómo invertir
-
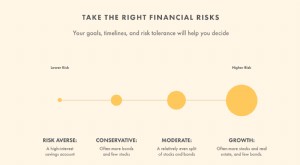 Invertir en Acciones: Guía para Principiantes - 9 Pasos Esenciales
La bolsa es una herramienta poderosa para ahorrar para la jubilación y crear patrimonio. Aprende los nueve pasos importantes para iniciarte en acciones. Aunque la bolsa no es para todos, sigue siendo ...
-
 Inversión en Crecimiento: Guía Completa para Acciones de Alto Crecimiento
Algunas estrategias de inversión son conservadoras, buscando un crecimiento lento pero constante. Otras son más agresivas, aceptando mayor riesgo y volatilidad a cambio de la posibilidad de obtener re...