
Cuentas de margen: pedir prestado para invertir y aumentar el poder de compra
Una cuenta de margen es un tipo de cuenta de valores que permite a los inversores pedir fondos prestados para comprar productos financieros, pagando un interés mensual sobre el importe prestado.
Esta cuenta aumenta la capacidad del cliente para adquirir más valores (acciones, bonos corporativos, etc.). También puede denominarse cuenta de préstamo propiedad del bróker y usarse para operar con acciones.
Historia y regulación
El préstamo con margen surgió a finales del siglo XIX para financiar ferrocarriles. En 1920, los brókers exigían pequeños depósitos para acceder a crédito. Con el tiempo, las regulaciones limitaron el crédito al 50 % del patrimonio del inversor. La Regulación T de la Reserva Federal exige un límite de crédito de al menos el 25 % del valor del patrimonio.
Conceptos clave
- Una cuenta de margen permite a los clientes pedir prestado e invertir en acciones y otros valores.
- El bróker usa el depósito del inversor y los productos financieros comprados como garantía de la deuda con margen.
- Aumenta el poder adquisitivo del inversor, pero también le expone a mayores pérdidas.
Entendiendo las cuentas de margen
Los inversores usan cuentas de margen para aumentar su poder adquisitivo comprando más valores de los que permitiría su efectivo. Es una forma de apalancamiento: acceder a crédito del bróker para comprar valores adicionales y beneficiarse de su revalorización.
Sin embargo, conlleva riesgo adicional: si los valores se deprecian por debajo de los requisitos de saldo mínimo, las pérdidas se amplifican. El bróker cobra intereses sobre los fondos prestados, aplicados automáticamente a la cuenta.
Apertura de una cuenta de margen
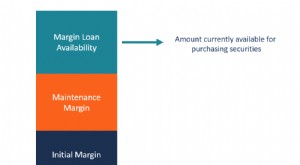
Al aprobar una cuenta de margen, el bróker concede una línea de crédito para invertir en acciones, bonos y materias primas. Los valores comprados y el efectivo depositado sirven de garantía. No hay un plan de amortización definido, pero el valor de la cuenta debe mantenerse por encima del margen de mantenimiento.
Los márgenes de mantenimiento los fijan reguladores como FINRA, la SEC y la Reserva Federal. Los brókers individuales pueden exigir requisitos más estrictos.
Requisitos clave de margen
1. Margen mínimo
El inversor debe depositar un margen mínimo antes de operar. FINRA exige 2 000 $ o el 100 % del precio de compra de los valores que se quieran comprar con margen.
2. Margen inicial
Una vez operando, el préstamo se limita al 50 % del valor de las acciones a comprar. La inversión duplica el poder adquisitivo: con 5 000 $ en la cuenta, se pueden comprar 10 000 $ en valores.
3. Margen de mantenimiento
FINRA exige un 25 %, pero los brókers suelen fijar entre el 30 % y el 40 % del valor total de los valores en la cuenta.
Si el patrimonio del inversor cae por debajo del mínimo, se emite una llamada de margen. La caída del valor de los valores y las retiradas excesivas pueden desencadenarla.
4. Tipos de interés de margen
Es el tipo de interés anual que el inversor debe por la cuenta o préstamo de margen. Varía según el bróker, oscilando típicamente entre el 3 % y el 4 %, superior a una línea de crédito hipotecaria (HELOC).
Puede ser favorable para inversiones a corto plazo; si se usa extensamente, los intereses se acumulan y reducen la rentabilidad.
¿Qué es una llamada de margen?
Si el valor de la cuenta cae por debajo del margen de mantenimiento, el bróker emite una llamada de margen advirtiendo de la caída. El inversor debe vender parte de los valores o depositar más fondos.
En caídas bruscas, el bróker puede verse obligado a vender activos sin avisar, generando ventas forzadas a precios inferiores al mercado y pérdidas.
Recursos adicionales
- Bróker / Entidad de valores
- Reserva Federal
- Margen de mantenimiento
- Operativa con margen
-
Margen de variación explicado: Guía completa para operadores de futuros
El término margen de variación se refiere a un pago de margen que realiza un miembro compensador a una cámara de compensación, basado en los movimientos de precio de los contratos de futuros que manti
-

Cuentas Wrap: Guía Completa para Inversores
Una cuenta wrap (o cuenta gestionada) es una cuenta de inversión administrada por un bróker a cambio de una comisión anual fija. Esta comisión, que suele oscilar entre el 1 % y el 3 % de los activos b
Artículos Destacados
- Cuenta UTMA: guía para custodios y beneficiarios
- Entender los Saldos de Cuenta: Guía Completa
- Entender los Números de Cuenta: Clave para tus Registros Financieros
- Entender los Extractos de Cuenta: Guía Completa
- Comprender las Cuentas de Aplicación de Fondos: Distribución de Fondos y Beneficios
- Cuentas Corrientes: Guía Completa para Elegir la Mejor
- Depósitos Bancarios: Tipos, Funcionamiento y Garantías
- Cuentas Inactivas (Dormant Accounts): Definición, Tratamiento y Escheatment
- Margen en Materias Primas: Requisitos Iniciales y de Mantenimiento Explicados
-
 Disponibilidad de préstamo con margen: ¿cuánto puedes pedir prestado?
-
 Sell-out (liquidación forzosa): definición, causas y consecuencias
Un sell-out es la venta obligada de activos por factores no económicos: divorcio, enfermedad, requerimientos de margen (margin calls) del bróker, etc. En situaciones de pánico o urgencia, el inversor ...