
Mercado de Derivados: Participantes, Contratos y Críticas
El mercado de derivados es el mercado financiero donde se negocian instrumentos (futuros, opciones, forwards, swaps) cuyo valor depende de activos subyacentes.
Resumen clave
- Mercado para instrumentos basados en valores de activos subyacentes.
- 4 tipos de participantes: hedgers (coberturistas), especuladores, arbitrajistas, operadores con margen.
- 4 tipos principales de contratos: opciones, futuros, forwards, swaps.
Participantes en el mercado de derivados
1. Hedgers (Coberturistas)
Invierten para reducir/eliminar riesgo de precio en mercados de contado. Los derivados son su herramienta principal por su eficacia para compensar riesgo con el subyacente.
2. Especuladores
Actividad más común. Compran instrumentos apostando a que subirán de valor. Alto riesgo, motivado por beneficios potencialmente elevados. No buscan cobertura, buscan alfa direccional.
3. Arbitrajistas
Obtienen beneficio libre de riesgo (teóricamente) explotando diferencias de precio del mismo activo en distintos mercados (ej.: contado vs. futuros, o entre bolsas). Requieren velocidad y capital.
4. Operadores con margen (Margin Traders)
Depositan garantías (márgenes) ante la contraparte/cámara de compensación para cubrir riesgo de crédito. El margen permite apalancamiento: operar nominales mayores al capital propio.
Tipos de contratos derivados
1. Opciones
- Derecho (no obligación) de comprar (call) o vender (put) a strike price durante un periodo.
- Americanas: ejercibles cualquier día hasta vencimiento.
- Europeas: solo en vencimiento.
2. Futuros
- Contratos estandarizados (bolsa).
- Derecho y obligación de comprar/vender a precio acordado en fecha futura.
- Clearing house centralizada = menor riesgo de contraparte.
3. Forwards
- Similares a futuros en obligación, pero OTC (no estandarizados).
- Personalizables: subyacente, cantidad, fecha, términos.
- Sin cámara de compensación → mayor riesgo de contraparte.
4. Swaps
- Intercambio de obligaciones financieras entre dos partes.
- Interest Rate Swaps (IRS) son los más comunes (fijo ↔ flotante).
- OTC, personalizables, no cotizan en bolsa.
Críticas al mercado de derivados
1. Riesgo elevado
Alta volatilidad y apalancamiento → pérdidas potencialmente ruinosas. A menudo criticado por su perfil de riesgo.
2. Sensibilidad y volatilidad extrema
Pequeños cambios (plazo, tipos, volatilidad implícita) mueven mucho el precio. Asusta a inversores no profesionales.
3. Complejidad
Difícil comprensión → público general evita operar directamente; usa brokers/agentes. Barrera de entrada alta.
4. «Juego legalizado» (Legalized Gambling)
Crítica ética: la especulación apalancada en derivados se asemeja al juego de azar, pero con estatus legal y sistémico.
Recursos para seguir aprendiendo
-
Entendiendo el S&P 500: Guía Completa del Índice Bursátil
El índice Standard & Poors 500 (S&P 500) comprende las acciones de 500 empresas estadounidenses cotizadas públicamente con las mayores capitalizaciones de mercado. La capitalización bursátil e
-

Cómo funciona el mercado de valores: guía para principiantes
El mercado de valores es el entorno donde se emiten, compran y venden acciones. Las acciones representan propiedad parcial en una empresa y permiten a los inversores participar en sus resultados. Func
Artículos Destacados
- Ratio Advance/Decline (ADR): Guía Completa para Análisis de Sentimiento de Mercado
- Mercado de Subastas (Call Market): Horarios y Determinación de Precios
- Índice Ponderado por Capitalización (CWI): Definición, Cálculo y Ejemplos
- Derivados Financieros: Guía Completa — Tipos, Ventajas, Riesgos y Usos
- Eurex Exchange: El Principal Mercado Europeo de Derivados
- Entendiendo los Mercados Financieros: Guía Completa
- Entiende las Empresas de Inversión Financiera: Funciones y Cómo Operan
- Cómo navegar los crashes bursátiles: Estrategias expertas para inversores
- Entendiendo UMA: Guía Completa sobre Acceso Universal a Mercados
-
 Nasdaq Global Select Market: Definición e Información Clave
El Global Select Market incluye empresas con la mayor capitalización bursátil dentro del Índice Nasdaq Composite y comprende 1,200 acciones. Es uno de los tres niveles dentro del Índice Nasdaq Composi...
-
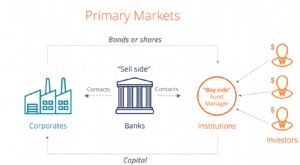 Mercado primario: Guía completa sobre emisión de valores (IPO, FPO, Rights Issue)
El mercado primario es el mercado financiero donde se emiten nuevos valores (public securities) y quedan disponibles para negociación por particulares e instituciones. Las actividades de los mercados ...