
Entender el EBITDA: qué es y sus limitaciones
Normalmente, los inversores se centran en el flujo de caja, el beneficio neto y los ingresos como medidas básicas de la salud y el valor corporativo. Pero con los años, otra medida se ha colado en los informes trimestrales y las cuentas: el beneficio antes de intereses, impuestos, depreciación y amortización (EBITDA). Aunque los inversores pueden usar el EBITDA para analizar y comparar la rentabilidad entre empresas e industrias, deben entender que existen límites serios sobre lo que esta métrica puede decirles sobre una empresa. Aquí veremos por qué esta medida se ha vuelto tan popular y por qué, en muchos casos, debe tratarse con cautela.
Puntos clave
- El EBITDA (beneficio antes de intereses, impuestos, depreciación y amortización) es una métrica que mide el rendimiento financiero global de una empresa.
- A mediados de los años 80, los inversores empezaron a usar el EBITDA para determinar si una empresa en dificultades podría pagar los intereses de un acuerdo de compra apalancada.
- El EBITDA se usa comúnmente para comparar la salud financiera de empresas y evaluar firmas con diferentes tasas impositivas y políticas de depreciación.
- Entre sus inconvenientes, el EBITDA no sustituye al análisis del flujo de caja y puede hacer que una empresa parezca tener más dinero para pagar intereses del que realmente tiene.
- El EBITDA también ignora la calidad de los beneficios de una empresa y puede hacerla parecer más barata de lo que realmente es.
EBITDA: Un repaso rápido
El EBITDA es una medida de beneficios. Aunque no hay obligación legal para que las empresas divulguen su EBITDA, según los principios de contabilidad generalmente aceptados (GAAP) de EE. UU., puede calcularse con la información de los estados financieros de una empresa.
El atajo habitual para calcular el EBITDA es partir del beneficio operativo, también llamado beneficio antes de intereses e impuestos (BAII o EBIT), y luego añadir la depreciación y la amortización. Sin embargo, una fórmula más sencilla y directa para calcular el EBITDA es la siguiente:
EBITDA = Beneficio Neto + Intereses + Impuestos + Depreciación + Amortización
Las cifras de beneficios, impuestos e intereses se encuentran en la cuenta de resultados, mientras que las de depreciación y amortización normalmente figuran en las notas al beneficio operativo o en el estado de flujos de caja.
La lógica detrás del EBITDA
El EBITDA cobró protagonismo a mediados de los años 80 cuando inversores en compras apalancadas examinaban empresas en dificultades que necesitaban reestructuración financiera. Usaban el EBITDA para calcular rápidamente si estas empresas podían devolver los intereses de esos acuerdos financiados.
Los banqueros de compras apalancadas promovieron el EBITDA como herramienta para determinar si una empresa podía atender su deuda a corto plazo, digamos en uno o dos años. Mirar el ratio de cobertura de intereses EBITDA podía dar a los inversores una idea de si la empresa podría hacer frente a los pagos de intereses más pesados que enfrentaría tras la reestructuración.
El uso del EBITDA se ha extendido desde entonces a una amplia gama de negocios. Sus defensores argumentan que el EBITDA ofrece un reflejo más claro de las operaciones al eliminar gastos que pueden ocultar cómo está funcionando realmente la empresa.
Salud financiera fácilmente comprensible
Los intereses, que son en gran medida una función de la elección de financiación de la dirección, se ignoran en el EBITDA. Los impuestos se dejan fuera porque pueden variar ampliamente dependiendo de adquisiciones y pérdidas de años anteriores; esta variación puede distorsionar el beneficio neto. Finalmente, el EBITDA elimina los juicios arbitrarios y subjetivos que pueden entrar en el cálculo de la depreciación y la amortización, como vidas útiles, valores residuales y varios métodos de depreciación.
Al eliminar estos elementos, el EBITDA facilita la comparación de la salud financiera de varias empresas. También es útil para evaluar firmas con diferentes estructuras de capital, tasas impositivas y políticas de depreciación. El EBITDA da además a los inversores una idea de cuánto dinero podría generar una empresa joven o reestructurada antes de tener que entregar pagos a acreedores y al fisco.
Todo lo anterior, una de las mayores razones de la popularidad del EBITDA es que muestra cifras de beneficio más altas que solo los beneficios operativos. Se ha convertido en la métrica preferida para empresas muy apalancadas en industrias intensivas en capital como cable y telecomunicaciones.
Los inconvenientes
Aunque el EBITDA sea un indicador de rendimiento ampliamente aceptado, usarlo como única medida de beneficios o flujo de caja puede ser muy engañoso. Una empresa puede hacer su imagen financiera más atractiva alardeando de su rendimiento EBITDA, desviando la atención de los inversores de los altos niveles de deuda y los gastos feos contra los beneficios. En ausencia de otras consideraciones, el EBITDA ofrece una imagen incompleta y peligrosa de la salud financiera. Aquí hay cuatro buenas razones para desconfiar del EBITDA.
No sustituye al flujo de caja
Algunos analistas y periodistas instan a los inversores a usar el EBITDA como medida de flujo de caja. Este consejo es ilógico y peligroso para los inversores. Para empezar, la tributación y los intereses son partidas de caja reales y, por tanto, no son en absoluto opcionales. Una empresa que no paga sus impuestos al gobierno ni atiende sus préstamos no permanecerá en el negocio por mucho tiempo.
A diferencia de las medidas adecuadas de flujo de caja, el EBITDA ignora los cambios en el capital circulante, el efectivo necesario para cubrir las operaciones diarias. Esto es más problemático en empresas de rápido crecimiento, que requieren mayor inversión en cuentas por cobrar e inventario para convertir su crecimiento en ventas. Esas inversiones en capital circulante consumen efectivo, pero el EBITDA las descuida.
Incluso si una empresa solo alcanza el punto de equilibrio en términos de EBITDA, no generará suficiente efectivo para reemplazar los activos de capital básicos usados en el negocio. Tratar el EBITDA como sustituto del flujo de caja puede ser peligroso porque da a los inversores información incompleta sobre los gastos de caja.
Si quieres saber el efectivo de las operaciones, solo ve al estado de flujos de caja de la empresa.
Distorsiona la cobertura de intereses
El EBITDA puede hacer fácilmente que una empresa parezca tener más dinero para pagar intereses. Considera una empresa con 10 millones de beneficios operativos y 15 millones en cargos por intereses. Al añadir gastos de depreciación y amortización de 8 millones, la empresa de repente tiene un EBITDA de 18 millones y parece tener suficiente dinero para cubrir sus pagos de intereses.
La depreciación y la amortización se añaden basándose en la suposición errónea de que estos gastos son evitables. Aunque son partidas sin salida de caja, no pueden posponerse indefinidamente. El equipo inevitablemente se desgasta y se necesitarán fondos para reemplazarlo o actualizarlo.
Ignora la calidad de los beneficios
Aunque restar pagos de intereses, cargos fiscales, depreciación y amortización de los beneficios pueda parecer sencillo, diferentes empresas usan diferentes cifras de beneficios como punto de partida para el EBITDA. En otras palabras, el EBITDA es susceptible a los métodos contables de beneficios que se encuentran en la cuenta de resultados. Incluso si se tienen en cuenta las distorsiones que resultan de intereses, impuestos, depreciación y amortización, la cifra de beneficios en el EBITDA sigue siendo poco fiable.
Hace que las empresas parezcan más baratas de lo que son
Lo peor de todo, el EBITDA puede hacer que una empresa parezca menos cara de lo que realmente es. Cuando los analistas miran los múltiplos de precio de la acción sobre EBITDA en lugar de sobre beneficios finales, producen múltiplos más bajos.
Una empresa puede cotizar a lo que parece un múltiplo bajo de su EBITDA pronosticado, haciéndola parecer una ganga. Sin embargo, al comparar esa misma empresa usando otros múltiplos —como beneficios operativos o beneficio neto estimado—, esa misma empresa puede cotizar a múltiplos mucho más altos. Para obtener una imagen completa de la valoración de una empresa, los inversores deben considerar otros múltiplos de precio además del EBITDA al evaluar su valor.
Conclusión
A pesar de su uso generalizado, el EBITDA no está definido en los principios de contabilidad generalmente aceptados (GAAP). Como resultado, las empresas pueden reportar el EBITDA como deseen. El problema es que el EBITDA no da una imagen completa del rendimiento de una empresa. En muchos casos, los inversores pueden estar mejor evitando el EBITDA o usándolo junto con otras métricas más significativas.
-
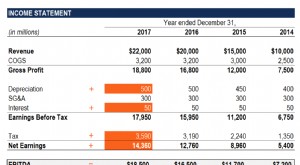
BAIIDA Explicado: Entendiendo los Beneficios Antes de Intereses, Impuestos, Depreciación y Amortización
El BAIIDA (Beneficios Antes de Intereses, Impuestos, Depreciación y Amortización) es una métrica usada para evaluar el desempeño operativo de una empresa. Puede verse como un proxy del flujo de caja d
-
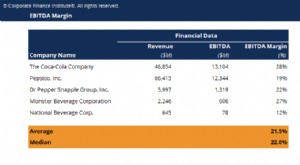
Margen BAIIDA: Definición, Cálculo e Importancia
El margen BAIIDA es una ratio de rentabilidad que mide cuánto en beneficios genera una empresa antes de intereses, impuestos, depreciación y amortización, como porcentaje de los ingresos. Margen BAIID
Artículos Destacados
- Entender los bonos soberanos: riesgos y recompensas
- Préstamos de capital para crecimiento empresarial: Opciones y beneficios
- Préstamos sociales: guía del crédito entre particulares
- Cartas de Transmisión (Transmittal Letters) en Transferencias de Valores
- Titularidad Real (Beneficial Ownership): Definición, Usos y Marco Legal
- Entender el Interés Abierto: Un Indicador Clave del Mercado
- Acciones Gratuitas (Bonus Shares): Entender las Acciones Libres y su Funcionamiento
- Operaciones en Bloque (Block Trades): Definición, Propósito y Estrategias
- EBITDA: Definición, Cálculo y Uso en el Análisis Financiero
-
 EBIT vs. EBITDA: Entendiendo las Diferencias Clave
El beneficio antes de intereses e impuestos (EBIT) y el beneficio antes de intereses, impuestos, depreciación y amortización (EBITDA) son dos medidas comúnmente usadas de rentabilidad empresarial. Com...
-
 Seguro de Contracargos (Chargeback Insurance): Protección contra Fraude Amistoso
El Problema: Fraude Amistoso (Friendly Fraud) El fraude amistoso ocurre cuando un comprador recibe un bien comprado online con tarjeta de crédito, y luego disputa el cargo ante su banco alegando no ha...