
Entender los Costes de Cierre de Hipoteca: Guía Completa para Compradores y Vendedores

Cuando la mayoría de la gente imagina comprar una casa, piensa en cuántos dormitorios necesitan o qué tipo de porche quieren. Cuando piensan en costes de compra de vivienda, deciden cuánto poner de entrada y cuál es su precio máximo.
Pero comprar una casa tiene muchos componentes, muchos de los cuales se olvidan en el camino. Los costes de cierre son uno de ellos. Pueden suponer una gran parte de tu presupuesto de compra de vivienda y pueden sorprender a quienes no están preparados.
Lee más para aprender sobre los costes de cierre, cómo minimizarlos y cuándo puedes evitarlos.
¿Qué son los Costes de Cierre?
Los costes de cierre son los gastos que el prestamista y la compañía de títulos cobran para finalizar la hipoteca y la transferencia de título.
Hay múltiples elementos que se incluyen como parte de los costes de cierre. Algunos de los más comunes incluyen una tarifa de solicitud para la compañía hipotecaria, una tarifa de tasación para contratar a un tasador profesional que determine el valor de la casa y un depósito extra para el seguro de propietario.
Como los costes de cierre pueden estar compuestos por una docena de gastos o más, es fácil sentirse abrumado y pasar por alto el coste. Comprar una casa es bastante complicado, especialmente si te mudas a otro estado.
Pero antes de desechar el documento, revisa los costes de cierre cuidadosamente. Pide a tu agente inmobiliario que también eche un vistazo. Es posible que puedas negociar algunas de las tarifas.
Costes de Cierre para Vendedores
Con mayor frecuencia, se espera que el comprador pague todos los costes de cierre, pero si estás en un mercado competitivo, pueden pedirte que compartas la carga. Esto es algo que tú o tu agente inmobiliario pueden negociar cuando llegue el momento. Si estás en un mercado excepcionalmente duro, debes estar preparado para esta posibilidad.
Si aceptas pagar los costes de cierre, asegúrate de no pagar de más. Puedes pedir al comprador que elija un prestamista con costes de cierre más bajos o acordar pagar solo un cierto porcentaje, como el 3%.
Cómo Mitigar los Costes de Cierre
Cuánto pagas en costes de cierre importa, pero muchas gente se enfoca demasiado en la tasa de interés hipotecaria y olvida comparar los costes de cierre.
Si eres un comprador en un mercado de compradores, a menudo puedes pedir a los vendedores que paguen tu parte de los costes de cierre. Debes incluir esto cuando hagas una oferta. Esto también es algo que puedes negociar si descubres que hay reparaciones extensas que deben hacerse o si el vendedor necesita más tiempo para quedarse en la casa.
Los prestatarios también deben saber que no todos los prestamistas cobran lo mismo por los costes de cierre. Los costes de cierre oscilan entre el 2% y el 5%, por lo que es importante buscar opciones cuando compres una casa.
Digamos que haces una oferta en una casa de $200,000. El Banco ABC cobra el 2% por costes de cierre, que son $4,000. El Banco XYZ cobra el 5% o $10,000. Esa es una gran diferencia entre los dos. Esa diferencia de $6,000 es suficiente para comprar un sofá nuevo, comedor, colchón y somier. También es suficiente para pagar un nuevo calentador de agua u horno.
Antes de finalizar un prestamista, pregunta si algún coste de cierre es opcional. Obtén cotizaciones de al menos tres prestamistas y compara tanto la tasa de interés como los costes de cierre.
Cómo Incluir los Costes de Cierre en la Hipoteca
Comprar una casa es caro y es común que los prestatarios se sientan sin dinero después de pagar la entrada, gastos de mudanza y otros gastos. Muchos simplemente olvidan presupuestar los costes de cierre.
Una opción es incluir tus costes de cierre en la hipoteca. Si tienes $5,000 en costes de cierre, puedes añadir eso a tu hipoteca. La desventaja obvia es que esto aumenta tu monto hipotecario total y pagarás intereses sobre tus costes de cierre.
Si tu tasa de interés es del 5% en una casa de $200,000 y debes $5,000 en costes de cierre, pagarás intereses extra sobre esos $5,000. Es lo mismo que si compraras una casa por $5,000 más de lo que presupuestaste. Por eso, añadir tus costes de cierre a tu hipoteca debería ser un último recurso.
Si la entrada y los costes de cierre agotarán todos tus ahorros líquidos, puede ser mejor incluir los costes de cierre en la hipoteca. No es bueno no tener fondo de emergencia o ahorros después de haber comprado una casa. Esto puede llevar a grandes problemas si pierdes tu trabajo o tienes una reparación importante en casa.
Es difícil añadir los costes de cierre a tu hipoteca si eres comprador primerizo. Aun así, no es mala idea preguntar al prestamista.
Cómo Ahorrar para los Costes de Cierre
Cuando mi esposo y yo empezamos a ahorrar para una casa, sabíamos cuál era nuestro presupuesto y cuánto necesitábamos ahorrar para la entrada. Tenía una amiga que era agente inmobiliario que me dijo que empezara a ahorrar para los costes de cierre. Sabía que serían entre el 2-5%, y decidí estimar en el extremo alto de ese rango.
Si estás interesado en comprar una casa, no olvides presupuestar y planificar para los costes de cierre. Una buena regla general es ahorrar el 5%, incluso si tu prestamista promete que debería ser más cercano al 2%. Nunca está de más ahorrar más dinero.
La forma más fácil de ahorrar para todos los costes relacionados con la compra de vivienda es configurar una cuenta de ahorros separada y crear transferencias automáticas a esa cuenta. Si sabes que quieres comprar una casa el próximo año, divide cuánto necesitas entre los meses que te quedan.
También puedes usar la calculadora de viabilidad de préstamo hipotecario y la función Metas en la app Mint para rastrear tu progreso en esa cuenta. Si recibes un ingreso extra grande como un bono en el trabajo, guarda el dinero en esa cuenta. Cuando estés listo para comprar una casa, tus costes de cierre estarán ahí para ti. Cualquier fondo extra puede usarse para comprar muebles, pintura o decoración.
No es divertido ni emocionante pensar en todas las partes caras de comprar una casa, pero siempre es mejor estar preparado.
-
Deducción por Oficina en Casa: Requisitos y Reglas Fiscales para Trabajadores Remotos
¿Puedes deducir tu oficina en casa en tus impuestos? Puede que la respuesta te sorprenda. Lo esencial Muchas personas trabajaron en remoto durante la mayor parte de 2021 o todo el año. Aunque puede
-
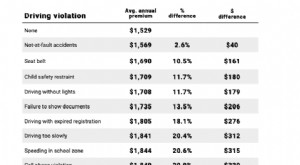
Coste Medio del Seguro de Coche 2024: Tarifas y Consejos para Ahorrar
El seguro es una de esas cosas que crees que no necesitas… … hasta que lo necesitas. El seguro de coche no es una excepción. Y sin embargo, cada vez que pagas tu prima, te preguntas: ¿Estoy pagando de
Artículos Destacados
- Oatly: guía completa de su salida a bolsa para inversores
- FTC Solar: guía completa de su salida a bolsa para inversores
- OPI de Bumble: Guía completa para inversores
- OPI de ThoughtSpot: Guía completa para inversores
- OPI de Ascensus: Lo que los inversores deben saber
- OPI de Stripe: Guía completa para inversores
- OPI de Roblox: Guía completa para inversores
- OPI de Nextdoor: Guía completa para inversores
- Salida a bolsa de Coinbase: Guía completa para inversores
-
 5 Reglas Esenciales Para Compradores De Vivienda Primerizos
Comprar una casa puede ser estresante y complejo. Pero si sigues solo cinco reglas básicas, el reto se vuelve menos intimidante. 1. Reúnete Con Un Prestamista Hipotecario Antes De Visitar Viviendas V...
-
 Regreso a la oficina: Costos inesperados y qué esperar
¿Se está preparando para volver a una oficina? Prepárese para gastar más. Durante los últimos 16 meses, muchos estadounidenses han estado trabajando desde casa. Para algunos, eso ha sido algo bueno. P...