
ROIC (Rentabilidad sobre Capital Invertido): Definición, Cálculo y Uso
El ROIC (Return on Invested Capital) mide la rentabilidad obtenida por quienes aportan capital: accionistas y tenedores de bonos. Se define como:


Tres Claves de la Definición
- Usa NOPAT (beneficio operativo neto después de impuestos), no beneficio neto. Debe considerar ganancias para accionistas (beneficio neto) y para bonistas (intereses).
- Usa valor contable de deuda y patrimonio, no valor de mercado. El valor de mercado incorpora expectativas futuras; el contable refleja rentabilidad actual. Además, se descuenta caja porque sus intereses no son renta operativa.
- Corrige el desfase temporal: el capital debe invertirse antes de generar beneficios. Algunos analistas usan media del capital invertido entre período anterior y actual.
ROIC y WACC: Creación o Destrucción de Valor
Comparar ROIC con WACC (coste medio ponderado de capital) revela si la empresa crea o destruye valor:
- ROIC > WACC: Crea valor (invierte en proyectos rentables).
- ROIC < WACC: Destruye valor (retorno de proyectos inferior al coste de financiación).
En teoría macro, beneficios económicos atraen competidores hasta que solo quedan beneficios "normales". Una empresa que mantiene persistentemente ROIC > WACC tiene un foso económico (moat) fuerte y ventaja competitiva sostenible. A largo plazo, ROIC tiende a converger con WACC.
ROIC: Medida Robusta de Rentabilidad
ROA, ROE y ROIC miden capacidad de generar retornos, pero ROIC es más informativo:
- ROA (Beneficio neto / Activos totales): Sesgado por saldos de caja variables.
- ROE (Beneficio neto / Patrimonio): Inflado por acciones que reducen patrimonio (amortizaciones, recompras) sin afectar beneficio neto. No detecta exceso de apalancamiento.
- ROIC resuelve ambos: descuenta caja en el denominador (elimina diferencias de caja) y usa NOPAT en numerador (ganancias para todos los proveedores de capital), permitiendo comparar empresas con distintas estructuras de capital.
ROIC en la Práctica Profesional
- Gestores de carteras: Comparan spread ROIC-WACC para identificar valor.
- Analistas de investigación: Validan supuestos de modelos financieros (ej. no crecimiento perpetuo de ROIC).
- Equipos directivos: Planifican asignación de capital y comparan oportunidades de inversión.
- Banqueros de inversión: Presentan servicios de asesoría y valoraciones de referencia.
Lecturas Recomendadas
-

Entendiendo la Mala Fijación de Precios: Precio de Mercado frente a Valor Real
La mala fijación de precios (mispricing) provoca una divergencia entre el precio de mercado de un valor y su valor fundamental. La ley del precio único establece que el precio de mercado de un valor e
-

Entendiendo el retorno NAV: Un indicador clave de rendimiento
El retorno NAV, o retorno del valor neto de activos, es una medida de rendimiento para los activos de una entidad menos pasivos. El retorno NAV se usa típicamente para medir el rendimiento de fondos m
Artículos Destacados
- Entendiendo la Devolución de Capital (ROC): Definición e Implicaciones Fiscales
- Comprender el Alfa: Guía del rendimiento de inversión
- Basilea I: Requisitos de Capital y Clasificación de Activos Bancarios
- Entender el Capital: Tipos, Categorías y Creación de Valor
- Racionamiento de Capital: Definición, Estrategia e Impacto en Decisiones de Inversión
- Rentabilidad Cash-on-Cash: Definición, Cálculo e Importancia
- Costo de Capital: Definición, Cálculo e Importancia en Finanzas
- Capital Invertido: Definición y Cómo Impulsa el Crecimiento Empresarial
- ROIC (Rentabilidad sobre Capital Invertido): Fórmula, Cálculo y Significado
-
 Pérdidas de Capital (Capital Losses): Definición, Cálculo, Fiscalidad y Ejemplos
La pérdida de capital es la reducción en el valor de un activo de capital (inversiones, inmuebles, equipos) realizada al venderlo por un precio inferior al de compra. Fórmula de Cálculo Pérdida de Ca...
-
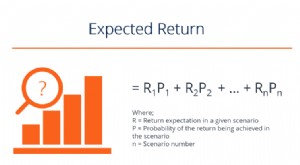 Rentabilidad Esperada: Guía Completa de Cálculo y Análisis de Riesgo
La rentabilidad esperada (expected return) de una inversión es el valor esperado de la distribución de probabilidad de los posibles rendimientos que puede ofrecer a los inversores. El retorno de la in...