
Ratio de Rotación de Inventario: Definición, Cálculo e Interpretación
El ratio de rotación de inventario, también llamado ratio de rotación de existencias, es un ratio de eficiencia que mide qué tan eficientemente se gestiona el inventario. La fórmula es: Costo de Mercancías Vendidas (COGS) dividido entre el inventario total o promedio, mostrando cuántas veces el inventario se "gira" o vende en un período. Permite detectar niveles excesivos de inventario respecto a las ventas.
Fórmula del Ratio de Rotación de Inventario

Donde:
- Costo de mercancías vendidas: Costo atribuido a la producción de bienes vendidos en un período. Se encuentra en el estado de resultados.
- Inventario promedio: Valor medio del inventario en un período. Nota: el analista puede usar inventario promedio o de fin de período.
Ejemplo Práctico: Walmart vs. Target
Datos reportados en estados financieros:


Ratio Walmart:

Ratio Target:

Walmart gira su inventario 8,26 veces al año vs. 5,54 de Target. Walmart gestiona más eficientemente su inventario, no gasta en exceso en compras y incurre en menores costos de almacenamiento y mantenimiento.
Interpretación del Ratio
Mide qué tan bien una empresa gestiona su inventario. Una ratio alta es favorable: reduce costos de almacenamiento y mantenimiento. Debe compararse solo entre empresas del mismo sector, ya que el ratio varía enormemente según la industria.
Ratio baja implica ventas pobres, exceso de inventario o mala gestión. El inventario sin vender enfrenta riesgos de fluctuación de precios y obsolescencia.
Según la industria, el ratio puede indicar liquidez. En retail, el inventario es de los mayores activos. Una ratio baja puede significar inventario obsoleto, ventas perdidas y costos adicionales de mantenimiento.
Conclusiones Clave
- Ratio de eficiencia que mide la gestión del inventario.
- Comparar solo empresas del mismo sector.
- Ratio alta siempre favorable: menores costos de almacenamiento.
- Ratio baja: ventas pobres, exceso de inventario o gestión ineficiente.
- Según la industria, puede indicar liquidez de la empresa.
Más Recursos
- Días de Inventario Pendiente (DIO - Days Inventory Outstanding)
- Días de Ventas Pendientes (DSO - Days Sales Outstanding)
- Análisis de Empresas Comparables (Comparable Company Analysis)
- Glosario de Ratios de Análisis Financiero
-
Ratio de rotación de cuentas por cobrar: cálculo
El ratio de rotación de cuentas por cobrar, también llamado rotación de deudores, es un indicador de eficiencia que mide cuántas veces una empresa cobra sus cuentas por cobrar promedio durante un perí
-
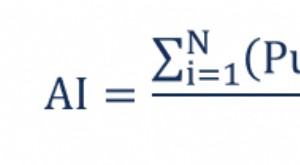
Comprender el Inventario Promedio: Definición y Cálculo
El inventario promedio es el valor medio (que puede diferir del valor mediano) de un inventario durante un período determinado. Es un cálculo matemático que estima, en promedio, el valor o número de b
Artículos Destacados
- Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
- Ratio publicidad/ventas: cómo medir la eficacia publicitaria y el retorno
- Ratio de Rotación de Activos: Definición y Cálculo - Análisis Financiero
- Entender el Ratio CAPE: Guía del P/E Ajustado Cíclicamente
- Ratio de Rotación de Efectivo (CTR): Cálculo e Interpretación
- Razón corriente: definición, fórmula e interpretación financiera
- Ratio deuda/activos: definición, cálculo y evaluación del riesgo
- Ratio Deuda-Patrimonio (D/E): Definición, Fórmula y Análisis
- Ratio de rotación de cuentas por cobrar: definición y cálculo
-
 Ratio de rotación de cartera: Definición, cálculo y significado
El ratio de rotación de cartera (portfolio turnover ratio) mide la tasa a la que los gestores compran y venden activos en un fondo. En otras palabras, indica el porcentaje de cambio de los activos del...
-
 Ratio de rotación de cuentas por pagar: definición e interpretación
El ratio de rotación de cuentas por pagar, también conocido como rotación de pagarés o de acreedores, es un indicador de liquidez que mide cuántas veces paga una empresa a sus proveedores durante un p...