
Activos Fijos: Definición, Ejemplos e Importancia para las Empresas
Los activos fijos son activos tangibles a largo plazo que se utilizan en las operaciones de una empresa. Proporcionan beneficios financieros a largo plazo, tienen una vida útil superior a un año y se clasifican como propiedad, planta y equipo (PP&E) en el balance general.
Características Clave de un Activo Fijo
1. Vida útil superior a un año
Los activos fijos son activos no corrientes con una vida útil mayor a un año y aparecen en el balance de la empresa como propiedad, planta y equipo (PP&E). Este rubro es uno de los principales activos no corrientes y se ve afectado por los gastos de capital (Capex).
2. Pueden depreciarse
Con la excepción del terreno, los activos fijos se deprecian para reflejar el desgaste derivado de su uso.
3. Se utilizan en las operaciones del negocio y generan beneficio financiero a largo plazo
La empresa emplea estos activos para producir bienes y servicios y generar ingresos. No se venden a clientes ni se mantienen con fines de inversión.
4. Son ilíquidos
Los activos fijos son activos no corrientes en el balance general y no pueden convertirse fácilmente en efectivo.
Importancia de los Activos Fijos
Los activos fijos son fundamentales para cualquier compañía. Además de ayudar a generar ingresos, los inversores los analizan detenidamente al decidir si invertir en una empresa. Por ejemplo, la razón de rotación de activos fijos mide la eficiencia con que estos activos generan ventas.
Las empresas que utilizan sus activos fijos de manera más eficiente disfrutan de una ventaja competitiva, lo que les permite alcanzar márgenes superiores a los de sus rivales. Comprender qué es y qué no es un activo fijo es crucial para los inversores, ya que impacta la valoración de la compañía.
Ejemplos de Activos Fijos
- Terrenos
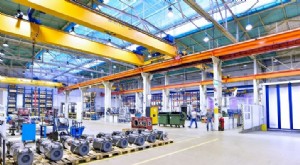
- Maquinaria
- Edificios e instalaciones
- Vehículos (coches de empresa, camiones, carretillas elevadoras, etc.)
- Mobiliario
- Equipos informáticos
- Herramientas
Aunque la lista anterior muestra ejemplos comunes, no son universales para todas las empresas. Lo que es un activo fijo para una compañía puede no serlo para otra, dependiendo de la naturaleza de su negocio.
Por ejemplo, una empresa de mensajería clasificaría sus vehículos como activos fijos. En cambio, un fabricante de vehículos los clasificaría como existencias (inventario), ya que su negocio consiste en venderlos.
Relevancia en los Estados Financieros
Balance General
Un activo fijo se capitaliza. Al adquirirlo, la empresa registra su coste como un activo en el balance en lugar de contabilizarlo como gasto en la cuenta de resultados. Dado que se usa en las operaciones para generar ingresos, se capitaliza inicialmente y luego se deprecia gradualmente durante su vida útil. Aparece como propiedad, planta y equipo (un activo no corriente).
Por ejemplo, si una empresa compra una impresora por 1.000 $, registrará un activo de 1.000 $ en su balance. A lo largo de su vida útil, la impresora se irá descapitalizando progresivamente.
Cuenta de Resultados
Excepto el terreno, los activos fijos se deprecian para reflejar el desgaste de su uso en las operaciones. La depreciación aparece en la cuenta de resultados y reduce el beneficio neto de la empresa.
Siguiendo el ejemplo anterior, una impresora de 1.000 $ con vida útil de 10 años y valor residual de 0 $ generaría un gasto de depreciación de 100 $ anuales en la cuenta de resultados.
Estado de Flujos de Efectivo
Cuando una empresa compra o vende un activo fijo con efectivo, se refleja en la sección de actividades de inversión del estado de flujos de efectivo. Las compras son salidas de efectivo clasificadas como "gastos de capital", mientras que las ventas son entradas de efectivo categorizadas como "ingresos por venta de propiedad y equipo".
En el ejemplo de la impresora de 1.000 $ pagada en efectivo, la empresa reportaría 1.000 $ en gastos de capital en su estado de flujos de efectivo.
Recursos Adicionales
CFI es el proveedor oficial del programa de certificación Financial Modeling and Valuation Analyst (FMVA)®, diseñado para transformar a cualquier persona en un analista financiero de clase mundial.
Para seguir aprendiendo y desarrollando sus conocimientos de análisis financiero, le recomendamos estos recursos adicionales de CFI:
- Métodos de Depreciación
- Proyección de Partidas del Balance General
- Proyección de Partidas de la Cuenta de Resultados
-

Entendiendo los Activos Intangibles: Definición e Importancia
Según las NIIF, los activos intangibles son activos identificables, no monetarios y sin sustancia física. Como todos los activos, se espera que los activos intangibles generen rendimientos económicos
-

Comprender los Activos Líquidos: Una Guía Completa
Patrimonio, renta bruta ajustada, acciones, bonos, ratio de liquidez, flujo de caja operativo, activos, pasivos, valor neto... Es fácil perderse en la jungla de términos financieros cuando intentas ge
Artículos Destacados
- Activos Invertibles: Guía Completa para Inversores
- Bienes del Hogar: Guía Completa para Entender tus Activos
- Ratio de Rotación de Activos Fijos: Cálculo e Importancia
- Capital Fijo: Definición, Ejemplos e Importancia
- Costes Fijos: Definición, Ejemplos e Importancia
- Activos Monetarios: Definición, Ejemplos y Características Clave
- Activos Líquidos Netos: Definición, Cálculo e Importancia
- Entendiendo los Activos No Monetarios: Definición y Ejemplos
- Activos No Operativos: Definición, Ejemplos e Impacto Financiero
-
 Gastos de Capital (CapEx): Definición y Ejemplos
-
 Activos Financieros: Definición, Clasificación bajo NIIF, Método de la Participación y Valor Razonable
Los activos financieros surgen de acuerdos contractuales sobre flujos de caja futuros o de la posesión de instrumentos de patrimonio de otra entidad. Un instrumento financiero es un contrato que gener...