
Coste Anual Equivalente (CAE): Definición y Cálculo
¿Qué es el Coste Anual Equivalente (CAE)?
El coste anual equivalente (CAE) es el coste anual de poseer, operar y mantener un activo durante toda su vida útil. Las empresas a menudo usan el CAE para decisiones de presupuesto de capital, ya que permite a una empresa comparar la rentabilidad de varios activos con vidas útiles desiguales.
Comprender el Coste Anual Equivalente (CAE)
El coste anual equivalente (CAE) se usa para una variedad de propósitos, incluyendo presupuesto de capital. Pero se usa más a menudo para analizar dos o más proyectos posibles con diferentes vidas útiles, donde los costes son la variable más relevante.
Otros usos del CAE incluyen calcular la vida óptima de un activo, determinar si arrendar o comprar un activo es la mejor opción, determinar la magnitud del impacto de los costes de mantenimiento en un activo, determinar el ahorro de costes necesario para respaldar la compra de un nuevo activo y determinar el coste de mantener el equipo existente.
El cálculo del CAE tiene en cuenta una tasa de descuento o el coste de capital. El coste de capital es el retorno requerido necesario para hacer un proyecto de presupuesto de capital—como construir una nueva fábrica—que valga la pena. El coste de capital incluye el coste de la deuda y el coste del capital propio y es usado por las empresas internamente para juzgar si un proyecto de capital vale el gasto de recursos.
Puntos Clave
- El coste anual equivalente (CAE) es el coste anual de poseer, operar y mantener un activo durante toda su vida útil.
- El CAE se usa a menudo por las empresas para decisiones de presupuesto de capital, ya que permite comparar la rentabilidad de varios activos que tienen vidas útiles desiguales.
- El CAE permite a los gerentes comparar los valores presentes netos de diferentes proyectos en diferentes períodos, para determinar con precisión la mejor opción.
La Fórmula del Coste Anual Equivalente
CAE = (Precio del Activo × Tasa de Descuento) / [1 - (1 + Tasa de Descuento)-n]
Donde:
Tasa de Descuento = Retorno requerido para que el proyecto valga la pena
n = Número de períodos
Cómo Calcular el Coste Anual Equivalente
- Tome el precio o coste del activo y multiplíquelo por la tasa de descuento.
- La tasa de descuento también se llama coste de capital, que es el retorno requerido necesario para hacer un proyecto de presupuesto de capital, como construir una nueva fábrica, que valga la pena.
- En el denominador sume 1 + la tasa de descuento y eleve el resultado como exponente al número de años del proyecto. Reste el resultado en 1 y divida la cifra del numerador por el denominador.
- Muchas calculadoras financieras en línea están disponibles para calcular el CAE.
Ejemplo del Coste Anual Equivalente
Como se indicó anteriormente, el CAE permite a los gerentes comparar VPNs de diferentes proyectos en diferentes períodos, para determinar con precisión la mejor opción. Considere dos inversiones alternativas en equipos de maquinaria:
1. La Máquina A tiene lo siguiente:
- Una inversión inicial de capital de 105.000 $
- Una vida útil esperada de tres años
- Un gasto de mantenimiento anual de 11.000 $
2. La Máquina B tiene lo siguiente:
- Una inversión inicial de capital de 175.000 $
- Una vida útil esperada de cinco años
- Un gasto de mantenimiento anual de 8.500 $
El coste de capital para la empresa que toma la decisión es así del 5 %.
A continuación, calculamos el CAE, que es igual al valor presente neto (VPN) dividido por el factor de valor presente de una anualidad o A(t,r), teniendo en cuenta el coste de capital o r, y el número de años en cuestión o t.
El factor de anualidad se calcula de la siguiente manera:
Factor de Anualidad = [1 - 1 / (1 + r)t] / r
Donde:
r = Coste de capital
t = Número de períodos
Usando la fórmula anterior, el factor de anualidad o A(t,r) de cada proyecto debe calcularse. Estos cálculos serían los siguientes:
Máquina A, A(t, r) = [1 - 1 / (1 + 0,05)3] / 0,05 = 2,72
Máquina B, A(t, r) = [1 - 1 / (1 + 0,05)5] / 0,05 = 4,33
A continuación, los costes iniciales deben dividirse por el factor de anualidad o A(t,r) mientras se añade el coste de mantenimiento anual. El cálculo para el CAE es:
CAE Máquina A = 105.000 $ / 2,72 + 11.000 $ = 49.557 $
CAE Máquina B = 175.000 $ / 4,33 + 8.500 $ = 48.921 $
Al estandarizar el coste anual, un gerente a cargo de una decisión de presupuesto de capital donde el coste es el único tema seleccionaría la Máquina B porque tiene un CAE que es 636 $ menor que la Máquina A.
La Diferencia entre el Coste Anual Equivalente y el Coste de Vida Completa
El coste de vida completa es el gasto total de poseer un activo durante toda su vida, desde la compra hasta la disposición, según el análisis financiero. También se conoce como coste de "ciclo de vida", que incluye compra e instalación, diseño y costes de construcción, costes operativos, mantenimiento, costes de financiación asociados, depreciación y costes de disposición.
El coste de vida completa también tiene en cuenta ciertos costes que suelen pasarse por alto, como los relacionados con factores de impacto ambiental y social.
El coste anual equivalente (CAE) es el coste anual de poseer, operar y mantener un activo durante toda su vida, mientras que el coste de vida completa es el coste total del activo durante toda su vida.
Limitaciones del Uso del Coste Anual Equivalente
Una limitación con el CAE, al igual que con muchas decisiones de presupuesto de capital, es que la tasa de descuento o coste de capital debe estimarse para cada proyecto. Desafortunadamente, la previsión puede resultar inexacta, o las variables pueden cambiar durante la vida del proyecto o la vida del activo que se está considerando.
-

Costo Marginal: Definición, Cálculo y Ejemplos
El costo marginal representa los costos incrementales al producir unidades adicionales de un bien o servicio. Se calcula tomando el cambio total en el costo de producir más bienes y dividiéndolo por e
-

Costes Operativos: Definición, Componentes Clave y Cálculo
¿Qué son los costes operativos? Los costes operativos están asociados al mantenimiento y administración de un negocio en su día a día. Incluyen los costes directos de bienes vendidos (COGS) y otros ga
Artículos Destacados
- Entender el coste de los fondos: factor clave en los préstamos
- Entender los Costes de Abatimiento: Gastos de Remediación Ambiental
- Entender el coste de oportunidad: Una explicación sencilla
- Coste Primo Explicado: Costes Directos en la Producción
- Costes Variables: Definición, Ejemplos e Impacto en el Negocio
- Margen de Contribución: Definición, Cálculo e Importancia
- Entendiendo la Prima Anual Equivalente (APE) en Seguros del Reino Unido
- Método Alto-Bajo: Contabilidad de Costes Explicada Paso a Paso
- Método de Costo Promedio de Inventario: Definición, Cálculo y Beneficios
-
 Costos Capitalizados: Definición y Ejemplos
Un costo capitalizado es un costo incurrido por la compra de un activo fijo que se espera produzca un beneficio económico directo más allá de un año o del ciclo operativo normal de la empresa. Tipo...
-
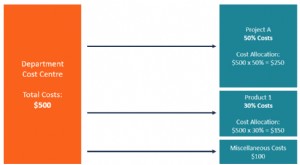 Asignación de Costos: Definición, Métodos e Importancia
La asignación de costos es el proceso de identificar, acumular y asignar costos a objetos de costo como departamentos, productos, programas o una sucursal de una empresa. Implica identificar los objet...