
Dividendo Extraordinario (Special Dividend): Qué Es y Por Qué se Reparte
Motivos frecuentes
- Exceso de caja puntual: Venta activo, litigio ganado, *tax refund*, ejercicio *warrants*.
- Reestructuración capital: Sustituir equity por deuda (*recapitalization*); *leveraged special dividend* (ej. Microsoft 2004: 32.000 M$).
- Eficiencia fiscal (EE. UU.): Antes de subida tipos dividendos (2012-13 *fiscal cliff*), muchas empresas adelantaron/dividendos especiales.
- Señal confianza: «Generamos tanta caja que podemos devolverla Y seguir invirtiendo».
- Defensa anti-OPA: Endeuda empresa → menos atractiva para comprador (*poison pill* financiera).
Impacto en precio y accionista
- Día *ex-dividendo*: Precio abre **menos importe dividendo** (ajuste automático).
- No compuesto: No entra en *DRIP* (reinversión automática) salvo instrucción expresa.
- Fiscalidad: Tributa igual que dividendo ordinario (renta mov. capital / *qualified dividend*).
- Señal: Mercado suele recibirlo **positivamente** si empresa mantiene *guidance* Capex/FCF; **negativamente** si implica recorte inversión futura.
Ejemplos notables
- Microsoft 2004: 3 $/acción (32.000 M$) – *recapitalization*.
- Apple 2012: 2,65 $ – inicio pago regular + especial.
- Costco (periódico): ~10-15 $/acción cada 2-3 años (exceso caja membresía).
- Repsol 2022: 0,50 €/acción (venta 25 % *Upstream* a EIG).
Para el inversor
- No bases decisión de compra en *special dividend* rumoreado (incierto).
- Si lo recibes: **reinvierte** (compra más acciones) o asigna a objetivo financiero; no lo consumas como renta recurrente.
- Monitoriza **FCF *post-special*** para asegurar sostenibilidad dividendo ordinario.
El dividendo extraordinario es **la guinda, no el pastel**. Valora la empresa por su capacidad de generar caja recurrente, no por pagos puntuales.
-
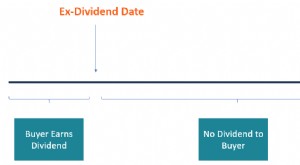
Fecha Ex-Dividendo: Guía Completa para Inversores
La fecha ex-dividendo (ex-dividend date) es el corte que determina qué accionistas tienen derecho a cobrar el dividendo declarado. Quien compre acciones en o después de esta fecha no recibirá el divid
-
Fondos de ingresos especiales (Special Revenue Funds): contabilidad pública para recursos con afectación específica
Un fondo de ingresos especiales (special revenue fund) es un fondo que utilizan las entidades públicas para acumular ingresos cuya utilización está legalmente restringida a fines concretos. Su objetiv
Artículos Destacados
- Estrategia de Captura de Dividendos: Guía para Principiantes
- Ratio de Cobertura de Dividendos (Dividend Cover Ratio): Guía Completa para Inversores
- Dividendos Extraordinarios: Qué Son y Qué Implican para el Accionista
- Dividendos de alto rendimiento: Riesgos y cómo evitar la trampa
- Beneficios de los dividendos en efectivo para inversores
- Acciones con Dividendos: Una Inversión Fiable en Tiempos Inciertos
- Modelo de Descuento de Dividendos: Pros, Contras y Cómo Usarlo
- Cálculo de Rentabilidad por Dividendo (Dividend Yield): Fórmula y Uso
- Entender el Ratio de Reparto de Dividendos: Un Indicador Financiero Clave
-
 Tasa de Crecimiento del Dividendo (DGR): Definición, Cálculo y Modelos
La Tasa de Crecimiento del Dividendo (DGR) es el porcentaje de crecimiento del dividendo en un período (habitualmente anual). Clave para evaluar rentabilidad a largo plazo: al salir de beneficios, su ...
-
 Dividendos Extraordinarios: Comprendiendo las Distribuciones Únicas
Un dividendo extraordinario, también conocido como dividendo extra, es una distribución no recurrente, «única», que una empresa realiza a sus accionistas. Es independiente del ciclo regular de dividen...