
Tarjetas de Crédito: Guía Completa de Tipos y Características
Si has intentado comprender los muchos tipos de ofertas de tarjetas de crédito disponibles, no estás solo. Te lo explicamos todo para que entiendas las diferentes categorías y por qué existen tantas opciones.
¿Por qué hay tantas tarjetas de crédito?
Hoy en día no faltan opciones de tarjetas de crédito, y entender los diferentes tipos puede resultar abrumador rápidamente. La razón: recibes ofertas constantes en tu bandeja de entrada y buzón físico. No eres el único que intenta descifrar qué significan realmente, y mucho menos cuál elegir.
Pero sabemos algo importante: si usas las tarjetas de crédito responsablemente, pueden ser excelentes herramientas financieras. Puedes ganar recompensas, devolución de efectivo, viajes gratis y más. Además de recompensas, las tarjetas ofrecen financiación temporal cuando la necesitas.
Principales tipos de tarjetas de crédito
Existen varias categorías principales. Algunas tarjetas pertenecen a más de una categoría, pero entenderlas te ayuda a reducir drásticamente tu búsqueda. Por ejemplo: si buscas una tarjeta con TAE baja, puedes centrarte solo en esas y descartar el resto.
Tarjetas de recompensas generales
Permiten ganar recompensas canjeables por múltiples opciones: devolución de efectivo, viajes, mercancía o tarjetas regalo. A diferencia de ciertas tarjetas de viaje, no sueles penalizarse por canjear puntos por efectivo; la mayoría de opciones ofrecen valores similares.
Son ideales si buscas flexibilidad para usar tus puntos en diferentes propósitos.
Tarjetas de viaje generales
Si no eres fiel a una aerolínea u hotel específico, estas tarjetas son una gran opción. Algunas permiten canjear recompensas por viajes a una tasa mayor que por efectivo o tarjetas regalo. La mayoría ofrece recompensas extra en compras de viaje.
Suelen permitir canjear puntos por créditos en el estado de cuenta contra compras de viaje ya realizadas. No necesitas reservar a través de un portal de viajes complicado.
Tarjetas de aerolíneas
Si vuelas mucho con una aerolínea, esta opción es excelente. Ganarás puntos o millas canjeables por vuelos gratis en esa aerolínea. Sueles ganar más puntos volando con ella, pero también puedes ganar en compras cotidianas.
Tarjetas de hoteles
Funcionan igual que las de aerolíneas. Cada cadena puede ofrecer una tarjeta para ganar puntos canjeables por estancias gratis. Pueden darte estatus de fidelidad automático, puntos extra por dólar gastado, mejoras gratis y más ventajas.
Si no te ciñes a una sola cadena, una tarjeta de viaje que permita reservar noches gratis en cualquier hotel ofrece más flexibilidad.
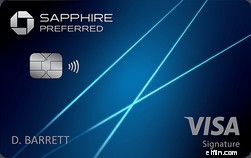
Tarjeta recomendada: Chase Sapphire Preferred®
Gana 5X puntos en viajes comprados mediante Chase Ultimate Rewards®, 3X en restaurantes, 2X en otros viajes y 1 punto en todo lo demás. El valor real está en las opciones de canje por viajes. Puedes transferir puntos a programas de socios hoteleros y aéreos en proporción 1:1, o reservar a través del portal Chase Ultimate Rewards® con un 25% más de valor. El bono de 60.000 puntos (tras gastar $4.000 en 3 meses) equivale a $750 en viajes.
Tarjetas de devolución de efectivo (cash back)
Son de las más fáciles de entender. Las más simples ofrecen una tasa plana en todas las compras. Otras, más complejas, dan porcentajes variables en categorías como supermercados y gasolineras. En cualquier caso, ganas un porcentaje de cada compra.
Al acumular suficiente devolución, puedes canjearla por cheque, crédito en estado de cuenta o depósito directo. Ideales para quienes quieren recompensas simples y directas.
Tarjetas con bonos de bienvenida
Ofrecen bonos atractivos (millas aéreas o devolución de efectivo) al abrir la cuenta y gastar un mínimo en un plazo determinado. Es prácticamente "dinero gratis" si cumples el requisito. Suelen incluir recompensas extra en categorías específicas.
Por ejemplo, una tarjeta puede dar 5% de devolución hasta $1.500 en compras en categorías que cambian cada trimestre. Si te gusta maximizar recompensas y no te importa gestionar varias tarjetas, estas te ayudan a sacar el máximo partido a tu gasto.
Tarjetas garantizadas (secured)
Son ideales para personas sin historial crediticio, con historial limitado o con mal crédito. Requieren un depósito de garantía que la entidad retiene y, a cambio, emite una tarjeta con límite igual o superior al depósito.
El depósito protege al emisor si incumples pagos. Por eso la mayoría califica aunque tenga mal crédito o ninguno. Tras demostrar responsabilidad, tu tarjeta puede convertirse en no garantizada o podrás solicitar una tarjeta normal.
Tarjeta recomendada: Discover it® Secured
Requiere depósito reembolsable y no cobra cuota anual. Rara entre tarjetas garantizadas, ofrece devolución de efectivo en compras. Incluye tu puntuación FICO gratis en extractos mensuales para monitorizar tu salud crediticia.
Tarjetas con 0% TAE inicial en compras
En lugar de TAE baja permanente, ofrecen 0% TAE en compras por un periodo (desde pocos meses hasta 20+ meses). Útiles para financiar una compra grande, pero debes tener plan para pagarla antes de que termine el periodo promocional.
Si no lo haces, se aplicará la TAE regular, que puede ser mucho más alta que una tarjeta de TAE baja.
Tarjetas para transferencia de saldo
Otra oferta común de 0% TAE inicial permite transferir saldos y pagar sin intereses hasta 21+ meses. Algunas solo aplican a transferencias hechas en los primeros meses tras abrir la cuenta.
Transferir deuda a estas tarjetas ayuda a destinar más dinero a pagar el principal al no pagar intereses. Lee la letra pequeña: suele haber comisión del 3-5% del saldo transferido. Tras el periodo promocional, se aplican TAE regulares al saldo restante.
Tarjetas sin cuota anual
Categoría muy amplia: incluye la mayoría de tipos anteriores siempre que no tengan cuota anual. Son geniales porque no tienes coste anual por mantener la tarjeta activa, lo que permite mantenerlas abiertas y alargar tu historial crediticio.
Por eso, tus primeras tarjetas no deberían tener cuota anual; normalmente no quieres cerrar tus líneas de crédito más antiguas.
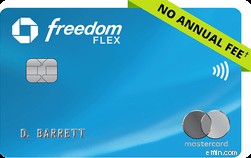
Tarjeta recomendada: Chase Freedom Flex℠
Excelente tarjeta sin cuota anual con bono y devolución de efectivo regular. Ofrece 0% TAE inicial en compras y transferencias por 15 meses (TAE regular 17,24%-25,99% variable). Gana 5% en categorías rotativas, 5% en viajes vía Chase Ultimate Rewards®, 3% en restaurantes y farmacias, 1% en lo demás. Bono de $200 tras gastar $500 en 3 meses.
Tarjetas para estudiantes
Diseñadas para que los estudiantes empiecen a construir crédito. No requieren mucho historial, pero necesitas capacidad de pago o avalista. Pueden ser tu primera tarjeta ideal. Asegúrate de que no tengan cuota anual para mantenerla a largo plazo.
Tarjeta recomendada: Discover it® Student Chrome
Ofrece $20 de crédito en estado de cuenta cada año académico si tu GPA es 3.0 o superior (hasta 5 años). Gana 2% en gasolineras y restaurantes (hasta $1.000 combinados por trimestre) y 1% ilimitado en lo demás. Iguala toda la devolución ganada al final del primer año. Sin cuota anual.
Tarjetas de empresa
Para negocios, no particulares. Ofrecen recompensas y promociones como las personales; muchas categorías anteriores aplican también. Imprescindibles para separar finanzas personales y del negocio. Incluso como autónomo, puedes solicitarla con tu número de Seguro Social y usar tarjetas separadas para gastos personales y del negocio.
Tipos de tarjetas que debes evitar
Aunque hay tarjetas excelentes, algunas conviene evitarlas.
Tarjetas de tiendas (retail)
Permiten a las tiendas ganar dinero financiando compras con intereses altos. También incitan a comprar más de lo que podrías pagando en efectivo. Pueden ofrecer "sin intereses si pagas antes de X fecha", pero si incumples, te cobran intereses desde la fecha de compra (financiación con intereses diferidos). Suelen tener malas recompensas y TAE altísimas fuera de promociones.
Tarjetas de recompensas mediocres
Muchas tarjetas de recompensas no ofrecen las mejores tasas de ganancia ni opciones de canje. Mientras las mejores dan 2% en todas las compras, hay muchas que rinden 1% o menos por dólar gastado. Busca siempre al menos 1,5%-2% de valor por dólar en tarjetas de recompensas.
Consideraciones especiales según tu situación
La mejor tarjeta depende de tu situación y crédito. Ejemplos:
- Financiar una compra grande largo plazo
- Abrir tu primera tarjeta para construir crédito
- Transferir saldo para ahorrar intereses
- Buscar tarjeta sin comisiones por transacciones extranjeras para viajes
- Querer devolución de efectivo en compras
- Viajar gratis con recompensas
- Abrir tarjeta de empresa para separar gastos
Al elegir, revisa cómo cada oferta te ayuda realmente a alcanzar tu objetivo.
TAE
Para financiar compras grandes, una tarjeta con largo periodo de 0% TAE inicial mantiene bajos los costes de intereses mientras pagas. Pero también mira TAE y comisiones: a menor TAE y comisiones, mejor a largo plazo si llevas saldo.
Otros beneficios generales
No olvides beneficios adicionales: protección de precios, garantía extendida, exención de daños en alquiler de coches, créditos por viajes, etc. Pueden no ser el motivo principal, pero inclinan la balanza entre tarjetas similares.
Resumen de tarjetas recomendadas por tipo
Ahora entiendes por qué hay tantos tipos: depende de lo que busques, tu situación y prioridades actuales.
| Tipo de tarjeta | Tarjeta recomendada |
|---|---|
| Tarjetas garantizadas | Discover it® Secured |
| Transferencia de saldo | Discover it® Balance Transfer |
| Viaje general | Chase Sapphire Preferred® Card |
| Sin cuota anual | Chase Freedom Flex℠ |
| Estudiantes | Discover it® Student Chrome |
Hay mucho donde elegir y es probable que termines solicitando más de una.
Leer más:
- Guía de MU30 a las Mejores Tarjetas de Crédito
- Mejores Tarjetas para Jóvenes Adultos y Primerizos
-
Entender los puntajes de crédito: Guía completa para préstamos y tarjetas
¿Qué es un buen puntaje de crédito? La respuesta es compleja, pero esta guía te dice todo lo que necesitas saber para calificar para préstamos, tarjetas de crédito y más. Ya sea que uses principalmen
-
Entender y mejorar tu puntuación de crédito: Guía completa
Si aún no has solicitado un préstamo para coche o una hipoteca, es posible que no pienses mucho en tu puntuación de crédito. Y no estás solo: más de la mitad de los estadounidenses no han mirado su pu
Artículos Destacados
- Entendiendo los préstamos estudiantiles: Guía completa sobre tipos y opciones
- Oatly: guía completa de su salida a bolsa para inversores
- FTC Solar: guía completa de su salida a bolsa para inversores
- OPI de Bumble: Guía completa para inversores
- OPI de ThoughtSpot: Guía completa para inversores
- Minado de Bitcoin Explicado: Guía Completa para Inversores
- Ethereum y Minería de Ethereum: Guía Completa para 2024
- El futuro de los pagos: Entender las sociedades sin efectivo
- Banca Abierta (Open Banking) Explicada: Guía Completa para Consumidores en EE. UU.
-
 Entendiendo la Regla 5/24 de Chase: Excepciones y Cómo Navegarla
La regla 5/24 de Chase impide la aprobación de nuevas tarjetas si has abierto más de cinco cuentas de crédito en los últimos 24 meses. Aquí te explicamos todo lo que necesitas saber. ¿Qué es la regla...
-
 Descubre el Valor Oculto: 13 Beneficios Sorprendentes de tu Tarjeta de Crédito
¿Te has preguntado si tu tarjeta de crédito ofrece algo más que las recompensas habituales? Ciertas tarjetas incluyen ventajas exclusivas para sus clientes que pasan desapercibidas. Al elegir una tar...