
Promedio de Costo en Dólares (DCA): Guía para Reducir el Riesgo de Inversión
El promedio de costo en dólares (Dollar-Cost Averaging o DCA) es una estrategia de inversión que busca minimizar el impacto de la volatilidad al adquirir un activo financiero. También se conoce como promedio de costo unitario, promedio incremental o efecto de costo promedio. En el Reino Unido se denomina "pound cost averaging".
¿Cómo Funciona el DCA?
En lugar de realizar una única compra grande (lump sum), el capital se divide en cantidades menores que se invierten a intervalos regulares y predeterminados hasta agotar el monto total. La volatilidad —el riesgo de movimientos bruscos de precios, inherente a los mercados financieros— se mitiga al promediar el precio de compra a lo largo del tiempo.
Ejemplo Práctico
Una inversión de 200.000 $ en acciones mediante DCA durante ocho semanas: 25.000 $ cada semana. La tabla compara la compra única frente al DCA:

Con la compra única se adquieren 2.353 acciones; con DCA, 2.437 acciones —una diferencia de 84 acciones valoradas en 6.888 $ al precio medio de 82 $. El DCA permite comprar más acciones cuando el mercado cae y menos cuando sube.

Variantes del DCA
Para maximizar beneficios, existen variantes:
- Mercados bajistas: compras escalonadas de mayor volumen en lugar de cantidad fija.
- Mercados alcistas: plan de venta escalonado para tomar beneficios.
Beneficios del Promedio de Costo en Dólares
1. Reducción del Riesgo
El DCA preserva capital y evita comprar en picos de euforia. Cuando el precio corrige hacia su valor intrínseco, la cartera sufre menos. En caídas prolongadas, limita pérdidas y puede generar altos rendimientos al recuperarse el mercado.
2. Menor Costo Promedio
Comprar en caídas asegura adquirir más títulos por el mismo capital, mejorando el retorno potencial.
3. Superar Caídas de Mercado
Invertir cantidades periódicas en mercados bajistas mantiene el equilibrio de la cartera y deja abierto el potencial alcista a largo plazo.
4. Ahorro Disciplinado
Aportar regularmente fomenta el hábito de ahorro, aunque una caída prolongada puede erosionar el valor.
5. Evita el Mal Timing
Predecir el momento exacto de entrada es casi imposible. El DCA suaviza el precio de compra y protege contra entradas desafortunadas.
6. Controla la Inversión Emocional
Elimina decisiones impulsivas por miedo o euforia, enfocando al inversor en el plan a largo plazo y no en el ruido mediático diario.
Críticas al DCA
Aunque hay evidencia de que reduce el costo promedio si se aplica con disciplina, algunos estudios cuestionan sus ventajas.
1. Costos de Transacción Más Altos
Compras frecuentes generan más comisiones, que pueden erosionar ganancias. Depende del vehículo: fondos con altas ratios de gastos amplifican el efecto.
2. Prioridad de Asignación de Activos
Críticos argumentan que la asignación objetivo debe alcanzarse rápido. El DCA retrasa la exposición deseada, perdiendo oportunidades. Mejor colocar fondos en mercado monetario mientras se despliegan.
3. Rentabilidad Esperada Menor
Menor riesgo implica menor retorno. Los mercados pasan más tiempo en tendencia alcista; un estudio de Vanguard (2012) mostró que el 66 % de las veces el lump sum superó al DCA.
4. Complejidad Operativa
Dar seguimiento a cada aporte programado consume tiempo y esfuerzo, especialmente si la diferencia final versus una compra única es insignificante.
Conclusión
El DCA tiene pros y contras: busca bajo riesgo pero puede sacrificar rentabilidad. Funciona mejor en mercados laterales o bajistas que no se prolonguen. Debe considerarse como una herramienta complementaria, junto con asignación de activos objetivo, diversificación y rebalanceo periódico.
Recursos Adicionales
-
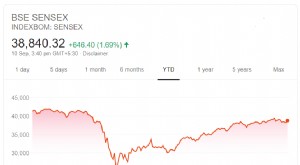
Sensex: el índice de referencia de la Bolsa de Bombay
El Sensex (S&P BSE Sensex Index) es el índice de referencia que sigue la Bolsa de Bombay (BSE). Está compuesto por las 30 mayores y más líquidas acciones del BSE, reflejando la actividad y el dese
-
Entender el Spoofing en el Trading Algorítmico: Definición e Impacto
El spoofing es una práctica disruptiva de trading algorítmico que consiste en colocar órdenes de compra o venta de contratos de futuros y cancelarlas antes de su ejecución. Su objetivo es crear una fa
Artículos Destacados
- Promedio del costo en el tiempo: guía para reducir la volatilidad del mercado
- Entender los Mercados de Subasta: Cómo se Determinan los Precios
- Doji: significado y señales de trading
- Mercados Espumosos (Frothy Markets): Riesgos, Señales y Ejemplos
- Mercados ineficientes: Causas, anomalías e implicaciones
- Ciclos de mercado: tendencias y entornos económicos
- Profundidad de mercado: guía para operadores
- Comprender la exposición al mercado: riesgo y asignación de cartera
- Manipulación de mercado: definición, técnicas (pump and dump, poop and scoop) y papel de la SEC
-
 Rallies Bursátiles: Qué Son, Tipos y Cómo Gestionarlos
-
 Entendiendo los Mercados Seculares: Tendencias a Largo Plazo y Estrategias
Un mercado secular está impulsado predominantemente por elementos o fuerzas que probablemente estarán presentes en el futuro previsible. Estas fuerzas pueden afectar el precio o valor de un activo fin...