
Corporaciones de Capital Riesgo Patrocinadas por Sindicatos (LSVCC): Visión General
¿Qué es una Corporación de Capital Riesgo Patrocinada por Sindicatos (LSVCC)?
Una Labor-Sponsored Venture Capital Corporation (LSVCC) es una corporación creada por un sindicato laboral canadiense que proporciona capital riesgo exclusivamente a empresas canadienses. Los inversores pueden comprar participaciones en estos fondos igual que harían con fondos de inversión (mutual funds).
Las LSVCC se encuentran entre los principales proveedores de capital riesgo en Canadá y están sujetas a regulación federal, provincial y territorial.
Puntos Clave
- Una LSVCC es una corporación de financiación de capital riesgo organizada por sindicatos, dirigida a empresas canadienses.
- Los inversores pueden comprar participaciones como en un fondo de inversión tradicional.
- Son de los mayores proveedores de capital riesgo para pymes canadienses.
- Se crearon para impulsar el crecimiento y estimular la economía canadiense invirtiendo en startups y otras empresas nacionales.
Cómo Funcionan las LSVCC
Las LSVCC son patrocinadas por sindicatos u organizaciones laborales. La idea surgió en 1982 en Quebec, que atravesaba una recesión. La provincia necesitaba capital para pymes, muchas al borde de la quiebra.
La Federación del Trabajo de Quebec propuso crear el Fondo de Solidaridad para atraer capital riesgo e invertirlo en pequeñas empresas de la provincia. Las LSVCC se extendieron por el país, convirtiéndose en vehículos de inversión viables en los 90, principalmente gracias a los incentivos fiscales y créditos tributarios que el gobierno ofrecía a los inversores.
Los patrocinadores deben ser sindicatos, como indica el nombre. Las LSVCC funcionan como gestoras de fondos de inversión: recogen dinero de múltiples inversores, lo agrupan (pooled capital) y lo invierten en pymes canadienses, especialmente en proyectos de alto riesgo y alto crecimiento. Son de los mayores inversores de capital riesgo del país.
Su objetivo es impulsar el crecimiento y estimular la economía canadiense invirtiendo en startups y empresas —la mayoría aún no cotizadas—. También se denominan fondos de inversión patrocinados por el trabajo (labor-sponsored investment funds), aunque cada provincia/territorio puede usar nombres distintos según su legislación.
Riesgos de las LSVCC
Las LSVCC tienen sus riesgos y recompensas y no son aptas para todo inversor. Un factor clave es el periodo de retención obligatorio de 8 años. Si se venden antes, el inversor debe pagar impuestos y/o penalizaciones.
Cualquier interesado debe evaluar su tolerancia al riesgo y objetivos de inversión, igual que al comprar acciones o fondos de inversión. También debe sopesar los beneficios fiscales frente a la rentabilidad global esperada.
Algunos académicos y expertos financieros critican las LSVCC como forma ineficaz de estimular un sector de capital riesgo sano. Los rendimientos han sido a menudo decepcionantes tras la burbuja puntocom. Causas: proyectos de alto riesgo, gestores inexpertos e intervención gubernamental.
Consideraciones Especiales
Existen dos tipos de LSVCC: fondos regulados federalmente y fondos regulados por provincias/territorios. Estos últimos se rigen por las normas de su jurisdicción, debido a los beneficios fiscales. Pero ha habido cambios en el programa de créditos fiscales.
Desde el ejercicio fiscal 2017, los inversores ya no reciben crédito fiscal por inversiones en LSVCC registradas federalmente. En ejercicios anteriores, recibían un 5% de crédito por participaciones en LSVCC federales. Pueden recibir hasta un 15% de crédito fiscal por ciertas LSVCC provinciales en su declaración federal. Estos créditos tenían un tope de 5.000 $/año de inversión, con un alivio fiscal máximo de 750 $. También era posible mantener participaciones en planes de ahorro para la jubilación registrados (RRSP), con ventajas fiscales adicionales. Varias provincias/territorios ofrecen sus propios créditos. Ontario eliminó el suyo desde el ejercicio 2012.
Los inversores canadienses ya no pueden recibir créditos fiscales por LSVCC registradas federalmente para el ejercicio 2017 o posteriores.
-
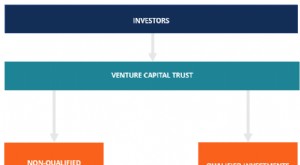
Fideicomisos de capital riesgo (VCT): Inversión eficiente fiscalmente en Reino Unido
Un fideicomiso de capital riesgo (Venture Capital Trust, VCT) es un vehículo de inversión eficiente fiscalmente que proporciona capital a pequeñas empresas en crecimiento en el Reino Unido. Un gestor
-
Entender el capital riesgo: Guía para startups
Cuando inicias un nuevo negocio, necesitas dinero para arrancar. Lo necesitas para alquilar o comprar local, mobiliario, equipamiento, suministros, etc. También para pagar empleados. Hay varias fuente
Artículos Destacados
- Arrendamiento financiero explicado: contabilidad y propiedad
- Financiación de Capital: Guía Completa para Empresas
- Salida de Capital: Causas, Efectos y Qué Saber
- Entendiendo la Devolución de Capital (ROC): Definición e Implicaciones Fiscales
- Fondos de Capital Riesgo (VCTs) en el Reino Unido: Guía para Inversores
- Capital de riesgo: guía para emprendedores
- Corporate Venture Capital (CVC): Inversión Estratégica en Startups
- Financiación de Capital Riesgo: Guía para el Crecimiento Empresarial
- Invertir en Empresas en Fase Inicial: Guía de Fondos de Capital Riesgo (Venture Capital)
-
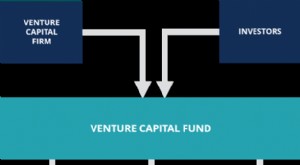 Fondos de capital riesgo: Inversión en startups de alto crecimiento
Un fondo de capital riesgo (venture capital fund) es un tipo de fondo de inversión que invierte en empresas emergentes (startups) en fases tempranas, con alto potencial de rentabilidad pero también al...
-
 Inversión en capital riesgo: Guía completa
La inversión en capital riesgo (venture capital investing) es un tipo de inversión en private equity que consiste en invertir en un negocio que necesita capital. El negocio suele requerir capital para...