
Declaración jurada en lugar de sucesión: Transferencia ágil de bienes
Al fallecer, una persona deja bienes (muebles, inmuebles, efectivo) que requieren transmisión legal a herederos/legatarios. Ese proceso es la sucesión (probate). A veces es obligatoria la sucesión formal; pero la mayoría de estados prevén una vía más simple, rápida y barata: la declaración jurada de patrimonio reducido (small estate affidavit).
Sucesión formal
Inicia con petición al juzgado de sucesiones (la presenta el albacea testamentario o representante legal si no hay testamento). Inventario de bienes, notificación a acreedores y herederos, resolución de reclamaciones/impugnaciones, pago de deudas e impuestos, cuenta final. Tras saldar deudas, resto a herederos.
Declaración jurada de patrimonio reducido
Cada estado fija cuándo procede. Requisitos típicos: valor total del patrimonio bajo umbral legal, fallecido sin testamento (intestado), solo efectivo, bienes muebles o patrimonio conyugal, y consentimiento de todos los herederos.
Quién puede iniciarla
La ley estatal determina quién presenta la declaración. Regla general: cónyuge, hijo u otro familiar. Común: todos los herederos firman o los de interés igual/superior ceden su derecho al presentante.
Ventajas
Ahorro significativo de tiempo y dinero. Sucesión formal: meses en el mejor caso. Declaración jurada: juez firma en días. Coste formal: alto; declaración: mínimo.
-

Los peligros ocultos de morir sin testamento: protege a tus seres queridos
Morir sin testamento puede agravar el dolor de quienes dejas atrás.Tengo una amiga que ha estado obsesionada con la riqueza de sus padres desde que tengo memoria. Siempre ha sabido aproximadamente cuá
-

El proceso sucesorio explicado: administración de herencias y cómo evitarlo
Cuando la madre de Jenny Wright murió de cáncer de vejiga en 2016, la pérdida ya fue bastante traumática. Para empeorarlo, su testamento más reciente era de 1987, cuando Wright y sus hermanos aún era
Artículos Destacados
- Derechos de Herederos y Leyes Sucesorias: Lo que Necesitas Saber
- Declaración de patrimonio pequeño (Small Estate Affidavit): ¿Necesitas un abogado?
- Cómo Testamentar un Testamento en Texas: Guía para Albaceas
- Testamento de patrimonio pequeño en Florida: Guía simplificada
- Tramitar Testamento en Columbia Británica: Guía Paso a Paso
- Deberes del Albacea/Administrador de Herencia: Guía Completa
- Entendiendo la riqueza generacional: Definición e impacto
- Entendiendo el Impuesto de Sucesión: Guía Completa
- Declaración jurada de pérdida de valores: guía para inversores
-
 Declaración jurada de patrimonio menor en Texas: Simplifique el proceso sucesorio y evite el tribunal
Una declaración jurada de patrimonio menor (Small Estate Affidavit) permite liquidar un patrimonio sin pasar por el proceso sucesorio (probate). Según el Código de Sucesiones de Texas, el valor del pa...
-
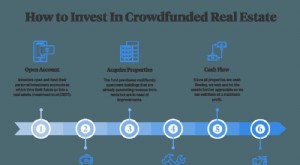 Crowdfunding Inmobiliario: Invierte en Propiedades con Menor Capital
Es un hecho financiero comprobado: históricamente, el sector inmobiliario ha superado en rentabilidad al mercado de valores. De hecho, Andrew Carnegie afirmó que el 90 % de todos los millonarios crear...