
Opciones para tu 401(k) si tu empresa cierra
Cuando una empresa quiebra o cierra, los participantes de un plan 401(k) tienen varias opciones para proteger sus ahorros: transferirlos a una IRA, retirarlos como distribución o moverlos al plan de un nuevo empleador.
Historia
La Ley de Seguridad de Ingresos para el Retiro de Empleados de 1974 exige que los fondos de planes calificados se mantengan separados de otros activos de la empresa. En 1978 se creó la base legal de los planes 401(k), y en 1981 el IRS comenzó a tratarlos como cuentas de retiro bajo protección de ERISA.
Plazos y reglas
Los fondos del 401(k) tienen diferimiento fiscal. Retirarlos antes de los 59 años y medio puede generar una multa del 10%. También existen distribuciones mínimas obligatorias a partir de cierta edad.
Funcionamiento
Los planes 401(k) permiten elegir inversiones, a menudo fondos mutuos conservadores, moderados o agresivos. El promedio del costo en el tiempo puede ayudar a reducir el impacto de la volatilidad.
Consideraciones
Si la empresa cierra, muchos participantes transfieren el dinero a una IRA. Si se hace dentro de 60 días, puede evitar retenciones y mantener beneficios fiscales. Las transferencias directas suelen ser más simples que recibir un cheque.
Ideas erróneas
No siempre es obligatorio transferir los fondos si el plan continúa. Si encuentras un nuevo empleo, puedes trasladarlos al 401(k) de la nueva empresa y evitar algunas comisiones.
-
Igualación 401k: Guía de Aportaciones del Empleador y Ahorros para la Jubilación
Los planes 401k son uno de los vehículos de inversión más comunes que usan los estadounidenses para ahorrar para la jubilación. Un beneficio frecuente de estos planes es que pueden incluir una igualac
-
Gestionar tu Antiguo 401(k): Opciones y Estrategias
¿Nuevo trabajo? ¡Enhorabuena! Antes de acomodarte en tu nuevo rol, es importante atar cabos sueltos del anterior. Y por eso nos referimos a tu antiguo 401(k). Si fuiste de los más de 58 millones de e
Artículos Destacados
- Beneficiario del plan 401(k): ¿qué pasa si no designas uno?
- Explicación de la Aportación Diferida (Deferral) en Planes 401(k): Ventajas Fiscales y Funcionamiento
- Entender la Deuda que Devenga Intereses: Definición y Ejemplos
- Plataformas de Ecommerce: Guía Completa para el Crecimiento Empresarial
- Inversores ángeles: Definición, financiación y comparación con Capital de Riesgo
- Entender las tasaciones: guía completa
- Seguro integral para empresas: 6 planes esenciales para tu compañía
- Comparación de Seguros Empresariales: Encuentre la Cobertura y Precio Adecuados
- Crowdfunding: Guía Completa para Financiar tus Ideas
-
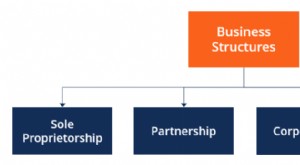 Estructuras jurídicas de empresa: Guía completa para elegir la óptima (EE. UU.)
La estructura jurídica define el marco legal bajo el que opera una organización. Determina: capacidad de captar capital, responsabilidad frente a deudas, carga fiscal, requisitos de gobierno corporati...
-
 Entidades Empresariales: Tipos, Estructuras Legales y Responsabilidad Limitada
Una entidad empresarial es una organización creada por uno o más individuos para ejercer una actividad de negocio, que mantiene una existencia legal separada para fines fiscales. Puede crearse a nivel...