
Aportaciones al 401(k) e Ingreso Bruto Ajustado Modificado (MAGI): Implicaciones fiscales
Cada año, muchas personas aportan dinero a sus planes 401(k) y sus empleadores hacen aportaciones equivalentes para ayudar a ahorrar para la jubilación. Saber cómo estas aportaciones afectan a su ingreso bruto ajustado modificado (MAGI) le ayuda a determinar mejor si califica para una variedad de deducciones y créditos fiscales.
Aportaciones al 401(k) en impuestos
A diferencia de las aportaciones a una IRA tradicional, el dinero que diferre en su plan 401(k) no se incluye en su declaración de la renta, ni se deduce. Cuando su empleador le envía el formulario W-2 a final de año, los salarios en la casilla 1, el importe que declara en su renta, no incluyen su compensación diferida al plan 401(k). Por ejemplo, si su salario es 75.000 $ pero diferre 10.000 $ a su 401(k), su W-2 solo mostrará un salario de 65.000 $ y solo declarará 65.000 $ de ingreso imponible.
Aportaciones del empleador a su plan 401(k)
Su empleador puede hacer aportaciones a su plan 401(k) en su nombre cada año. Estas aportaciones no afectan a su impuesto sobre la renta porque no cuentan como ingreso imponible en el año en que el empleador las hace. En su lugar, solo paga impuestos sobre las aportaciones del empleador cuando retira el dinero de su plan 401(k). Por tanto, las aportaciones del empleador a su 401(k) tampoco afectan a su ingreso bruto ajustado modificado.
Significado del ingreso bruto ajustado modificado
Conocer su ingreso bruto ajustado modificado es importante para múltiples deducciones y créditos fiscales. Las deducciones que determinan la elegibilidad basándose en el MAGI incluyen la deducción por IRA tradicional cuando usted o su cónyuge están cubiertos por un plan del empleador, la deducción por matrícula y tasas, y la deducción por intereses de préstamos estudiantiles. Los créditos incluyen el Crédito de Oportunidad Americana y el Crédito de Aprendizaje Permanente. Un cálculo erróneo de su MAGI puede hacerle reclamar un beneficio fiscal para el que no es elegible o ignorar uno al que tiene derecho.
Cálculo del ingreso bruto ajustado modificado
La fórmula del ingreso bruto ajustado modificado suma varias deducciones del impuesto sobre la renta a su ingreso bruto ajustado. Si usa el Formulario 1040, su ingreso bruto ajustado está en la línea 38. Si usa el Formulario 1040A, el ingreso bruto ajustado está en la línea 22. Las deducciones específicas que debe añadir dependen de la deducción para la que necesite calcular su MAGI. Por ejemplo, al calcular su MAGI para aportaciones a IRA tradicional debe añadir su deducción por IRA, pero no tiene que añadir su deducción por IRA al calcular su MAGI para la deducción por intereses de préstamos estudiantiles.
-
Entendiendo el Ingreso Bruto: Definición e Implicaciones Fiscales
Este artículo ha sido verificado por nuestros editores y un miembro del equipo de especialistas de producto de Credit Karma Tax®, dirigido por la Gerente Senior de Operaciones Christina Taylor. Se ha
-
Entendiendo el Ingreso Bruto Ajustado Modificado (MAGI) | Credit Karma Tax
Este artículo ha sido verificado por nuestros editores y un miembro del equipo de especialistas de producto de Credit Karma Tax®, liderado por la Gerente Senior de Operaciones, Christina Taylor. Se ha
Artículos Destacados
- Ingreso bruto ajustado: cómo calcularlo con tu recibo de pago
- Ingreso neto mensual: Definición y cálculo paso a paso
- Entendiendo las Contribuciones del Empleador al SEP IRA en tu W-2
- Entendiendo los Ingresos Brutos: Definición, Cálculo e Importancia
- Renta Bruta Ajustada (AGI): Entendimiento e Implicaciones Fiscales
- Ingreso Bruto Explicado: Definición e Implicaciones Fiscales
- Entendiendo el MAGI: Ingreso Bruto Ajustado Modificado Explicado
- Prestaciones por Desempleo e Impuestos: ¿Cuentan como Ingresos?
- Ingresos brutos mensuales: Definición, cálculo y ejemplos prácticos
-
 Renta Bruta (Gross Income): Definición, Fuentes y Ejemplos
La renta bruta se refiere al total de ingresos percibidos por un individuo en una nómina antes de impuestos y otras deducciones. Incluye todos los ingresos recibidos de todas las fuentes – salarios, r...
-
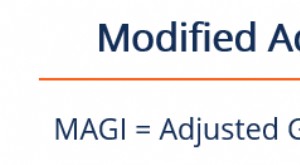 Renta Bruta Ajustada Modificada (MAGI): Cálculo, Usos y Límites para Beneficios Fiscales en EE. UU.
La MAGI (Modified Adjusted Gross Income) es un indicador que el IRS utiliza para determinar la elegibilidad de un contribuyente a deducciones, créditos fiscales, aportaciones a Roth IRA, subsidios de ...