
Cobertura de reparación de tuberías de alcantarillado: ¿Ayuda el seguro de hogar?
El propietario es responsable de la tubería de alcantarillado bajo la casa hasta la calle. Las viviendas antiguas suelen sufrir roturas o invasión de raíces. Las pólizas de seguro de hogar excluyen habitualmente la reparación de tuberías de alcantarillado, considerándola un asunto de mantenimiento. Podría tener cobertura si relaciona la causa del daño con un riesgo cubierto.
Tipos de seguro de hogar
El sector y el gobierno no estandarizan el seguro de hogar en todos los estados, pero existen elementos estándar. La póliza HO-1 tiene cobertura baja y no es recomendada. HO-2 incluye riesgos básicos. HO-3 es la cobertura común que incluye todo lo no excluido. Su aseguradora es más propensa a pagar una reclamación por reparación de alcantarillado si tiene cobertura HO-3.
Elementos
Si tiene daños en la tubería, puede incurrir en gastos de limpieza del reflujo, reparación de la estructura dañada y reparación de la tubería para evitar recurrencia. La causa del problema determina si tiene cobertura. Si el daño proviene de congelación de tuberías o un objeto que cae sobre la tubería, podría tener una reclamación válida por daño estructural si su póliza cubre congelación y caída de objetos. No cubre reparaciones si la causa es la antigüedad o falta de mantenimiento.
Su póliza
Localice y lea su póliza. Busque el número HO para ver qué tipo de cobertura tiene. En Texas, la HO-B es la estándar, una variante de HO-3 o póliza de todos los riesgos. Revise riesgos cubiertos y excluidos. Vea cómo los hechos de su daño y reparación encajan en su póliza. Si cree que puede tener cobertura, contacte a su aseguradora. De lo contrario, no la contacte.
Contacto con la aseguradora
Las aseguradoras usan bases de datos para rastrear reclamaciones y fijar precios. La base de datos Comprehensive Loss Underwriting Exchange (CLUE) contiene un historial de 7 años de reclamaciones de seguro de propiedad. Las aseguradoras que aportan datos a CLUE pueden revisar su expediente si solicita una póliza o presupuesto. Si contacta a su aseguradora con una reclamación potencial, su informe CLUE puede mostrar el contacto aunque no presente reclamación, afectando posiblemente al coste futuro de su seguro. Si ve que su póliza no cubre la reparación, puede optar por no contactar.
-
Entendiendo el seguro de equipaje facturado: ¿Qué cubre?
Cuando viajas en avión, es solo cuestión de tiempo hasta que tengas esta experiencia. Esperas en la zona de recogida de equipaje mientras llegan las maletas hasta que te das cuenta de que eres el únic
-
Cobertura de Parabrisas: ¿Cubre tu Seguro de Auto las Grietas?
Si el parabrisas de tu coche necesita reparación o sustitución, entender la cobertura de cristales que tienes en tu póliza de seguro de auto te ayudará a decidir si presentar un reclamo o pagar tú mis
Artículos Destacados
- Cobertura de Filtraciones en Techos: Qué Cubre el Seguro de Hogar
- Entendiendo la Depreciación Recuperable en Seguros de Propietarios
- ¿Cubre el seguro de hogar las ventanas rotas? Lo que debes saber
- Reparación de cimentación y seguro de hogar: ¿Qué está cubierto?
- Cobertura de Parabrisas: ¿Cubre el Seguro las Grietas?
- Entendiendo la Portabilidad de Pólizas: Mantener su Seguro al Cambiar de Empleo
- Seguro de Móvil: Qué Cubre y Cómo le Protege
- Coberturas típicas del seguro de viajes: ¿Qué incluye realmente?
- Seguro dental para mascotas: ¿Cubre los costes veterinarios?
-
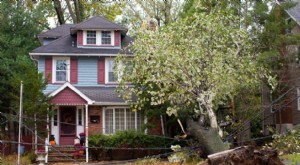 Seguro de hogar y árboles caídos: ¿Qué cubre su póliza?
Una póliza de seguro de hogar cubrirá los daños cuando un árbol caiga sobre el techo. (iStock) Las pólizas de seguro de propietario protegen a los consumidores cuando un árbol u otro objeto cae sobre ...
-
 Cobertura de seguro de negocio por coronavirus: lo que necesitas saber
Reciba las últimas noticias sobre el coronavirus y más directamente en su bandeja de entrada. Regístrese aquí. Muchas empresas han tenido que cerrar sus puertas debido a la pandemia de coronavirus, ya...