
Entender el leasing de vehículos: Roles y responsabilidades del arrendador y arrendatario
El arrendador (dealer/financiera) cede uso del vehículo al arrendatario (particular/empresa) a cambio de cuotas. Marco legal:
Ley de Arrendamiento al Consumidor (Consumer Leasing Act - EE. UU.)
Obliga a divulgar en contrato y publicidad: coste capitalizado, tipo de interés efectivo (APR), comisiones, penalizaciones. FTC vela por cumplimiento federal; estados añaden protecciones (ej. NJ: 24 h de derecho de desistimiento sin penalización).
Tipos de leasing
- Cerrado (closed-end): Devolves coche al final; solo pagas excesos de km/desgaste. Riesgo de valor residual lo asume arrendador.
- Abierto (open-end): Pagás la diferencia entre valor residual pactado y valor real de mercado al final. Común en flotas empresariales.
Ambos incluyen: entrada (capital cost reduction), fee de adquisición, matriculación, seguro a todo riesgo obligatorio. Penalización por cancelación anticipada.
Divulgaciones obligatorias federales
Contrato por escrito con: garantías, mantenimiento obligatorio (quién paga), requisitos de seguro, límites de km, desgaste admisible, opción de compra, valor residual.
Reglamento M (Regulation M - Reserva Federal)
Exige mostrar TAE (APR) y coste total de crédito. No aplica a vehículos > 25.000 $.
Leyes estatales
Muchos estados exigen información adicional: ejemplo, California obliga a incluir en contrato el precio de compra al contado equivalente para comparar.
-
Arrendador vs Arrendatario: Comprensión de los Contratos de Arrendamiento
Hay dos partes principales en un contrato de arrendamiento, y todo profesional financiero necesita saber cómo diferenciar entre el arrendador vs arrendatario. Un arrendamiento es un arreglo contractua
-
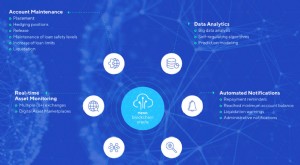
Nexo: Préstamos Cripto y CeFi Explicados | Préstamos Seguros con Cripto
NEXO es el mayor prestamista cripto del mundo operando en el ámbito de las finanzas centralizadas (CeFi), con sede en Suiza. Lanzado en abril de 2018, NEXO se hizo un nombre rápido y poderoso al ofrec
Artículos Destacados
- Acuerdo de garantía vehicular: Protege tu inversión en préstamo de auto
- Seguro de conductor sin seguro: Protección cuando otros no aseguran
- Entendiendo los "Weak Longs": Comportamiento del Inversor y Estrategias de Trading
- Entendiendo las Corridas Bancarias: Causas, Riesgos y Prevención
- Fiduciario: Entendiendo el Rol, Deberes y Responsabilidades
- Consolidación de Deudas: ¿Es Adecuada para Ti? | Estrategias Financieras
- Inversión comunitaria: Inversión de impacto para el cambio local
- Acciones y bonos: guía para principiantes
- El Jueves de la Plata (Silver Thursday): El Colapso del Mercado de Plata de 1980
-
 Embargo de vehículos: Guía para prestamistas y profesionales de recuperación
Embargar un vehículo en impago puede ser complicado, especialmente si el propietario sabe que corre riesgo. Sin embargo, un profesional de recuperación experimentado conoce trucos sencillos para local...
-
 Entendiendo las Subastas: Guía Completa
Una subasta es un sistema de compraventa de bienes o servicios mediante pujas: se ofrece el artículo y se vende al postor más alto. Los postores compiten entre sí, y cada puja posterior debe ser super...