
Herencia de planes de jubilación: antes y después de la RBD
Un plan de jubilación puede pasar a un beneficiario tras el fallecimiento del titular. Las opciones dependen de si el fallecimiento ocurre antes o después de la fecha requerida de inicio.
Cónyuge antes de la RBD
El cónyuge puede cobrar en un plazo de cinco años, recibir pagos según su esperanza de vida o traspasar la cuenta a su propia IRA.
Otros beneficiarios
Si el beneficiario no es el cónyuge, puede elegir entre cobrar en cinco años o recibir pagos graduales según su esperanza de vida. Los beneficiarios no personas suelen tener que distribuir el saldo en cinco años.
Qué opción elegir
La mejor opción depende de tu situación fiscal y de tus objetivos. Recibir los fondos en un plazo corto puede permitir reinvertirlos, pero también puede generar una carga fiscal importante.
-
Plan De 12 Meses Para Crear Riqueza: Guía Paso A Paso
Los estilos de vida de ricos y famosos están en la TV 24/7 para que los codiciemos, pero la mayoría nunca alcanzaremos esa riqueza desmesurada. Lo que sí podemos es mejorar nuestra situación financier
-
Planes 529 y cuentas de custodia: Tu guía para ahorrar para la universidad
Hablemos de ahorrar para tus hijos mediante cuentas de custodia y el plan 529. No es secreto que la universidad es cara. Los padres lo saben y priorizan el ahorro. El estudio anual de Sallie Mae «How
Artículos Destacados
- Cuentas Individuales de Jubilación (IRA): Guía Completa
- Planes 457: Guía para Empleados Públicos
- RRSP: guía completa del ahorro para la jubilación en Canadá
- Planificación de la Jubilación para Autónomos: Estrategias y Soluciones
- Planes de Jubilación Suplementarios para Ejecutivos (SERP): Qué Son y Cómo Funcionan
- Entendiendo el Plan de Ahorro Thrift (TSP): Tu Ahorro para la Jubilación Federal
- Plan de Pensiones al Cambiar de Empleo: Qué Ocurre con sus Derechos
- Herencia de planes de jubilación después de la RBD
- Distribuciones de planes de jubilación tras el fallecimiento: qué deben saber los beneficiarios
-
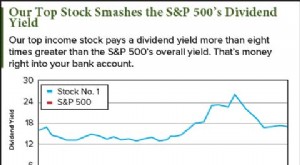 Las 5 mejores acciones de dividendos para ingresos de jubilación en 2024
Añadir ingresos extra a tu nido puede ser la diferencia entre una jubilación cómoda y vivir la jubilación de tus sueños. Por eso hemos preparado una lista de las cinco mejores acciones para que los ju...
-
Planes de Jubilación para Autónomos: Maximiza Ahorro y Asegura tu Futuro
Los planes de jubilación para autónomos van de buenos a extraordinarios, permitiendo ahorrar mucho más que con un plan empresarial tradicional. Una buena elección puede financiar una jubilación brilla...