
Estimaciones de Beneficios (Earnings Estimates): Guía para Inversores
Una estimación de beneficios (earnings estimate) es la proyección del beneficio por acción (BPA / EPS) que una empresa reportará en el próximo trimestre o año fiscal, elaborada por analistas de firmas de investigación (sell-side, buy-side, independientes).
El Consenso de Analistas
El consenso es la media (o mediana) de las estimaciones individuales de los analistas que cubren la acción. Es el **referente de mercado**: la "expectativa" descontada en el precio actual.
Sorpresa de Beneficios (Earnings Surprise)
- Positiva (Beat): BPA reportado > Consenso. Suele impulsar precio al alza.
- Negativa (Miss): BPA reportado < Consenso. Suele castigar precio.
- En línea (Meet): BPA ≈ Consenso. Reacción moderada, depende de guidance.
Estudios académicos y empíricos muestran que **sorpresas positivas grandes y consistentes** correlacionan con rentabilidad anómala posterior (Post-Earnings Announcement Drift - PEAD).
Revisiones de Estimaciones: El Motor del Precio
Lo que mueve el precio no es el consenso estático, sino **los cambios en el consenso**:
- Revisiones al alza ≥ 5%: Señal alcista fuerte. Momentum de estimaciones.
- Revisiones a la baja: Señal bajista. A menudo preceden a recortes de guidance.
Los modelos cuantitativos de momentum de estimaciones (revisiones, breadth, dispersión) son pilares de muchas estrategias sistemáticas.
Guidance Corporativo y Gestión de Expectativas
Las empresas gestionan activamente el consenso:
- Guidance conservador ("lowballing"): Fijan la barra baja → fácil batirla → sorpresa positiva recurrente → confianza del mercado.
- Guidance agresivo: Barra alta → riesgo de decepción.
- Silencio / No guidance: Mayor dispersión de estimaciones, más volatilidad en resultados.
Impacto en Valoración y Decisiones
- Ratios forward (P/E forward, PEG): Dependen 100% de estimaciones. Estimaciones altas → P/E bajo aparente → "trampa de valor".
- Modelos DCF: Flujos de caja futuros anclados a estimaciones de analistas.
- Recomendaciones (Buy/Hold/Sell): A menudo derivadas de objetivo de precio basado en estimaciones + múltiplo objetivo.
Limitaciones y Riesgos
- Sesgo optimista histórico: Analistas sell-side tienden a sobreestimar BPA (conflicto de interés: banca de inversión, acceso a management).
- Revisión retrospectiva: Estimaciones se recortan *después* de malas noticias, no antes.
- Dispersión alta = Incertidumbre: Gran desviación estándar entre analistas → menor fiabilidad del consenso.
- No capturan "unknown unknowns": Eventos cisne negro, fraudes, disrupciones tecnológicas súbitas.
Buenas Prácticas para el Inversor
- Usar **mediana** en lugar de media (menos sensible a outliers).
- Seguir **tendencia de revisiones** (3m, 6m), no solo nivel actual.
- Analizar **dispersión y número de analistas** (cobertura).
- Contrastar con **guidance de la empresa** y **histórico de acierto** de analistas concretos.
- Combinar con **análisis fundamental propio** (drivers de ingresos, márgenes, capex, capital allocation).
- Desconfiar de estimaciones para > 2 años (visibilidad nula).
Conclusión
Las estimaciones de beneficios son el **lenguaje común** del mercado para valorar acciones a corto/medio plazo. No son verdades, son **expectativas condicionadas**. El inversor sofisticado no las toma como input ciego, sino que las disecciona: ¿Quién las hace? ¿Cuál es su incentivo? ¿Cómo han evolucionado? ¿Qué asumen implícitamente sobre el negocio? La ventaja no está en tener la estimación, sino en entender **qué hay detrás** y **qué ha cambiado**.
-
Beneficio por Acción (BPA): Guía Completa para Inversores
El BPA (Beneficio por Acción) es la forma más sencilla para que los inversores evalúen rápidamente cuánto gana una empresa en relación con el precio de su acción.El BPA ofrece a los inversores una for
-

Ganancias retenidas: definición, cálculo e importancia
Las ganancias retenidas son el dinero que una empresa tiene sobrante después de pagar dividendos a sus accionistas. Es una herramienta importante que muestra cuánto dinero tiene una empresa para gasta
Artículos Destacados
- Entender las tasaciones: guía completa
- Entendiendo los Beneficios: Guía de Rentabilidad Financiera
- Anuncio de Resultados (Earnings Announcement): Guía Completa para Inversores
- Conferencia de Resultados (Earnings Call): Estructura, Importancia y Cómo Aprovecharla
- Guía de Resultados Estimados (Earnings Guidance): Qué Es, Fuentes y Fiabilidad
- Gestión de Beneficios: Definición, Técnicas e Impacto
- Beneficios retenidos: definición, cálculo y significado
- Estimaciones de beneficios: guía para inversores
- Estimaciones de Beneficios: Comprender y Utilizar el BPA para la Valoración
-
 Comprender las Ganancias No GAAP: Guía Completa
Las ganancias No GAAP son medidas de ganancias que no se preparan utilizando los Principios de Contabilidad Generalmente Aceptados (GAAP) y no son requeridas para informes externos u otras divulgacion...
-
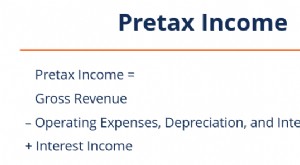 Ingresos Antes de Impuestos (EBT): Definición, Fórmula, Cálculo e Importancia
El ingreso antes de impuestos (pretax income), también llamado ganancias antes de impuestos (EBT - Earnings Before Tax), es el ingreso neto que una empresa obtiene antes de deducir los impuestos. Sin ...