
Due Diligence (Diligencia Debida): Guía Completa de Evaluación de Riesgos
¿Qué Es la Due Diligence?
La due diligence (diligencia debida) es una investigación, auditoría o revisión realizada para confirmar hechos o detalles de un asunto en consideración. En el mundo financiero, requiere examinar los registros financieros antes de entrar en una transacción propuesta con otra parte.
Puntos Clave
- La due diligence es una forma sistemática de analizar y mitigar riesgo en decisiones de negocio o inversión.
- Un inversor individual puede realizarla sobre cualquier acción usando información pública disponible.
- La misma estrategia sirve para muchos otros tipos de inversiones.
- Implica examinar los números de una empresa, compararlos en el tiempo y contrastarlos con competidores.
- Se aplica en muchos otros contextos: verificación de antecedentes de un empleado potencial, lectura de reseñas de productos, etc.
Entendiendo la Due Diligence
La due diligence se volvió práctica común (y término habitual) en EE. UU. con la Ley de Valores de 1933. Con esa ley, los dealers y brokers de valores se volvieron responsables de divulgar plenamente información material sobre los instrumentos que vendían. No hacerlo los exponía a procesamiento penal.
Los redactores de la ley reconocieron que exigir plena divulgación dejaba a dealers y brokers vulnerables a procesamientos injustos por no revelar un hecho material que no poseían ni podían haber conocido en el momento de la venta. Así, la ley incluyó una defensa legal: mientras los dealers y brokers ejercieran "due diligence" al investigar las empresas cuyos valores vendían, y divulgaran plenamente los resultados, no podían ser responsables por información no descubierta durante la investigación.
Tipos de Due Diligence
La realizan analistas de investigación de renta variable, gestores de fondos, broker-dealers, inversores individuales y empresas que consideran adquirir otras. La de inversores individuales es voluntaria; sin embargo, los broker-dealers están legalmente obligados a realizarla sobre un valor antes de venderlo.
Cómo Realizar Due Diligence para Acciones
A continuación, 10 pasos para inversores individuales que emprenden due diligence. La mayoría se refieren a acciones, pero en muchos casos aplican a bonos, inmuebles y otras inversiones.
Tras esos 10 pasos, ofrecemos consejos para considerar una inversión en una startup.
Toda la información necesaria está disponible en los informes trimestrales y anuales de la empresa y en sus perfiles en sitios de noticias financieras y brókers con descuento.
Paso 1: Analizar la Capitalización de la Empresa
La capitalización bursátil (valor total) indica la volatilidad del precio de la acción, la amplitud de su base accionarial y el tamaño potencial de sus mercados objetivo.
Empresas large-cap y mega-cap tienden a tener flujos de ingresos estables y una base de inversores grande y diversa, lo que reduce la volatilidad. Las mid-cap y small-cap suelen tener mayores fluctuaciones en precio y beneficios que las grandes corporaciones.
Paso 2: Tendencias de Ingresos, Beneficios y Márgenes
El estado de resultados muestra los ingresos o el beneficio neto (la "línea final"). Es importante monitorizar tendencias en ingresos, gastos operativos, márgenes de beneficio y rentabilidad sobre capital (ROE) a lo largo del tiempo.
El margen de beneficio se calcula dividiendo el beneficio neto entre los ingresos. Lo ideal es analizarlo durante varios trimestres o años y compararlo con empresas del mismo sector para ganar perspectiva.
Paso 3: Competidores e Industrias
Una vez se tiene una idea del tamaño y ganancias de la empresa, toca evaluar la industria en la que opera y su competencia. Cada empresa se define en parte por su competencia. La due diligence implica comparar los márgenes de beneficio con dos o tres competidores. Preguntas clave: ¿Es la empresa líder en su industria o mercados objetivo? ¿Está creciendo su industria?
Realizar due diligence en varias empresas del mismo sector da al inversor una visión significativa de cómo rinde la industria y qué compañías llevan la delantera.
Paso 4: Múltiplos de Valoración
Muchos ratios y métricas financieras se usan para evaluar empresas, pero tres de los más útiles son: ratio precio-beneficio (P/E), ratio precio/beneficio-crecimiento (PEG) y ratio precio-ventas (P/S). Estos ratios ya vienen calculados en webs como Yahoo! Finance.
Al investigar ratios de una empresa, compara varios de sus competidores. Podrías terminar interesándote más en un competidor.
- El ratio P/E da una idea general de cuánta expectativa está construida en el precio de la acción. Conviene examinarlo durante unos años para asegurar que el trimestre actual no es una anomalía.
- El ratio precio-valor contable (P/B), el múltiplo empresa y el ratio precio-ventas (o ingresos) miden la valoración en relación a su deuda, ingresos anuales y balance. La comparación con pares es importante porque los rangos saludables difieren por industria.
- El ratio PEG sugiere las expectativas de los inversores sobre el crecimiento futuro de beneficios y cómo se compara con el múltiplo actual. Acciones con PEG cercano a 1 se consideran justamente valoradas en condiciones normales.
Paso 5: Dirección y Participación Accionarial
¿La empresa sigue dirigida por sus fundadores o ha habido muchos cambios en el consejo? Las empresas jóvenes tienden a ser fundadas. Investiga las biografías de la directiva para conocer su experiencia y pericia. Esta información suele estar en la web de la empresa.
Ratio P/E: Da una idea de las expectativas que los inversores tienen para el rendimiento de la acción a corto plazo.
Si fundadores y ejecutivos mantienen una alta proporción de acciones y si han vendido recientemente es un factor significativo. Alta propiedad de directivos es positivo; baja, una bandera roja. Los accionistas tienden a estar mejor servidos cuando quienes dirigen la empresa tienen interés directo en el rendimiento de la acción.
Paso 6: Balance General
El balance consolidado muestra activos, pasivos y efectivo disponible.
Revisa el nivel de deuda y cómo se compara con otros del sector. La deuda no es necesariamente mala, depende del modelo de negocio e industria. Pero asegúrate de que esté bien calificada por agencias de rating.
Algunas industrias (petróleo y gas) son muy intensivas en capital; otras requieren pocos activos fijos. Calcula el ratio deuda-capital para ver cuánto capital positivo tiene. Típicamente, cuanto más efectivo genera una empresa, mejor inversión es, porque puede pagar deudas y seguir creciendo.
Si las cifras de activos totales, pasivos totales y patrimonio cambian sustancialmente de un año a otro, intenta averiguar por qué. Leer las notas a los estados financieros y la discusión de la dirección en informes trimestrales o anuales puede arrojar luz: lanzamiento de producto, acumulación de beneficios retenidos o declive financiero.
Paso 7: Historial del Precio de la Acción
Los inversores deben investigar movimientos de precio a corto y largo plazo y si la acción ha sido volátil o estable. Comparar beneficios históricos y su correlación con el precio.
Recuerda: el rendimiento pasado no garantiza movimientos futuros. Si buscas dividendos para jubilación, quizás no quieras una acción volátil. Acciones continuamente volátiles tienden a tener accionistas a corto plazo, lo que añade riesgo para ciertos inversores.
Paso 8: Posibilidades de Dilución Accionarial
Los inversores deben saber cuántas acciones en circulación tiene la empresa y cómo se compara con la competencia. ¿Planea emitir más acciones? Si es así, el precio podría caer.
Paso 9: Expectativas
Los inversores deben conocer el consenso de analistas de Wall Street sobre crecimiento de beneficios, ingresos y estimaciones de beneficio para los próximos 2-3 años. También buscar discusiones sobre tendencias de largo plazo que afecten a la industria y noticias específicas de la empresa sobre alianzas, joint ventures, propiedad intelectual y nuevos productos o servicios.
Paso 10: Examinar Riesgos a Largo y Corto Plazo
Asegúrate de entender tanto los riesgos del sector como los específicos de la empresa. ¿Hay asuntos legales o regulatorios pendientes? ¿Dirección inestable?
Los inversores deben jugar el papel de abogado del diablo, imaginando peores escenarios y sus resultados potenciales. Si un nuevo producto falla o un competidor lanza uno mejor, ¿cómo afectaría a la empresa? ¿Cómo afectaría una subida de tipos de interés?
Una vez completados estos pasos, tendrás mejor sentido del desempeño de la empresa y cómo se compara con la competencia. Estarás mejor informado para tomar una decisión sólida.
Conceptos Básicos de Due Diligence para Inversiones en Startups
Al considerar invertir en una startup, algunos de los 10 pasos anteriores son apropiados; otros no son posibles por falta de historial. Aquí algunos movimientos específicos:
- Incluye una estrategia de salida. Más del 90% de startups fracasan. Planifica cómo recuperar tu dinero si el negocio falla.
- Considera entrar en una sociedad: los socios dividen capital y riesgo, perdiendo menos si el negocio falla.
- Define la estrategia de cosecha (harvest strategy) de tu inversión. Negocios prometedores pueden fallar por cambios tecnológicos, políticas gubernamentales o condiciones de mercado. Estate atento a nuevas tendencias, tecnologías y marcas, y prepárate para cosechar cuando el negocio no prospere con los cambios.
- Elige una startup con productos prometedores. Como la mayoría de inversiones se cosechan a los 5 años, invierte en productos con ROI creciente en ese período.
- En ausencia de datos duros de rendimiento pasado, examina el plan de crecimiento del negocio y evalúa si parece realista.
Consideraciones Especiales: Due Diligence "Dura" vs. "Blanda"
En fusiones y adquisiciones (M&A), existe una distinción entre due diligence "dura" y "blanda".
"Dura" se centra en los números. "Blanda" se centra en las personas dentro de la empresa y su base de clientes.
En M&A tradicional, la firma adquirente despliega analistas de riesgo que estudian costes, beneficios, estructuras, activos y pasivos. Eso se conoce coloquialmente como due diligence dura.
Cada vez más, los acuerdos M&A también se someten al estudio de la cultura, dirección y otros elementos humanos de la empresa objetivo. Eso es due diligence blanda.
La due diligence dura, impulsada por matemáticas y legalidades, es susceptible a interpretaciones optimistas por vendedores entusiastas. La blanda actúa como contrapeso cuando los números se manipulan o sobreenfatizan.
Hay muchos impulsores del éxito empresarial que los números no capturan plenamente: relaciones entre empleados, cultura corporativa, liderazgo. Cuando los acuerdos M&A fallan —más del 50% lo hace—, a menudo es porque se ignora el elemento humano.
El análisis empresarial contemporáneo llama a este elemento capital humano. El mundo corporativo empezó a notar su importancia a mediados de los 2000. En 2007, Harvard Business Review dedicó parte de su número de abril a la "due diligence de capital humano", advirtiendo que las empresas la ignoran a su peril.
Realizando Due Diligence Dura
En un acuerdo M&A, la due diligence dura es el campo de batalla de abogados, contables y negociadores. Típicamente se centra en EBITDA (beneficios antes de intereses, impuestos, depreciación y amortización), envejecimiento de cobros y pagos, flujo de caja y gastos de capital (CAPEX).
En sectores como tecnología o manufactura, hay foco adicional en propiedad intelectual y capital físico.
Otros ejemplos de actividades de due diligence dura:
- Revisión y auditoría de estados financieros
- Escrutinio de proyecciones de rendimiento futuro
- Análisis del mercado de consumo
- Búsqueda de redundancias operativas eliminables
- Revisión de litigios potenciales o en curso
- Revisión de consideraciones antimonopolio
- Evaluación de relaciones con subcontratistas y terceros
Realizando Due Diligence Blanda
La due diligence blanda no es una ciencia exacta. Debe centrarse en qué tan bien la fuerza laboral objetivo encajará con la cultura de la corporación adquirente.
La due diligence dura y blanda se entrelazan en programas de compensación e incentivos. Estos no solo se basan en números reales —facilitando su incorporación a la planificación post-adquisición—, sino que pueden discutirse con empleados para medir el impacto cultural.
La due diligence blanda se preocupa por la motivación de los empleados, y los paquetes de compensación se construyen para impulsarla. No es panacea, pero puede ayudar a predecir si un programa de compensación puede implementarse para mejorar el éxito del acuerdo.
También puede referirse a los clientes de la empresa objetivo. Incluso si los empleados aceptan los cambios culturales y operativos de la adquisición, los clientes pueden resentir cambios en servicio, productos o procedimientos. Por eso muchos análisis M&A ahora incluyen reseñas de clientes, proveedores y datos de test de mercado.
Preguntas Frecuentes sobre Due Diligence
¿Qué Es Exactamente la Due Diligence?
Es un proceso o esfuerzo para recopilar y analizar información antes de tomar una decisión. Los inversores la usan para evaluar riesgo. Implica examinar los números de una empresa, compararlos en el tiempo y contrastarlos con competidores para evaluar el potencial de crecimiento de una inversión.
¿Cuál Es el Propósito de la Due Diligence?
Principalmente, reducir la exposición al riesgo. El proceso asegura que una parte conozca todos los detalles de una transacción antes de aceptarla. Por ejemplo, un broker-dealer entrega al inversor el informe de due diligence para que esté plenamente informado y no pueda responsabilizar al broker por pérdidas.
¿Cuáles Son los Tipos de Due Diligence?
Según su propósito, toma formas distintas. Una empresa que considera una M&A hará análisis financiero de la objetivo. Puede incluir análisis de crecimiento futuro. El adquirente puede preguntar sobre la estructuración de la adquisición, examinar prácticas y políticas actuales de la objetivo y hacer análisis de valor para el accionista. Puede categorizarse como "dura" (números en estados financieros) y "blanda" (personas en la empresa y su base de clientes).
¿Qué Es una Lista de Verificación (Checklist) de Due Diligence?
Es una forma organizada de analizar una empresa. Incluye todas las áreas a analizar: propiedad y organización, activos y operaciones, ratios financieros, valor para el accionista, procesos y políticas, potencial de crecimiento futuro, dirección y recursos humanos.
¿Qué Es un Ejemplo de Due Diligence?
Ejemplos en la vida diaria: inspección de una propiedad antes de comprar para evaluar riesgo de inversión; empresa adquirente que examina una firma objetivo antes de completar fusión o adquisición; empleador que hace verificación de antecedentes a un candidato.
Conclusión
La due diligence es un proceso para recopilar y analizar información antes de decidir o realizar una transacción, de modo que una parte no sea legalmente responsable por pérdidas o daños. El término aplica a muchas situaciones, pero sobre todo a transacciones de negocio. La realizan inversores que quieren minimizar riesgo, broker-dealers que quieren asegurar que una parte está plenamente informada para no ser responsables, y empresas que consideran adquirir otra. Fundamentalmente, hacer tu due diligence significa haber reunido los hechos necesarios para tomar una decisión sabia e informada.
-

Cuenta "acreedores por" (Due to): guía completa
La cuenta acreedores por (Due to Account) es un término contable que denota una cuenta de pasivo. Representa el monto adeudado a otra parte y se encuentra en el mayor general. Los fondos pueden ser a
-
Due Diligence: Navegando los Desafíos de la Investigación de Inversión
Por Peter Lorange Realizar una debida diligencia (DD) al considerar invertir en un nuevo proyecto es fundamental. Sin embargo, en la realidad, hacerlo bien suele ser más difícil de lo que se imagina,
Artículos Destacados
- Pago de una multa por exceso de velocidad vencida: opciones y consecuencias
- Prestaciones por desempleo en Oregón: ayuda y recursos por la COVID-19
- Entendiendo tu Extracto de Tarjeta de Crédito: Importe Adeudado vs. Saldo del Extracto
- Retiros por dificultad financiera en un ESOP
- Due diligence de fondos de cobertura: guía completa
- Entender la Anualidad Vencida (Annuity Due): Pagos al Inicio del Período
- Due Diligence en Propiedades de Alquiler: Lista de Verificación Completa
- Tendencias en Due Diligence Operativa: Cumpliendo las Expectativas de Inversores en 2024
- Navegando la Due Diligence de VC: Cerrando el Acuerdo de Financiación
-
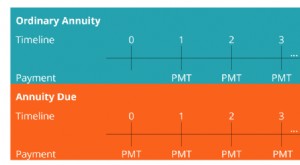 Anualidad vencida explicada: pagos al inicio de cada período
La anualidad vencida se refiere a una serie de pagos iguales realizados al mismo intervalo al comienzo de cada período. Los períodos pueden ser mensuales, trimestrales, semestrales, anuales o cualquie...
-
 Cuenta "deudores por" (Due from): definición y uso
La cuenta deudores por (Due from account) es una cuenta de cobro en el mayor general que registra fondos adeudados a la empresa. Se usa normalmente cuando hay saldos entre empresas relacionadas.Resume...