
Análisis de Punto de Equilibrio: Calcula tu Umbral de Rentabilidad
¿Qué Es un Análisis de Punto de Equilibrio?
El análisis de punto de equilibrio implica calcular y examinar el margen de seguridad de una entidad basándose en los ingresos percibidos y los costes asociados. En otras palabras, muestra cuántas ventas se necesitan para cubrir el coste de hacer negocio. Al analizar diferentes niveles de precio en relación con diversos niveles de demanda, el análisis determina qué nivel de ventas es necesario para cubrir los costes fijos totales de la empresa. Un análisis desde el lado de la demanda daría al vendedor una visión significativa de sus capacidades de venta.
Puntos Clave
- El análisis de punto de equilibrio indica cuántas unidades de un producto deben venderse para cubrir costes fijos y variables de producción.
- El punto de equilibrio se considera una medida del margen de seguridad.
- Se usa ampliamente: desde trading de acciones y opciones hasta presupuestos corporativos para diversos proyectos.
Cómo Funciona el Análisis de Punto de Equilibrio
El análisis es útil para determinar el nivel de producción o una combinación de ventas objetivo. Es una herramienta para la dirección de la empresa, ya que la métrica y los cálculos no los usan partes externas como inversores, reguladores o entidades financieras. Este análisis implica calcular el punto de equilibrio (BEP). Este se calcula dividiendo los costes fijos totales de producción entre el precio por unidad menos los costes variables de producción. Los costes fijos son aquellos que permanecen iguales independientemente de cuántas unidades se vendan.
El análisis examina el nivel de costes fijos relativo al beneficio obtenido por cada unidad adicional producida y vendida. En general, una empresa con menores costes fijos tendrá un punto de equilibrio más bajo. Por ejemplo, una empresa con $0 de costes fijos habrá alcanzado el equilibrio automáticamente tras la venta del primer producto, asumiendo que los costes variables no superan los ingresos por ventas.
Consideraciones Especiales
Aunque los inversores no suelen interesarse por el análisis de punto de equilibrio de una empresa individual en su producción, pueden usar el cálculo para determinar a qué precio alcanzarán el equilibrio en una operación o inversión. El cálculo resulta útil al operar con opciones o crear estrategias para comprar productos de renta fija.
Margen de Contribución
El concepto de análisis de punto de equilibrio se centra en el margen de contribución de un producto. Este es el exceso entre el precio de venta y los costes variables totales. Por ejemplo, si un artículo se vende a $100, los costes fijos totales son $25 por unidad y los costes variables totales son $60 por unidad, el margen de contribución es $40 ($100 - $60). Estos $40 reflejan la cantidad de ingresos destinada a cubrir los costes fijos restantes, que se excluyen al calcular el margen de contribución.
Cálculos para el Análisis de Punto de Equilibrio
El cálculo puede usar dos ecuaciones. En la primera, se dividen los costes fijos totales entre el margen de contribución unitario. En el ejemplo anterior, asumamos que el valor total de los costes fijos es $20.000. Con un margen de contribución de $40, el punto de equilibrio es 500 unidades ($20.000 / $40). Al vender 500 unidades, se cubren todos los costes fijos y la empresa reporta beneficio o pérdida nula ($0).
Alternativamente, el punto de equilibrio en dólares de ventas se calcula dividiendo los costes fijos totales entre la ratio de margen de contribución. Esta ratio es el margen de contribución por unidad dividido por el precio de venta.
Volviendo al ejemplo: la ratio de margen de contribución es 40% ($40 / $100). Por tanto, el punto de equilibrio en dólares de ventas es $50.000 ($20.000 / 40%). Confírmese multiplicando el punto de equilibrio en unidades (500) por el precio de venta ($100), lo que da $50.000.
-
Análisis Ex-Ante: Entendiendo el Potencial Futuro en Finanzas
¿Qué es Ex-Ante? Ex-ante se refiere a eventos futuros, como los rendimientos potenciales de un valor o de una empresa. Del latín, significa antes del evento. Gran parte del análisis en los mercados es
-
Análisis de Punto de Equilibrio: Guía Completa para 2024
Imprescindible para pequeñas empresas y emprendedores, el análisis de punto de equilibrio indica cuándo comenzará a obtener beneficios. Uno de los ratios contables más importantes para nuevos propieta
Artículos Destacados
- Análisis Incremental: Técnica de Decisión Empresarial
- Demurrage: Costes y Penalizaciones en Finanzas y Transporte Marítimo
- Análisis de Tendencias: Guía para Predecir Movimientos de Precios en Bolsa
- Análisis técnico vs. fundamental: Guía completa
- Análisis fundamental: 3 aplicaciones clave para inversores
- Análisis fundamental: Guía completa para la valoración de inversiones
- Comprender los costes de la inversión internacional
- Entendiendo los Costos de Agencia: Definición, Causas e Impacto
- Análisis de Crédito: Evaluación del Riesgo de Deuda y Capacidad del Emisor
-
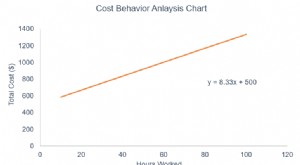 Análisis de Comportamiento de Costos: Entendiendo Relaciones y Gestión
El análisis de comportamiento de costos es el intento de la gerencia por comprender cómo cambian los costos operativos en relación con variaciones en el nivel de actividad de una organización. Estos c...
-
 Análisis fundamental de acciones: Guía completa para inversores
Al trabajar con inversiones y buscar decisiones sólidas, lo mejor es usar datos duros e información pública en lugar de confiar en sensaciones subjetivas como el instinto. Las emociones se dejan ...