
Tareas Sencillas de Finanzas Personales para Simplificar la Gestión de tu Dinero

La sola idea de hacer un presupuesto o preparar tus propios impuestos te hace querer desplomarte en el sofá y ver tu serie favorita en maratón. Es comprensible: la mayoría de la gente no considera que las finanzas personales sean una forma divertida de pasar la tarde.
Pero la verdad es que la mayoría de las tareas de finanzas personales no son ni de lejos tan difíciles ni consumen tanto tiempo como crees. Y si reúnes el valor para finalmente enfrentarlas, puedes generar un buen impulso financiero para ti.
Estas tareas de finanzas personales no son tan complicadas como piensas. Dales una oportunidad. Te sentirás mucho menos culpable cuando desperdicies tres horas viendo viejos episodios de Battlestar Galactica.
1. Redactar un presupuesto familiar
Elaborar un presupuesto es el primer paso para tomar buenas decisiones financieras. ¿El problema? Hacer un presupuesto suena aburrido y difícil.
La buena noticia, sin embargo, es que no requiere ni de lejos tanto tiempo ni esfuerzo como mucha gente supone. Simplemente enumera tus gastos mensuales que nunca cambian: desde tu pago de hipoteca o renta, hasta tu pago del auto y los costos del seguro. A continuación, enumera esos costos que cambian cada mes, como tu factura de servicios, los costos de transporte y el gasto en comestibles. Anota un estimado de cuánto crees que gastarás en estos artículos cada mes.
A partir de ahí, enumera los gastos que son más discrecionales, como comer fuera o ir al cine. Establece un gasto máximo para estos artículos cada mes.
Por último, enumera el dinero que entra en tu hogar proveniente de salarios, horas extra, bonos, liquidaciones, inversiones y cualquier otra fuente que pague cada mes. Compara tus gastos con tus ingresos. Ahora sabes cuánto margen tienes en tu presupuesto mensual y cuánto puedes destinar al ahorro. ¿Y lo mejor? Hacer esto no tiene que tomar más de una hora.
2. Construir un fondo de emergencia
Los expertos financieros recomiendan que tengas entre seis meses y un año de gastos diarios de manutención ahorrados en un fondo de emergencia. De esa manera, si enfrentas una emergencia financiera inesperada —cualquier cosa, desde una factura de reparación de auto de 1.000 dólares hasta una pérdida de empleo— tendrás dinero apartado y no tendrás que recurrir a las tarjetas de crédito.
Construir un fondo de emergencia tan grande suena intimidante. Pero si lo tomas en pequeños pasos, descubrirás que construir este fondo no es ni de lejos tan difícil como piensas.
Empieza con lo que puedas apartar cada mes. Si solo puedes destinar 100 dólares al mes a tu fondo de emergencia, empieza con eso. Después de un año, tendrás 1.200 dólares ahorrados. Si puedes ahorrar 200 dólares al mes, tendrás 2.400 dólares al final del año.
La clave es seguir depositando lo que puedas en tu fondo de emergencia. Si lo haces, te sorprenderá lo rápido que crece.
3. Hacer un testamento
Redactar un testamento no solo suena complicado, sino que tampoco es muy divertido de pensar. Nadie quiere considerar su propia muerte. Pero si posees propiedades y activos, definitivamente necesitas un testamento para asegurarte de que esos activos se transmitan a tus seres queridos según tus deseos después de que mueras.
¿Cómo hacerlo? Empieza titulando un documento en blanco con las palabras "Última voluntad y testamento". Luego, indica tu nombre y escribe que estás en pleno uso de tus facultades mentales y en la edad legal (esto suele ser a los 18).
Nombra al albacea de tu testamento —la persona que llevará a cabo lo que tu testamento establece después de que mueras— y nombra a un tutor legal para que cuide de tus hijos en caso de que fallezcas.
Tu testamento debe incluir los nombres de cualquier beneficiario, las personas a quienes quieres heredar tus activos. Por lo general, estos serán tus hijos o tu cónyuge. Pero también puedes nombrar a amigos, organizaciones benéficas, otros parientes u organizaciones.
Por último, enumera tus activos y a quién deben ir a parar. Esto puede incluir tu casa, tus ahorros, tu auto o cualquier otra posesión.
Firma el testamento en presencia de al menos dos testigos. Consulta con tu estado; en algunos, tus testigos no pueden ser beneficiarios. Anota los nombres y direcciones de estos testigos. Asegúrate de que ellos también firmen tu testamento.
4. Pagar tus impuestos
Puede resultar tentador contratar a un contador o a un profesional de impuestos para que haga tus impuestos por ti. La verdad, sin embargo, es que la mayoría de nosotros podemos hacer nuestros impuestos por nuestra cuenta.
Los impuestos para la mayoría de las personas no son demasiado complicados. Las cosas solo se complican si dependes en gran medida de ingresos como trabajador independiente, deduces parte de tu casa como oficina o tienes muchas deducciones que quieres reclamar. La mayoría de los contribuyentes no caen en esa categoría. Pueden presentar sus impuestos por su cuenta, especialmente con la ayuda de un software de preparación de impuestos fácil de seguir.
Así que, antes de gastar 600, 700 dólares o más en un preparador de impuestos profesional, considera hacerlo por tu cuenta. Por lo general te tomará menos de una tarde.
5. Cambiar de banco
Tu banco acaba de cerrar el único cajero automático y sucursal cerca de ti. Su función de banca en línea es lenta y con frecuencia está fuera de servicio. Estás listo para hacer un cambio, pero no quieres la molestia de cerrar cuentas y abrir nuevas. Aquí está la buena noticia: cambiar de banco no tiene que ser una molestia.
Tendrás que hacer la investigación, por supuesto. Tendrás que encontrar un nuevo banco que tenga sucursales y cajeros automáticos cerca. Incluso podrías decidir optar por un banco solo en línea. Una vez que hayas analizado tus opciones y seleccionado un nuevo banco, es hora de abrir una cuenta. Puede que puedas hacerlo en línea, pero algunos bancos requieren que visites su oficina en persona. Por lo general, tendrás que hacer un depósito para iniciar tu nueva cuenta.
Una vez que tu cuenta esté abierta, puedes transferir dinero de tu antiguo banco —con suerte puedes hacerlo en línea— a tu nueva cuenta. Pero no cierres tu cuenta antigua demasiado pronto: quieres asegurarte de que cualquier cheque que hayas girado recientemente se haya cobrado antes de cerrar esa cuenta.
También querrás cambiar todos tus pagos automáticos antes de cerrar tu antigua cuenta bancaria para que los pagos se retiren de tu nueva cuenta. Muchas personas tienen desde sus pagos de hipoteca hasta sus pagos de préstamo de auto configurados como deducciones automáticas de sus cuentas corrientes. Asegúrate de haber cambiado todos estos antes de cerrar tu antigua cuenta. Y si tus cheques de pago se depositan directamente en tu antigua cuenta bancaria, también tendrás que hacer ese cambio.
Por último, si dependes de sistemas de pago en línea como PayPal, asegúrate de conectar estos servicios a tu nuevo banco. Si tienes suerte, deberías poder configurar una nueva cuenta bancaria, hacer estos cambios y cerrar tu antigua cuenta principalmente desde tu computadora.
-

Cursos Gratuitos de Finanzas Personales: Construye Riqueza y Alfabetización Financiera
Mejora tu alfabetización financiera con un curso gratuito de finanzas personales Una de las mayores razones de la desigualdad de riqueza en EE. UU. es la falta de educación en finanzas personales. Est
-
Sitios web de finanzas personales divertidos para principiantes
Aprender sobre dinero no tiene que ser aburrido. Hay blogs y sitios web que explican finanzas personales con un tono cercano, práctico y entretenido.Young Adult MoneyEnfocado en adultos jóvenes, ofrec
Artículos Destacados
- Dominar las Finanzas Personales: Guía para el Bienestar Financiero
- Desmintiendo mitos comunes sobre finanzas personales: Guía completa
- Análisis de ratios: cómo aplicar ratios financieros a tus finanzas personales
- Préstamos de Coche: El Enemigo Silencioso de tu Salud Financiera
- Poder de Ganancia: La Variable Olvidada en tus Finanzas Personales
- Top 15 libros de finanzas personales para dominar tu dinero
- Las 10 mejores blogueras de finanzas personales para tu empoderamiento financiero
- Cursos gratis de finanzas personales online: mejora tu alfabetización financiera
- Calculadoras gratuitas de finanzas personales: Alcanza tus metas financieras
-
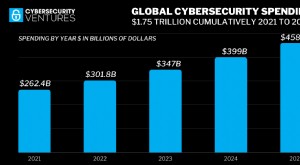 Estadísticas de Filtraciones de Datos 2021-2024: Impacto y Tendencias
La tecnología es parte inseparable de nuestras vidas. Comunicación, trabajo y ocio se han volcado al entorno digital, y con ellos nuestra información personal. Aunque la presencia digital trae benefic...
-
 Las 10 mejores extensiones de navegador para ahorrar en compras online
Según la Oficina del Censo de EE. UU., el número de personas que compran online ha crecido cada año desde 2010. En el primer trimestre de 2020, las ventas de comercio electrónico minorista alcanzaron ...