
Ley de Transferencia Electrónica de Fondos (EFTA): Derechos y Regulaciones
La Ley de Transferencia Electrónica de Fondos (EFTA, por sus siglas en inglés), promulgada originalmente en 1978, es una ley federal estadounidense de protección al consumidor que establece los derechos, responsabilidades y obligaciones de las partes involucradas en transferencias electrónicas de dinero. La legislación original ha sufrido varias enmiendas, principalmente para adaptarse a la evolución tecnológica.
La supervisión, regulación y autoridad normativa de la EFTA correspondían originalmente a la Junta de la Reserva Federal. Sin embargo, la Ley Dodd-Frank de Reforma de Wall Street y Protección al Consumidor de 2010 transfirió dicha autoridad a la Oficina de Protección Financiera del Consumidor (CFPB), con efecto desde julio de 2011.
El propósito fundamental de la EFTA es doble: proteger los derechos de los consumidores —personas que realizan transferencias electrónicas de dinero— y clarificar las normas que rigen dichas transferencias monetarias electrónicas.
Resumen
- La EFTA es una ley estadounidense de protección al consumidor que regula derechos, responsabilidades y obligaciones en transferencias electrónicas de dinero.
- La EFTA regula transferencias como retiradas en cajeros automáticos, transacciones con tarjetas de crédito y débito, y cheques electrónicos.
- Parte de la EFTA detalla exhaustivamente los derechos de los consumidores en transferencias electrónicas de fondos.
Comprendiendo la Ley de Transferencia Electrónica de Fondos
La EFTA, también conocida como "Regulación E", establece todas las normas aplicables a las transferencias electrónicas de dinero. Sus disposiciones se dirigen a bancos e instituciones financieras que gestionan transferencias electrónicas, así como a consumidores que envían o reciben dinero electrónicamente.
Las transferencias electrónicas de fondos incluyen transacciones entre ordenadores, teléfonos móviles y las operaciones cotidianas donde los consumidores usan tarjetas de crédito o débito para compras. Las áreas principales cubiertas por la EFTA son: transacciones en cajeros automáticos (ATM), depósitos directos y otras transferencias preautorizadas, transacciones de cámara de compensación automatizada (ACH) y transacciones en punto de venta con tarjetas de crédito o débito.
Una disposición clave de la EFTA permite a los consumidores impugnar cargos erróneos o no autorizados en sus tarjetas de crédito o débito, estableciendo el procedimiento para ello. También fija las normas de responsabilidad limitada para consumidores ante transacciones no autorizadas o tarjetas perdidas/robadas.
Por otro lado, la EFTA delimita los requisitos que bancos e instituciones financieras deben cumplir al gestionar estas situaciones, aplicables a la información que emisores de tarjetas deben proporcionar a los consumidores.
Áreas Reguladas por la EFTA
1. Depósitos Directos y Pagos Recurrentes de Facturas
La EFTA regula tanto transferencias entrantes (depósitos) como salientes (pagos) preautorizadas por los consumidores. Por ejemplo, muchas personas configuran pagos automáticos de facturas regulares como servicios públicos.
Los fondos se debitan automáticamente de la cuenta designada del consumidor —corriente, ahorro o mercado monetario— en una fecha concreta cada mes y se transfieren a la entidad acreedora. Bajo la EFTA, los consumidores pueden cancelar estas transferencias automáticas en cualquier momento contactando a su entidad financiera.
2. Transacciones por Internet
La EFTA también establece cómo los consumidores pueden acceder a sus cuentas financieras en línea y ordenar transferencias, ya sea a otras cuentas —por ejemplo, de corriente a ahorro— o para realizar compras o pagar facturas.
3. Cheques Electrónicos
La EFTA regula asimismo el uso de cheques electrónicos, permitiendo a los consumidores acceder a sus cuentas en línea para transferir fondos entre cuentas o realizar pagos y compras.
Derechos del Consumidor
Gran parte de la EFTA trata sobre los derechos del consumidor en transferencias electrónicas. Obliga a las instituciones financieras a proporcionar información clara sobre comisiones relacionadas con EFT (como comisiones de cajero), responsabilidad del consumidor ante transacciones no autorizadas o tarjetas robadas, derechos del consumidor (como recibir estados de cuenta periódicos) y las circunstancias limitadas en que la institución puede compartir información del consumidor con terceros.
Las regulaciones de la EFTA detallan la responsabilidad del consumidor cuando ocurre un error en una transacción electrónica o en casos de transacciones no autorizadas. La ley establece responsabilidad variable en tres plazos:
- Si el consumidor reporta una transacción no autorizada o tarjeta perdida/robada dentro de 2 días, su responsabilidad total se limita a 50 $.
- Si no lo reporta en 2 días pero sí dentro de 60 días, su responsabilidad se limita a 500 $.
- Si no reporta el problema dentro de 60 días, su responsabilidad por pérdidas por uso no autorizado es ilimitada.
Una vez notificado, el emisor debe completar la investigación en 10 días (excepcionalmente hasta 45 días). Una cláusula que muchos consumidores critican limita la cantidad que pueden retirar en 24 horas, típicamente 200-300 $, lo que aunque protege contra robos, resulta molesto al querer transferir sumas mayores.
Recursos Adicionales
- Cámara de Compensación Automatizada (ACH)
- Cheque de Transferencia Depositario (DTC)
- Ley de Facturación Justa de Crédito (FCBA)
- Ley de Mejora de los Mercados de Valores Nacionales (NSMIA)
-
ACH vs. Transferencia bancaria: Entendiendo las diferencias clave
Mover dinero electrónicamente es la forma más segura y rápida de transferir fondos. Elimina el riesgo de correo perdido o interceptación. Tienes dos opciones principales: ACH y transferencia bancaria
-
Entendiendo la Ley de Transferencia Electrónica de Fondos (EFTA): Protección al consumidor
Implementada hace más de 40 años para proteger a consumidores que transfieren fondos electrónicamente, la Ley de Transferencia Electrónica de Fondos sigue siendo relevante hoy. El consumidor actual de
Artículos Destacados
- Ley Celler-Kefauver: Historia, Propósito e Impacto en Antimonopolio
- Ley Clayton Antimonopolio: Resumen Completo, Historia y Impacto Legal
- Ley Dodd-Frank: Claves, Impacto y Críticas de la Reforma Financiera de 2010
- Red de Pagos Electrónicos (EPN): Guía para Transacciones ACH
- Ley Bancaria de Emergencia de 1933: Historia, Propósito e Impacto
- Ratio de gastos de fondos de inversión: comisiones y costes
- Ley Glass-Steagall: Historia, Derogación, Consecuencias y la Regla Volcker
- Ley Hart-Scott-Rodino (HSR): revisión antimonopolio previa a fusiones
- Fondo de Herencia y Estabilización de Trinidad y Tobago (HSF): Visión General
-
 Vice Fund: Entendiendo las Inversiones en Industrias Controversiales
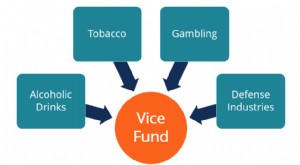
El Vice Fund, gestionado por USA Mutuals, es un fondo de inversión que invierte en industrias de bebidas alcohólicas, tabaco, juegos de azar y defensa. El término vice (vicio) se refiere a comportamie...
-
 Fondos de ingresos especiales (Special Revenue Funds): contabilidad pública para recursos con afectación específica
Un fondo de ingresos especiales (special revenue fund) es un fondo que utilizan las entidades públicas para acumular ingresos cuya utilización está legalmente restringida a fines concretos. Su objetiv...