
Fideicomiso A-B (A-B Trust): Minimización del Impuesto Sucesorio
¿Qué es un Fideicomiso A-B?
Puntos Clave
- El fideicomiso A-B minimiza impuestos sucesorios dividiendo el patrimonio en una parte para el superviviente y una parte de bypass (elusión).
- El cónyuge superviviente tiene control limitado sobre el fideicomiso del causante, pero sus términos pueden permitirle acceder a los bienes e incluso percibir rentas.
- Los fideicomisos A-B no se usan mucho hoy porque la exención del impuesto sucesorio basta para la mayoría de patrimonios.
Entendiendo el Fideicomiso A-B
Ventajas del Fideicomiso A-B
Patrimonio Neto y Fideicomisos A-B
-
Entendiendo los Fideicomisos: Guía Completa para Gestión de Activos y Planificación Patrimonial
Un fideicomiso es un vehículo legal que permite a un tercero, el fiduciario, mantener y administrar activos en un fondo fiduciario en nombre de un beneficiario. Amplía enormemente tus opciones para ge
-
Fideicomisos en Vida: Guía Completa para la Planificación Patrimonial
¿Qué pasará con tus activos cuando fallezcas? ¿Quién será el/los destinatario(s) de tus posesiones? ¿Hay contingencias para la herencia de tus activos? ¿Quién gestionará su distribución? Todas estas p
Artículos Destacados
- Fideicomiso irrevocable: definición, ventajas y fiscalidad sucesoria
- Comprender los Fondos Fiduciarios: Una Guía Completa
- Comprender los Fideicomisos del Fideicomitente: Implicaciones Fiscales y Reglas
- Fideicomiso Inter Vivos: Definición, Beneficios y Funcionamiento
- Entendiendo al Fideicomisario (Trustee): Roles, Responsabilidades y Deber Fiduciario
- Sociedades Fiduciarias (Trust Companies): Servicios Fiduciarios y Gestión de Activos
- Fideicomisos de Unidades (Unit Trusts): Estructuras de Inversión Colectiva
- Fideicomiso Simple (Bare Trust): Derechos del Beneficiario y Deberes del Fideicomisario
- Fideicomisos Dinásticos (Dynasty Trusts): Preservar la Riqueza Generaciones
-
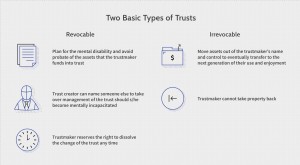 Entendiendo los Fideicomisos: Guía sobre Relaciones Fiduciarias y Protección de Activos
¿Qué es un Fideicomiso? Un fideicomiso es una relación fiduciaria en la que una parte, el fideicomitente, da a otra parte, el fideicomisario, el derecho a poseer título de propiedad o activos para el ...
-
 Declaración de Trust (Declaration of Trust): Definición, Propósito y Cláusulas Clave
Una declaración de trust (declaration of trust) es un documento legal que constituye un nuevo fideicomiso (trust) o confirma los términos de uno existente. Regula la relación entre fiduciario (trustee...