
Partidas especiales (Special Items): definición, presentación y riesgo de manipulación contable
Una partida especial (special item) es una transacción o suceso inusual que la dirección divulga por separado porque no se espera que se repita regularmente. Surgen en ciclos de negocio normales y se separan de los resultados ordinarios para permitir una valoración fiel del desempeño.
Ejemplos: costes de reestructuración, indemnizaciones extraordinarias a directivos, deterioros de activos, acuerdos judiciales, ingresos por condonación de deuda, etc.
Resumen
- Transacción única que aparece separada en los estados financieros.
- Debe ser inusual por naturaleza e infrecuente en su ocurrencia.
- Su clasificación depende del criterio de la dirección, lo que abre la puerta a manipulación de la imagen financiera.
Criterios contables (US GAAP / IFRS)
1. Inusual por naturaleza
Depende de las políticas operativas, sector y entorno de cada empresa. Un suceso puede ser especial para una compañía y no para otra.
2. Infrecuente en su ocurrencia
No se espera que se repita en el futuro previsible. La experiencia pasada y el entorno determinan la probabilidad de recurrencia.
Presentación e impacto fiscal
Las normas exigen mostrar las partidas especiales aparte, bien en la cuenta de resultados, bien en las notas a las cuentas anuales, separadas de la actividad ordinaria para facilitar la comparabilidad interperiodo. Su efecto fiscal también se desglosa.
Manipulación en los estados financieros
Muchas empresas reclasifican gastos operativos recurrentes como partidas especiales «no recurrentes» para embellecer resultados. Prácticas habituales:
- Cargas de reestructuración excesivas para ocultar debilidades operativas y reducir amortizaciones futuras, inflando beneficios.
- Reducen el valor contable de capital y patrimonio, mejorando ratios de rentabilidad (ROE, ROA) artificialmente.
Los usuarios de estados financieros miran con escepticismo las partidas especiales frecuentes o cuando hay incentivos para manipular. Los gastos que califican como operativos deben tratarse como tales; solo los que cumplen estrictamente la definición (inusual + infrecuente) deben separarse.
Contabilización de costes asociados (FAS 146 / NIC 37)
Para frenar el traslado de gastos a «reestructuración», el FASB emitió el FAS 146 (bajo US GAAP) y la NIC 37 (bajo IFRS), que obligan a reconocer como pasivos los costes de salida o desinversión: reubicación de personal, consolidación de instalaciones, rescisión de contratos no financieros, extinción de beneficios a empleados, etc.
Recursos adicionales
-
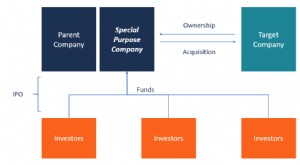
SPAC (Sociedades de Adquisición de Propósito Especial): Guía Completa
Una SPAC (Special Purpose Acquisition Company) es una sociedad constituida con el único fin de captar capital mediante una OPV (Oferta Pública de Venta / IPO) para adquirir una o más empresas no ident
-
Ahorro para la Vuelta al Cole: Estrategias Inteligentes de Compra para Padres
¡Llega esa época del año otra vez! De niño, esperabas con ilusión la vuelta al cole: nuevas clases y profesores, reencontrarte con viejos amigos y, lo más importante, ropa y útiles nuevos. Ahora como
Artículos Destacados
- Cargos por devolución en Bank of America: Lo que necesitas saber
- Maximiza tu beneficio: Guía para fijar precio a artículos de segunda mano
- Exenciones del impuesto sobre las ventas en Florida: qué está libre de impuestos en 2024
- Operativa con margen: Requisitos y riesgos esenciales
- Pedidos pendientes: Guía completa para minoristas y clientes
- Slotting en almacenes: optimiza la eficiencia y reduce costos
- Cuentas por Pagar (AP): Definición, Función e Importancia
- Dividendos Extraordinarios: Qué Son y Qué Implican para el Accionista
- Presupuesto por partidas: Beneficios y ventajas explicados
-
 Fondos de ingresos especiales (Special Revenue Funds): contabilidad pública para recursos con afectación específica
Un fondo de ingresos especiales (special revenue fund) es un fondo que utilizan las entidades públicas para acumular ingresos cuya utilización está legalmente restringida a fines concretos. Su objetiv...
-
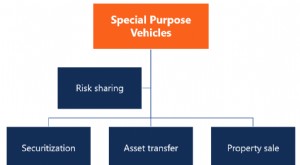 Vehículos de Propósito Especial (SPV): Definición, Tipos y Activos
Un Vehículo de Propósito Especial (SPV, por sus siglas en inglés) es una entidad legal separada creada por una organización. El SPV es una empresa distinta con sus propios activos —los tipos comunes i...