
Umbra de Materialidad en Auditoría: Guía Completa con Métodos de Cálculo
La materialidad en auditoría es el umbral a partir del cual un error o omisión en los estados financieros podría influir en las decisiones de los usuarios (accionistas, acreedores, proveedores, reguladores). Dado que auditar el 100 % de transacciones es inviable, la materialidad focaliza el trabajo en lo relevante.
Definiciones Según Normativa
- US GAAP: "Omisión o error que, dadas las circunstancias, cambiaría el juicio de una persona razonable que confía en el informe".
- NIIF/IFRS: "Información que, de omitirse o tergiversarse, podría influir razonablemente en las decisiones de los usuarios principales".
En esencia: impacto en la toma de decisiones.
Materialidad Cuantitativa vs. Cualitativa
- Absoluta: 1 M€ es material para una pyme (ingresos 5 M€ → 20 %) pero no para un gigante (ingresos 5.000 M€ → 0,02 %).
- Relativa (% sobre base): Se usa % de ingresos, activo, patrimonio, beneficio.
- Cualitativa: Fraude, operaciones con partes vinculadas, incumplimiento de covenants, cambio de tendencia de beneficios. Un error pequeño por importe puede ser material por naturaleza.
Métodos de Cálculo Comunes (Referencias Académicas y Prácticas)
| Fuente / Método | Bases y Rangos Habituales |
|---|---|
| Consejo Noruego de Investigación (Regla Única) | 5 % Beneficio antes de impuestos; 0,5 % Activo total; 1 % Patrimonio; 1 % Ingresos |
| Consejo Noruego (Regla Variable según Tamaño) | 2–5 % Beneficio bruto (<20k); 1–2 % (20k–1M); 0,5–1 % (1M–100M); 0,5 % (>100M) |
| Discussion Paper 6 (AICPA, 1984) | 0,5–1 % Ingresos; 1–2 % Activo; 1–2 % Beneficio bruto; 2–5 % Patrimonio; 5–10 % Beneficio neto |
| Métodos Combinados (Blended) | Ponderación de varias bases (ej. 50 % Ingresos + 30 % Activo + 20 % Beneficio) |
El auditor elige la base y el % según riesgo de auditoría, sector, ciclo económico y juicio profesional. No existe fórmula única obligatoria.
Pasos Prácticos en la Auditoría
- Determinar materialidad para el conjunto de estados financieros (financial statement materiality).
- Fijar materialidad de ejecución (performance materiality, típicamente 50–75 % de la anterior) para reducir riesgo de errores no detectados.
- Establecer umbral de errores triviales (trivial threshold) para no registrar insignificancias.
- Reevaluar si surgen hechos nuevos durante el trabajo.
Recursos Adicionales
-

Filosofía de la Contabilidad: Principios, Conceptos y Escuelas de Pensamiento
La filosofía de la contabilidad abarca las reglas generales, conceptos e ideas que rodean la preparación y auditoría de las cuentas y estados financieros de individuos o empresas. Debido a las implica
-

Teneduría de Libros vs. Contabilidad: Diferencias Clave Explicadas
La teneduría de libros (bookkeeping) y la contabilidad comparten puntos en común, pero son cosas muy distintas. Aprende esas diferencias y por qué ambas pueden ser importantes para una pequeña empresa
Artículos Destacados
- Responsabilidades Financieras del Tutor Legal: Guía Completa
- Pronóstico de ventas: propósitos, métodos y beneficios
- Entender la Crisis Financiera Global 2008-2009: Causas e Impacto
- Comprender la Crisis Financiera Asiática: Causas, Impacto y Lecciones Aprendidas
- Comité de Activos y Pasivos (ALCO): Definición y Gestión de Riesgos
- Acuerdos de Basilea: Regulación Bancaria Internacional y Riesgo de Crédito
- Entender el Ratio CAPE: Guía del P/E Ajustado Cíclicamente
- Ratios de Tamaño Común: Entendimiento y Aplicación Práctica
- Apalancamiento Financiero: Definición, Cálculo e Impacto en la Rentabilidad
-
 El Papel Crítico de las Auditorías en el Cumplimiento Legal
La importancia legal de una auditoría es mantener la confiabilidad de los estados financieros para todos los usuarios externos. Los auditores enfrentan responsabilidad civil y penal en el desempeño...
-
 CPA vs. CFA: Diferencias y Cómo Elegir la Certificación Financiera Adecuada
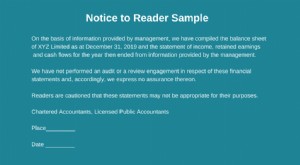
El informe de compilación (Notice to Reader) es una presentación de estados financieros elaborada con datos facilitados por la dirección. Lo prepara un contable público externo (CPA) y no ofrece ningu...