
Elecciones 2020: Cómo los votantes jóvenes navegan sus preocupaciones financieras y eligen líder
Robert Svaia está a punto de tomar una decisión que dice que se sentirá como una obligación.
El día llegará en unos dos meses, el primer martes de noviembre, cuando cientos de millones de otros estadounidenses también se enfrentarán a una decisión similar y trascendental. Excepto que el diseñador de 25 años con base en Chicago desearía poder verlo así, cuando vaya a las urnas a votar por el ex vicepresidente Joe Biden o el presidente Donald Trump durante las elecciones presidenciales de 2020.
«Votaré por Biden, pero es difícil ver a Biden con optimismo», dice Svaia. «No creo que nadie vaya a saltar de sus asientos si gana. La gente está agotada, y tal vez suelten un suspiro de alivio un poco, pero nada va a cambiar fundamentalmente al día siguiente».
En una elección crucial, muchos votantes jóvenes siguen indecisos en al menos un tema clave
Los analistas políticos llaman a la votación de noviembre una de las más cruciales de la historia moderna. Pero los jóvenes —muchos de los cuales están alcanzando la mayoría de edad durante una pandemia sin precedentes, mientras que otros han crecido a la sombra de algunas de las peores recesiones económicas y ataques terroristas de la historia estadounidense— han preparado el terreno para una brecha generacional generalizada que también se ha vuelto política.
Eso podría ser la fuerza impulsora detrás de los resultados de una nueva encuesta de Bankrate, que encontró que los votantes más jóvenes eran más propensos que los mayores a no saber qué candidato sería mejor para su situación financiera personal.
Más de una cuarta parte (27 %) de la Generación Z (entre 18 y 23 años) y el 23 % de los millennials (edades 24-39) dijeron que estaban indecisos sobre si el ticket demócrata o republicano sería mejor para sus finanzas personales. Eso se compara con el 18 % de la Generación X (edades 40-55), el 6 % de los baby boomers (edades 56-74) y el 3 % de la Generación Silenciosa (edad 75 y mayores).
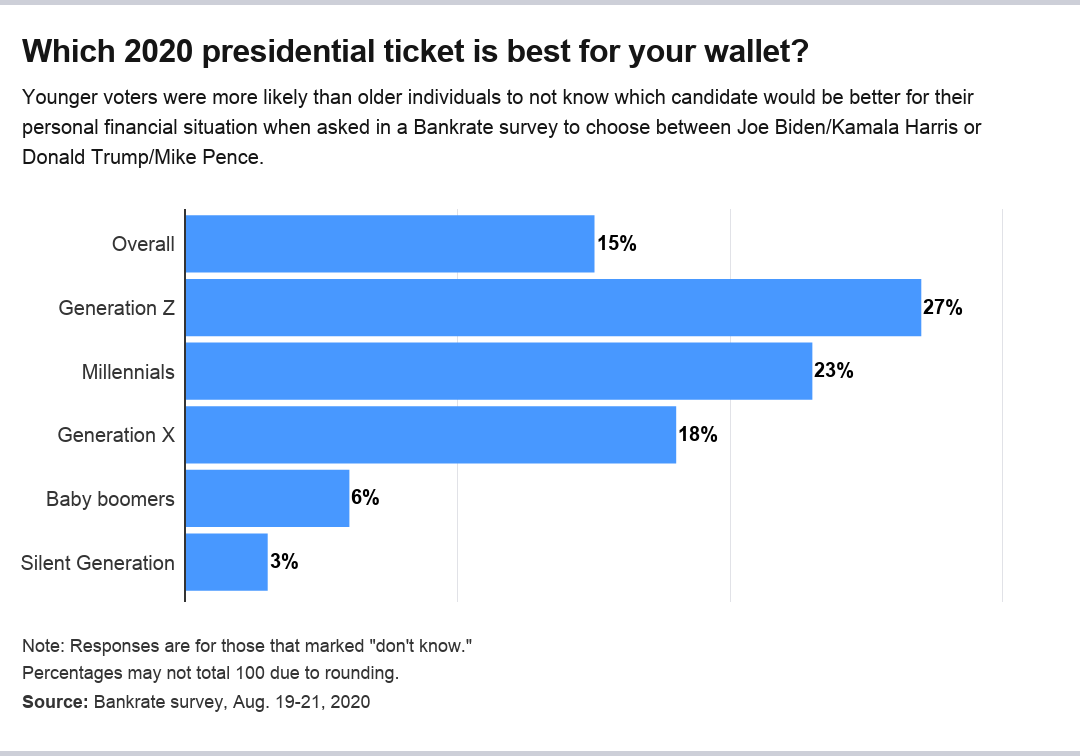
«Un número sustancial de jóvenes indicaron que están indecisos al menos en la pregunta de finanzas personales», dice Mark Hamrick, analista económico senior de Bankrate. «Como no sabemos su intención de votar en general, no podemos decir con certeza cuántos aún no han decidido, pero indudablemente hay algunos».
Los expertos, sin embargo, creen que el tema de la desilusión del votante joven es solo parte de la historia. En el corazón de la división también podría estar la educación financiera, los mensajes de campaña y una opinión unánime de que las finanzas personales podrían no ser en lo que los votantes jóvenes están centrando su atención.
«Solo porque estos temas no suban a la cima no significa que no sean temas importantes para los jóvenes. Pero los temas financieros realmente no están en el centro del escenario», dice Rey Junco, director de investigación en el Centro de Información e Investigación sobre Aprendizaje Cívico y Compromiso de la Universidad Tufts.
Desde la salud hasta los impuestos, las políticas de Biden y Trump pueden afectar tu bolsillo
Biden y Trump no han callado en el frente de las finanzas personales. De una forma u otra, virtualmente todas las políticas de los candidatos impactan en el bolsillo.
Biden ha adoptado muchas de las políticas progresistas de educación y asequibilidad universitaria defendidas por el senador Bernie Sanders de Vermont, incluyendo hacer la matrícula en colegios y universidades gratuita para familias que ganen menos de 125.000 dólares al año. El candidato también quiere eximir a las personas que ganen 25.000 dólares o menos al año de hacer pagos en esos préstamos educativos, mientras asegura que todos los demás paguen no más del 5 % de sus ingresos discrecionales por hasta 20 años, después de lo cual esa deuda sería cancelada.
Eso también vale para las políticas de salud de los dos oponentes. Biden quiere hacer los precios de los medicamentos más asequibles y crear una opción pública de seguro de salud similar a Medicare. Trump ha hablado a menudo sobre expandir las cuentas de ahorro para salud (HSA) y bajar los precios de los medicamentos recetados.
Mientras tanto, el impulso de Trump para revertir los impuestos a las ganancias de capital a largo plazo, explorar otro recorte de impuestos y crear nuevos créditos fiscales podría liberar efectivo para los estadounidenses, mientras ofrece un impulso modesto al crecimiento económico que algunos analistas dicen que puede estimular inversiones que creen empleo.
«Nadie tiene una plataforma sobre salud financiera personal», dice Junco. «Los candidatos simplemente no salen y dicen: 'Voy a hacer que ganes más dinero o tus ingresos serán mejores cuando yo sea presidente'. Dicen cosas como: 'Quiero pausar los impuestos de nómina o reducir impuestos', que son todas finanzas personales. Pero ese mensaje es importante».
¿Están los jóvenes en desventaja económica?
Svaia dice que nunca miró las elecciones de 2020 desde una perspectiva de finanzas personales y está más interesado en lo que las políticas de los candidatos significan para temas sociales, con algunas de sus principales prioridades políticas siendo Medicare para Todos y la cancelación de la deuda estudiantil.
El residente de Chicago ha visto esa opinión compartida entre otros votantes jóvenes y señala que otros podrían no importarles los temas de finanzas personales tanto porque se sienten resignados a una vida de oportunidades económicas desiguales y dispares, que comenzaron tras la Gran Recesión y solo se han exacerbado por la agitación económica del coronavirus.
«Simplemente no tenemos acceso a las mismas inversiones que otras generaciones han tenido en el pasado», dice Svaia. «Los jóvenes como yo hemos aceptado que estamos en desventaja económicamente debido a un sistema completo que realmente fue diseñado contra nuestra generación».
Svaia dice que ha visto colegas que se graduaron hace 10 años, tras la Gran Recesión, que ahora están en una etapa similar de sus carreras que él, aunque él se graduó en 2016. Prevé que eso se repita. «La gente que se gradúe en 2021 también estará en desventaja por la baja contratación», dice.
Aun así, ve la educación financiera como otro culpable de por qué los votantes jóvenes no saben si Biden o Trump ofrecerían un mejor resultado para sus finanzas. «La esperanza es que tal vez un presidente demócrata haga algo con los estudiantes, lo que podría liberar algo de dinero para ahorros u otras inversiones», dice Svaia. «Pero quiero decir, no sé si el mercado de valores sería menos volátil en una administración de Biden que en la de Trump».
El impulso de un asesor financiero para hablar más de política
Rick Kahler, CFP, asesor de riqueza y propietario de Kahler Financial Group con base en Dakota del Sur, ha intentado abordar esa pregunta del mercado de valores con clientes.
Muchos se le han acercado con preguntas sobre qué tipo de decisiones de inversión deberían tomar en la previa a las elecciones de 2020, incluyendo si deberían vender alguno de sus activos si Biden o Trump gana la presidencia. Él se encuentra advirtiéndoles que diversifiquen sus carteras pero hagan pocos ajustes más allá de eso.
«La gente que menos quiere hablar de política son los asesores, pero es el elefante en la habitación», dice Kahler. «Lo primero que necesitamos estar dispuestos a hacer es hablar de ello, y no sé cómo superas algo sin hablar de ello o barrerlo bajo la alfombra. Realmente prepara el terreno para malentendidos».
Kahler tiene clientes en todo el espectro de edades, pero la mayoría son mayores. Aun así, ha visto un sentimiento creciente entre los estadounidenses más jóvenes de que Biden no se alinea con sus ideologías.
«Simplemente sienten que es demasiado centrista», dice Kahler. «Tienden a ser muy pro-ambiente, tienden a ser pro-servicios sociales y salud para todos. Así que en el espectro político, tienden a ser más progresistas».
Pero también ha sido testigo de confusión entre los votantes jóvenes sobre cómo definir específicamente las ideologías con las que están de acuerdo y los problemas que les preocupan, como el capitalismo y el socialismo. Parte de eso podría ser por la falta de educación en finanzas personales en las escuelas, así como la falta de experiencia.
«Simplemente no tienen los años de vida para formar una opinión firme», dice. «Por mucho que estén más enfocados en los temas sociales que en los financieros, lo cual tiene sentido, no han tenido tiempo para acumular riqueza, establecer sus carreras y empezar a ganar dinero».
Qué significa esto para ti
El componente de escucha va a ser importante, particularmente para votantes como Svaia. Él dice que siente que los políticos no están aprendiendo sobre los votantes jóvenes y los temas que les apasionan. Culpa a eso parcialmente en la forma en que está configurado el sistema, con requisitos de edad mínima para senadores, representantes y presidentes.
«La estructura de poder actual en este país es mayor y más rica, y simplemente no está equipada para manejar los problemas que hemos enfrentado basados en nuestras experiencias», dice Svaia.
Pero independientemente de las opiniones políticas de los estadounidenses, es difícil ignorar cuánto estos tiempos divididos tienen el poder de moldear las finanzas personales de los individuos. No sería mala idea crear un fondo para emergencias, ya que los legisladores en el Congreso están estancados en la aprobación de más ayuda.
Mientras tanto, Kahler recomienda el mismo consejo a los estadounidenses comunes que da a sus clientes: Diversifica tus activos, y no tomes decisiones impulsivas. Los estadounidenses más jóvenes también pueden permitirse tener el 100 % de sus activos en un fondo indexado y capear la volatilidad electoral, pero ese consejo podría no aplicar a los estadounidenses mayores que están pensando en jubilarse pronto.
«Hay un enorme segmento, y siempre ha habido un enorme segmento, de estadounidenses que no prestan atención, que no votan o solo prestan atención una semana antes de la elección», dice. «Tienes que mirar la política y decir: bueno, '¿Qué tan preocupado estás? ¿Qué tan importante es esto? ¿Y es esto algo para poner en marcha hoy?' Porque si hay una victoria demócrata y un montón de campanas y silbatos en el código fiscal desaparecen, nunca podrás acceder a [ellos] de nuevo. Y chico, mejor te subes a ese carro ahora mismo, porque no puedes esperar hasta después de la elección para poner esto en marcha».
-
Mejores Acciones para Principiantes en 2022: Guía para Principiantes
Muchos nuevos inversores están ansiosos por remangarse e incursionar en el mercado de valores, pero no están seguros de por dónde empezar. Esta guía sobre las mejores acciones para comprar para princi
-
Las Mejores Tarjetas de Crédito para Jóvenes Emprendedores - 2024
Introducción: ¿Por qué una tarjeta de crédito empresarial? Como joven profesional, enfrentas retos financieros nuevos: un estilo de vida más costoso, préstamos estudiantiles y, quizás, un negocio prop
Artículos Destacados
- Quiebra y la insurrección del Capitolio del 6 de enero: Una conexión preocupante
- Las mejores y peores áreas metropolitanas para ahorrar dinero en 2019
- Estrategias de jubilación anticipada para personas de 60 años
- Jubilación anticipada a los 40: 5 estrategias esenciales
- Estrategias de jubilación anticipada para personas en sus 50 años
- Anualidades Fijas: ¿Son para Ti? | [Tu Marca]
- Comunicación Financiera: Guía para Parejas
- Consejos financieros: ¿En quién confían los estadounidenses?
- Planificación financiera en tus 30: 5 consejos esenciales
-
 Alivio de alquiler en California: ayuda para inquilinos morosos por COVID-19
Algunos inquilinos atrasados en el alquiler pueden estar recibiendo un salvavidas. Millones de estadounidenses han perdido sus empleos o han visto disminuir sus ingresos durante la pandemia de coronav...
-
 Resiliencia financiera: 9 lecciones de quienes prosperan bajo presión
El año pasado propinó una rápida patada derecha, gancho de izquierda, y jab a la mandíbula de muchas cuentas bancarias. Pero a pesar del tumulto, a pesar del caos, hubo un grupo pequeño pero constante...