
3 Suposiciones sobre la Jubilación que Podrían Arruinar tu Futuro Financiero
Durante la planificación de la jubilación, es común hacer ciertas suposiciones: que podrás trabajar hasta cierta edad o que tus inversiones crecerán de determinada manera. Sin embargo, hay algunas creencias en las que no puedes confiar ciegamente. Comprar estas ideas podría dejarte en apuros económicos durante tus años dorados.
1. Suponer que gastarás mucho menos en gastos de manutención
Mucha gente cree que la vida costará mucho menos en la jubilación. Pero, ¿por qué? Aparte de no tener que pagar desplazamientos ni aportar a un plan de pensiones, la mayoría de tus gastos previos a la jubilación probablemente se mantendrán igual. Algunos, de hecho, pueden aumentar, como la sanidad y el ocio (no tener trabajo significa potencialmente gastar más para ocupar tu tiempo). Detalla tus gastos para saber cuántos ingresos mensuales necesitarás para mantenerte a flote. Eso te ayudará a evaluar cómo vas con tus ahorros.
2. Suponer que Medicare es gratuito
Medicare proporciona cobertura médica a millones de jubilados, pero está lejos de ser gratis. De hecho, el único aspecto de Medicare que es gratuito (la mayoría de las veces) es la Parte A, que cubre la atención hospitalaria. Las Partes B y D, que cubren la atención ambulatoria y los medicamentos recetados respectivamente, ambas cobran una prima mensual.
Hay otros gastos de Medicare a tener en cuenta, incluyendo:
- Deducibles por estancia hospitalaria en la Parte A ($1,484 por estancia en 2021)
- Deducibles anuales para la Parte B ($203 en 2021)
- Copago diario para estancias hospitalarias superiores a 60 días
- Copago por servicios prestados bajo la Parte B
- Copagos de medicamentos recetados
- Primas de Medigap (seguro complementario)
- Tasas por servicios que Medicare no cubre, como atención dental o gafas
Si no presupuestas Medicare con antelación, podrías enfrentarte a un serio aprieto financiero una vez llegue la jubilación. Infórmate sobre los diversos costes que podrías afrontar y calcula si tendrás ingresos suficientes para cubrirlos. Los costes de Medicare tienden a aumentar año tras año, pero puedes usar las cifras del próximo año como referencia.
3. Suponer que no necesitarás cuidados a largo plazo
Aunque Medicare cubre una estancia en un centro de enfermería especializada tras una lesión, no cubre estancias en residencias de ancianos, ni vida asistida, auxiliares de salud en el hogar, ni ningún otro cuidado que no sea estrictamente médico. Medicare considera generalmente los cuidados a largo plazo como de custodia. Eso significa que los mayores suelen tener que pagarlos de su bolsillo. Los cuidados a largo plazo cuestan una media de $172,000, por lo que ese desembolso podría ser catastrófico para tus finanzas.
El estadounidense típico que cumple 65 años hoy tiene aproximadamente un 70% de probabilidades de necesitar cuidados a largo plazo, según el Departamento de Salud y Servicios Humanos de EE. UU. No asumas que no caerás en esa categoría. En su lugar, averigua cómo pagarás los cuidados a largo plazo. Contratar un seguro de cuidados a largo plazo en algún momento durante tus 50 o principios de los 60 podría ayudar.
No caigas víctima de suposiciones inexactas. En su lugar, asume que tus gastos solo disminuirán modestamente, conoce tus costes de Medicare y prepárate para los cuidados a largo plazo. Dar estos pasos te ayudará a garantizar comodidad financiera durante tus últimos años.
-
Trampas de gasto en Costco: Evita gastar de más con estas tácticas minoristas
Es fácil gastar más de lo planeado en Costco. Puntos clave Si no tienes cuidado, puedes sentirte tentado a comprar más de lo que necesitas en Costco. Si sabes qué trucos minoristas vigilar, puedes m
-
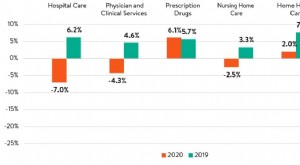
Costes Sanitarios en EE. UU.: Estadísticas Impactantes y Tendencias 2021
EE. UU. es infame por la desigualdad en atención sanitaria. Es el único país desarrollado donde los costes médicos pueden causar quiebra entre sus ciudadanos. De hecho, una de las causas más comunes d
Artículos Destacados
- Comunidades de jubilación de lujo: costes, servicios y asequibilidad
- Marketing de anualidades: Cómo evitar técnicas engañosas
- Invertir en Empresas Lideradas por Mujeres: 9 Compañías a Seguir
- Desmontando mitos sobre invertir: Evita errores costosos y haz crecer tu patrimonio
- Top 65 Apps para Ganar Dinero en 2024 | Apps Legítimas que Pagan
- Supera Obstáculos Financieros: Desmintiendo 6 Mitos Comunes sobre el Dinero
- 3 gastos ocultos que pueden llevarte a la deuda, y cómo frenarlos
- 5 gastos inesperados de la jubilación para los que debes prepararte
- Gasto en la jubilación: 7 señales de que podrías estar listo para gastar más
-
 Atención médica asequible en el extranjero: 4 países donde ahorrarás miles de dólares
No necesitas pagar precios médicos exorbitantes en estos países. A medida que las fronteras se abren y el turismo se reactiva, no solo los turistas vuelven a viajar. Cada año, miles de viajeros estado...
-
 10 side hustles probados para ganar 100 $ extra a la semana
¿Quieres un impulso de ingresos constante? Aquí te explicamos cómo conseguirlo. Puntos clave Trabajar un segundo empleo es una gran forma de aumentar tus ingresos. Hay varios trabajos que puedes apu...